

Há alguns dias, li “O que esses brasileiros sabem”, de João Moreira Salles, na piauí.1 O texto fala de política, de eleição, de escolhas. Mas a provocação que ficou comigo foi outra: o que fazemos diante daquilo que sabemos?
Ela me incomodou porque, como a maioria de quem me lê, trabalho num ambiente construído em torno dessa pergunta.
No mercado de capitais, passamos a vida tentando medir o que sabemos, o que não sabemos e quanto custa estar errado. Fazemos diligência, mapeamos partes relacionadas, investigamos conflitos de interesse. Queremos conhecer o controlador, a contraparte, a origem dos recursos, as garantias, os passivos — e o que acontece quando a tese dá errado.
Risco não desaparece porque preferimos não olhar para ele.
Ainda assim, somos muitas vezes mais rigorosos com uma debênture do que com o país que define as regras sob as quais ela foi emitida. Talvez esteja aí uma das questões mais sérias desta eleição.
Não vou discutir quem é de direita ou de esquerda. As categorias existem e explicam divergências reais sobre Estado, propriedade, tributação e distribuição de renda. Só não dão conta do Brasil. Boa sorte a quem tentar.
Há quem defenda o Estado mínimo e corra para o Estado na hora da proteção tarifária, do benefício fiscal ou do crédito subsidiado. Há quem fale em interesse público e conviva muito bem com estruturas públicas capturadas por partidos e corporações. Há liberal que adora concorrência até aparecer um concorrente, e estatista que confunde patrimônio público com patrimônio do governo da vez. E há autoritarismo dos dois lados.
Por isso me interessa cada vez menos saber de que lado alguém está. Quero saber o que essa pessoa aceita fazer quando chega ao poder. Aceita limites? Aceita perder? Aceita que a lei alcance seus aliados? Aceita que uma instituição independente decida contra ela?
Essa fronteira é mais reveladora. E, no Brasil, tem raízes antigas.
Eu conheço o dono
É difícil falar de instituições brasileiras sem voltar a Sérgio Buarque de Holanda.
Raízes do Brasil é de 1936, e o homem cordial continua sendo uma das ideias mais mal compreendidas do país. Cordial não quer dizer simpático.2 Vem de coração. Descreve uma sociedade que organiza suas relações pela proximidade e pelo afeto e que, por isso, tem dificuldade de aceitar a impessoalidade da regra. O homem cordial leva para a esfera pública os códigos da vida privada.
Uma República moderna exige o oposto. A regra vale independentemente de quem é meu amigo. O contrato vale quando a contraparte deixou de me agradar. A fiscalização funciona quando alcança o meu aliado. O crédito é concedido pelo risco, não pela proximidade.
Patrimonialismo, personalismo, favor, compadrio: muito do que hoje jogamos na conta da direita ou da esquerda é anterior a essas definições. É a velha ideia de que a regra é abstrata para os outros e negociável para os nossos.
O mercado de capitais nasceu para resolver exatamente esse problema. Não porque aprendemos a confiar nas pessoas, mas porque aprendemos a construir instituições que dispensam a confiança pessoal.
Durante séculos, emprestar a um rei significava confiar que o rei pagaria. O devedor tinha a espada, cobrava os impostos e influenciava quem julgaria a disputa. Não passaria em nenhum comitê de crédito moderno — a não ser pela única garantia que importava: ser amigo do rei.
A modernidade foi separando a pessoa que exerce o poder da instituição que ela ocupa. A dívida deixou de ser do rei e passou a ser do Estado. A empresa deixou de depender do dono e virou pessoa jurídica. O contrato passou a valer justamente quando as partes deixam de concordar.
Mercado de capitais é isso. Não é dinheiro. É confiança institucional.
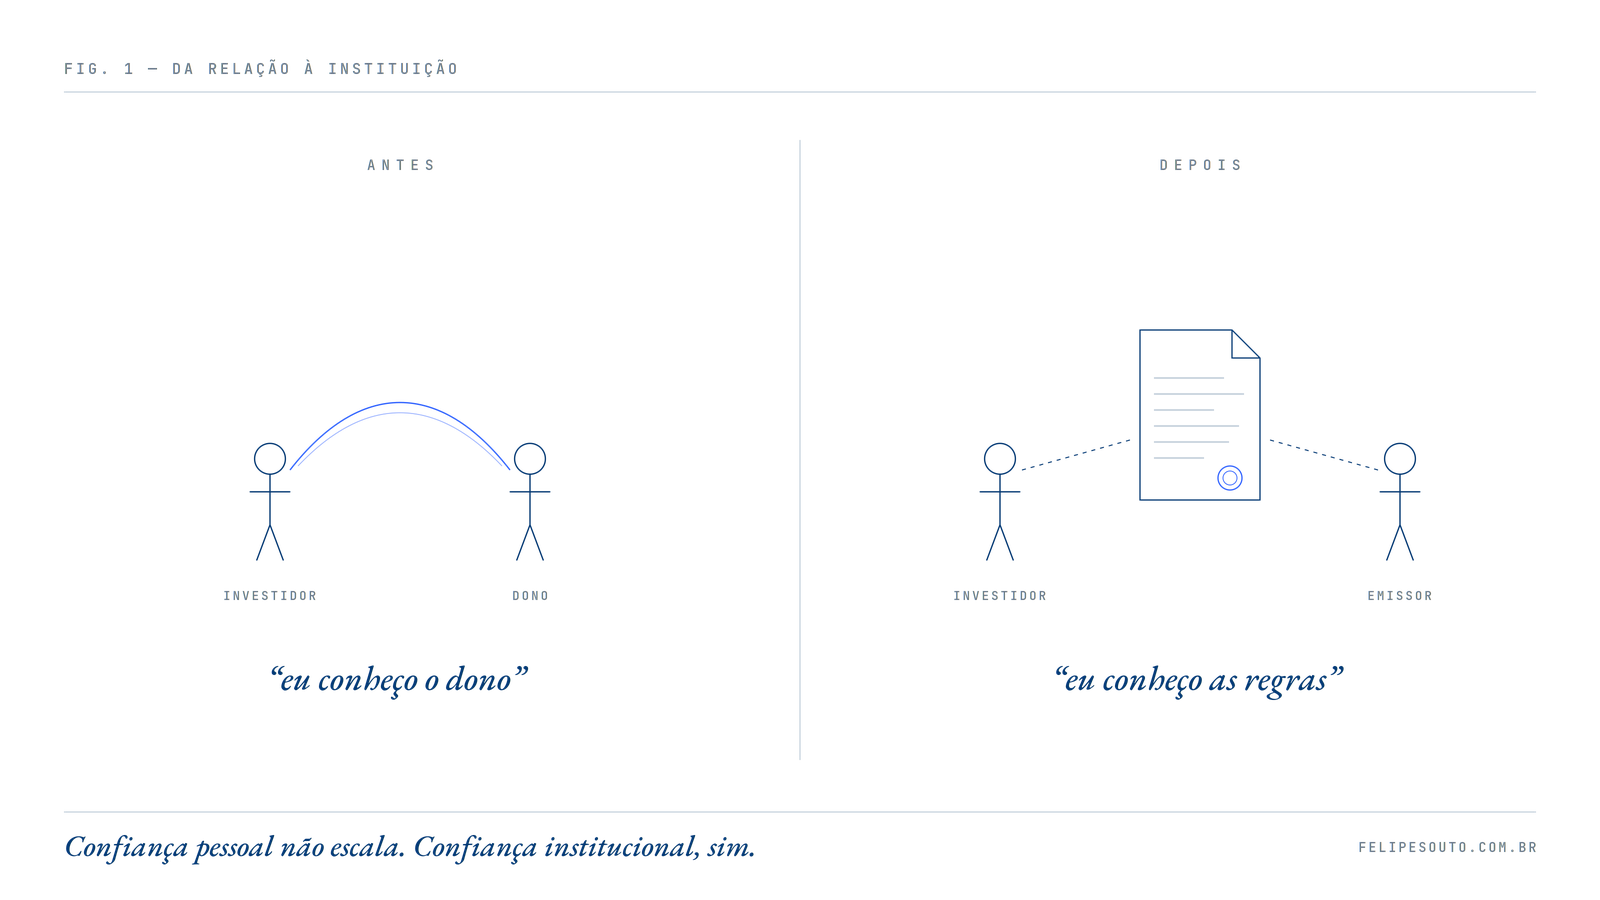
Num país formado pela cordialidade, construir um mercado de capitais profundo é quase um exercício de reeducação institucional. É substituir “eu conheço o dono” por “eu conheço as regras”. “Confio nessa família” por “confio na governança”. “Sei com quem falar se der problema” por “sei quais são meus direitos se der problema”.
Parece pouco, mas não o é. É uma revolução.
Para onde vai o excedente
Se Sérgio Buarque ajuda a entender nossa formação institucional, Celso Furtado ajuda a entender a econômica.
Formação Econômica do Brasil conta a história de uma economia organizada para fora.3 Açúcar, ouro, café. Ciclos puxados pela demanda externa, assentados na grande propriedade e no trabalho escravizado, com renda concentrada e pouca capacidade de formar um mercado interno.
Furtado é mais atual do que costumamos admitir. Ele não descreve ciclos de produtos. Pergunta como uma sociedade transforma renda em desenvolvimento: quem recebe, quem investe, onde o excedente é aplicado, quanto do ganho de produtividade se espalha e quanto fica parado no topo.
É mercado de capitais na veia. O que chamamos de alocação de capital é só a versão moderna da pergunta: para onde vai o excedente que a sociedade produz?
Uma economia pode crescer sem ficar mais complexa. Pode exportar muito sem desenvolver tecnologia própria. E pode produzir ativos financeiros sofisticados sem financiar direito a atividade produtiva que deveria sustentá-los.
Lembro-me da economista Mariana Mazzucato, famosa na internet pelo seu TED TALKS. Em O Valor de Tudo, ela faz a pergunta que o mundo financeiro prefere evitar: quem está criando valor e quem apenas ocupa uma posição que lhe permite capturá-lo?4 Ao confundir preço com valor, passamos a vender atividades que extraem renda como se criassem riqueza.
Não compro todas as conclusões que se tiram daí. Compro a pergunta, porque ela vale para os dois lados. Existe empresa privada que cria valor extraordinário e existe empresa privada essencialmente rentista. Existe Estado que constrói ciência, infraestrutura e mercados novos, e existe Estado capturado, corporativista e extrativo.
A divisão que me interessa não é público contra privado. É criação contra extração.
Furtado pergunta como a riqueza se integra ao resto da economia. Mazzucato, quem participa da sua criação e quem fica com ela. As duas perguntas chegam ao mesmo lugar: crescer não é se desenvolver, e preço não é valor.
Isso muda até a forma como penso privatização. Não vejo motivo para o Estado manter uma empresa só porque sempre manteve, nem inteligência em vender um ativo só porque é estatal. A pergunta séria é qual estrutura cria mais valor, preserva a competição e mantém as capacidades que o país não pode perder em energia, dados, defesa, comunicações e infraestrutura financeira.
O covenant acima dos covenants
Quem estrutura operações conhece a nossa obsessão por proteção: covenants, garantias, waterfall, conta reserva, subordinação, patrimônio separado, agente fiduciário. Tudo existe porque ninguém sensato entrega dinheiro a terceiros contando só com a boa intenção deles.
Mas há uma camada anterior. Quem faz valer o covenant? Quem executa a garantia? Quem reconhece o patrimônio separado? Quem impede o agente mais poderoso de mudar a regra quando ela deixa de lhe servir?
A Constituição é o covenant acima de todos os covenants.
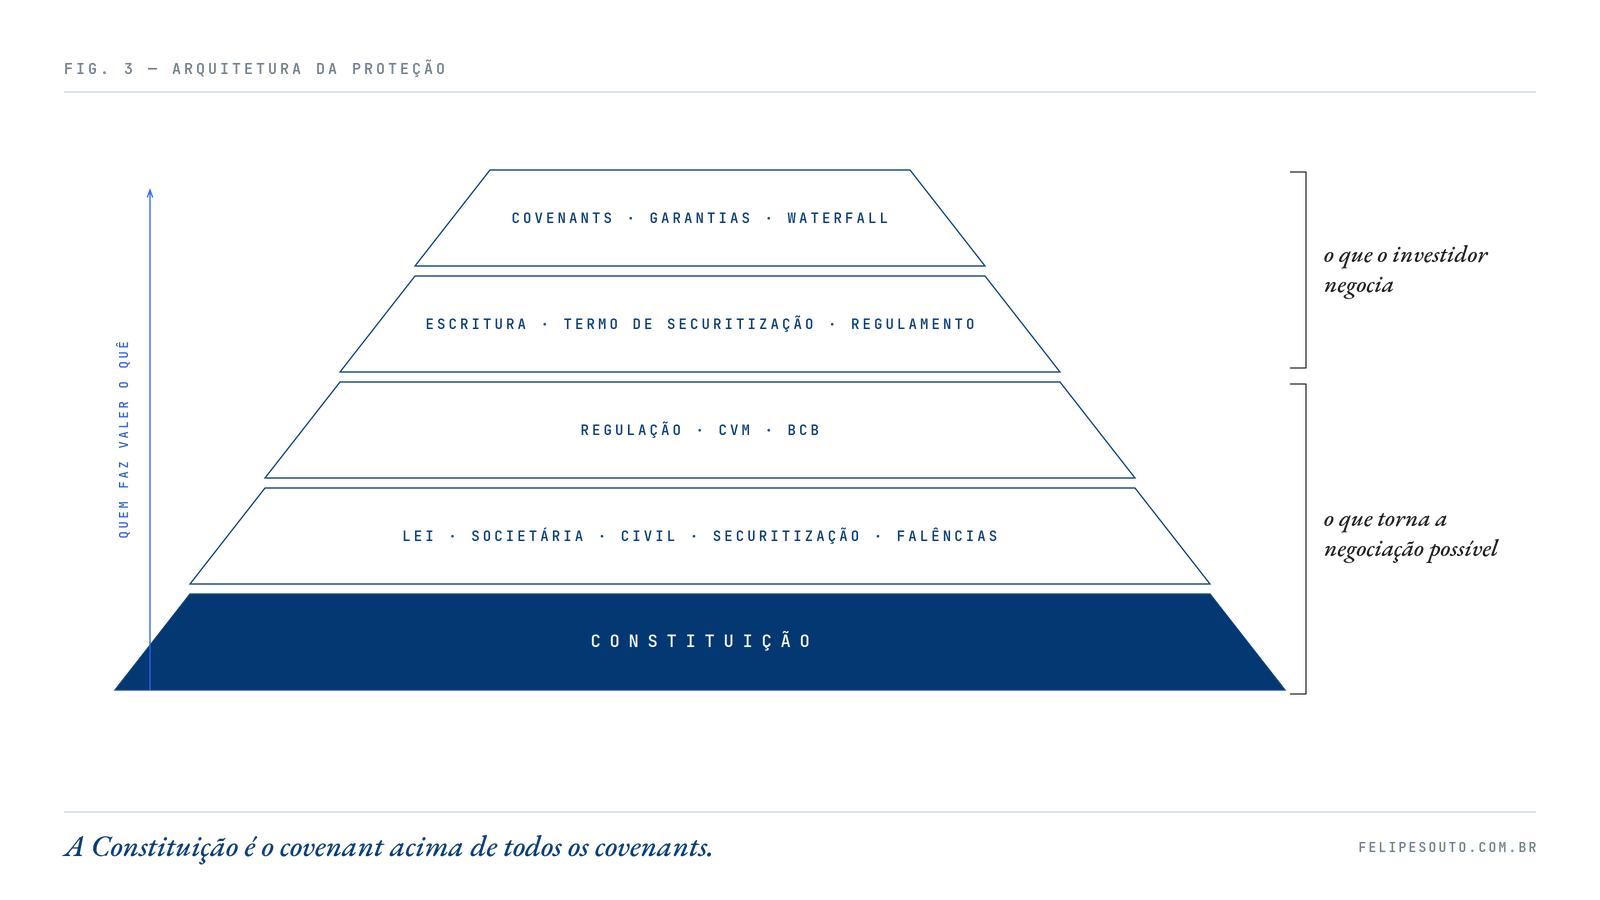
Ela não existe só para conter o Estado. Organiza o poder, inclusive o econômico. O problema brasileiro nunca foi apenas excesso ou falta de Estado. É fazer a instituição prevalecer sobre a relação pessoal: o público não pode ser extensão do privado, o mercado não pode ser sinônimo de acesso privilegiado a quem decide, e o Estado não pode ser patrimônio de quem o ocupa por quatro anos.
Democracia pressupõe divergência. Quero discutir impostos, Previdência, política industrial, tamanho do Estado, regulação. Quero que alguém defenda o oposto do que eu defendo. Essa é a graça.
Mas discutir as regras do jogo é diferente de discutir se continuaremos tendo jogo. Integridade eleitoral, alternância de poder, separação dos Poderes, direito de oposição, devido processo e a submissão de quem governa à mesma lei de quem é governado não são programa partidário. São infraestrutura.
E infraestrutura, ora bolas, se testa na tensão. O controlador de uma companhia aberta não demonstra respeito ao conselho de administração quando o conselho concorda com tudo. Demonstra quando o conselho diz não. Com governantes é igual: o compromisso institucional só aparece quando as instituições os contrariam.
Em nenhum lugar esse teste é tão sensível quanto nos bancos.
Banco não é uma empresa qualquer. Capta a poupança de terceiros, opera sob autorização do Estado e conta com uma rede de proteção — o FGC — financiada pelo próprio sistema. O artigo 192 da Constituição determina que o sistema financeiro sirva aos interesses da coletividade. Banco exerce atividade econômica com função social. Quando é capturado por interesses políticos ou criminosos, o problema deixa de ser a quebra de uma empresa. Passa a ser a captura da confiança pública.
O caso Banco Master é o exemplo mais recente, e talvez o mais grave. O Banco Central liquidou a instituição. A Polícia Federal investiga fraudes bilionárias, o Ministério Público Federal aponta que o BRB, banco público, injetou bilhões em operações com o Master, e as relações do controlador com políticos e autoridades estão sob apuração. Caberá à Justiça dizer quem responde pelo quê.7
O desenho, porém, já está à vista: um banco que cresceu captando sob o colchão do FGC, um banco público que, segundo o MPF, serviu de sustentação financeira, e proximidade com quem decide. É a cordialidade de Sérgio Buarque operando dentro do sistema financeiro.
A fronteira entre fraude financeira, captura política e crime organizado é mais tênue do que gostaríamos. Investigações recentes mostraram facções usando fundos e estruturas financeiras para lavar dinheiro do setor de combustíveis. O crime aprendeu a usar a infraestrutura do mercado.
Por isso é inútil encaixar o crime organizado na régua ideológica. Ele não tem compromisso com direita ou esquerda. Tem interesse — renda, território, proteção, influência — e senta à mesa com quem o convidar. Quando passa a controlar contratos públicos, agentes do Estado ou pedaços da infraestrutura financeira, deixa de ser apenas um problema de segurança. É extração de valor em estado puro: não produz nada, captura renda, orçamento, regulação. Captura o próprio Estado.
Aí, direita e esquerda explicam muito pouco. A fronteira é outra: Estado de Direito ou poder paralelo.
O outro lado da ponte
Não quero, porém, fazer uma defesa conservadora das instituições que temos. Preservar instituições não é preservar tudo como está.
O Brasil não tem só um problema de confiança institucional. Tem um problema histórico de acesso — à renda, à propriedade, ao crédito, à informação e aos canais pelos quais o capital encontra oportunidades. Furtado passou a vida mostrando como essa concentração reproduz o subdesenvolvimento mesmo quando o país cresce.
Se a conclusão for que a democracia importa porque garante segurança jurídica ao investidor, a tese está correta, mas é pequena demais para o país que podemos ter. Não quero instituições melhores só para proteger o patrimônio que já existe. Quero que elas permitam que muito mais patrimônio seja criado por muito mais gente.
É aí que entra o que venho chamando, nos últimos 09 anos, de democratização do mercado de capitais.
Durante anos, democratizar virou sinônimo de pôr uma corretora no celular: tíquete mínimo menor, R$ 100 onde antes eram necessários R$ 100 mil. Foi importante. Mas democratizou apenas um lado da ponte.
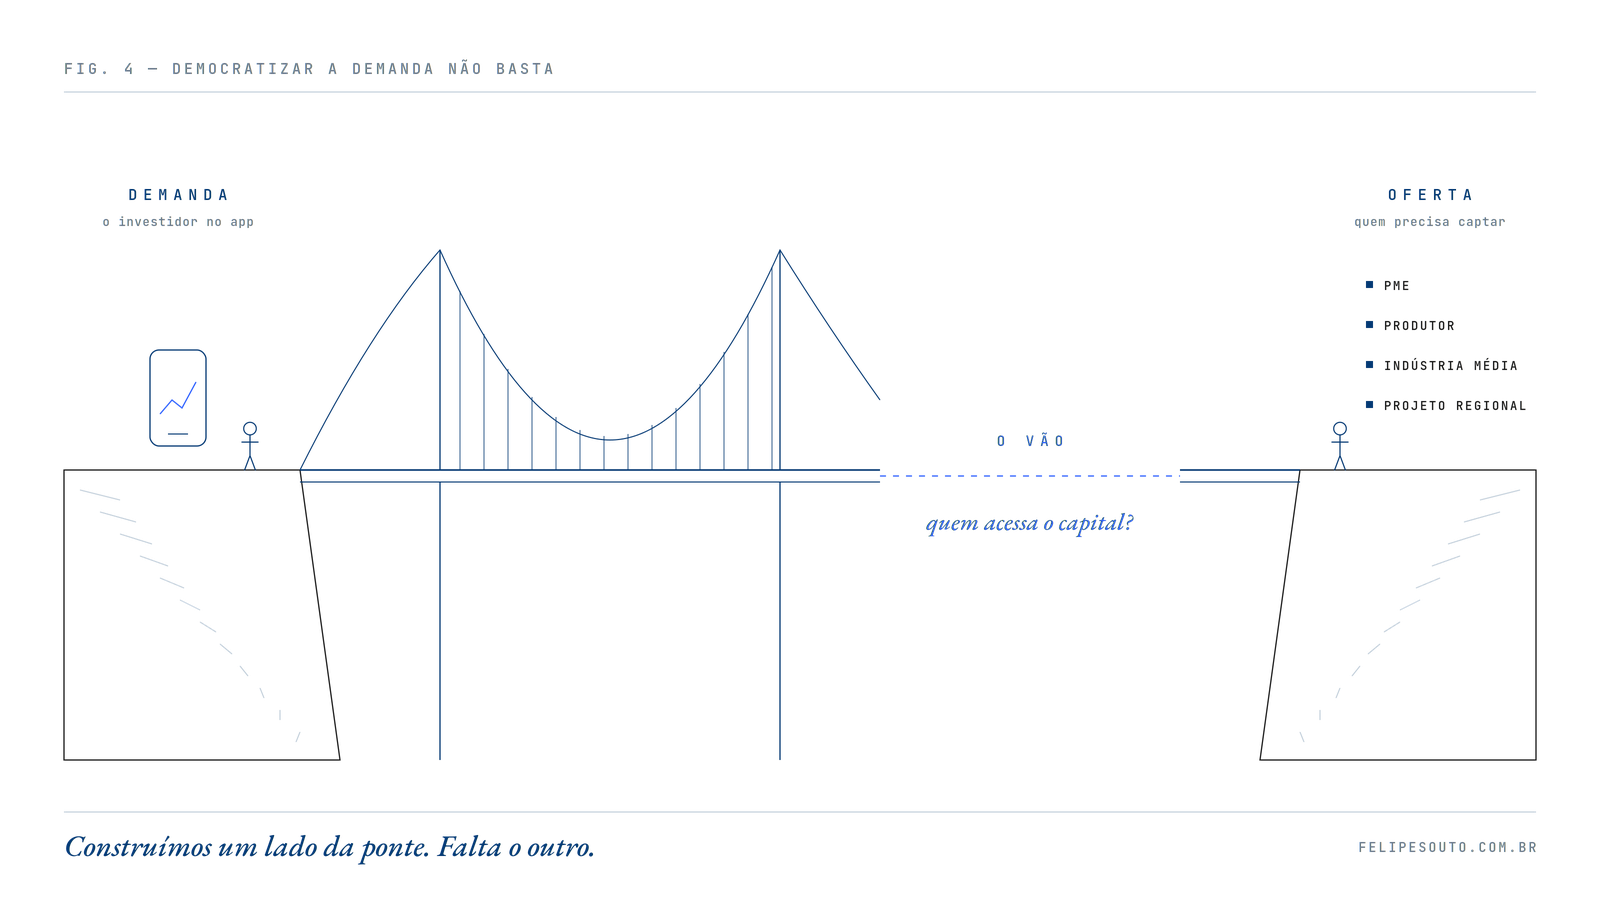
Do outro lado está o gargalo de verdade: quem consegue transformar um fluxo econômico real em ativo financiável.
É uma discussão profundamente furtadiana. O problema deixa de ser a existência de poupança e passa a ser a capacidade de convertê-la em capital produtivo espalhado pela economia. A pequena empresa financiando sua expansão, o produtor financiando a safra, a indústria média financiando uma linha nova, o projeto regional de infraestrutura encontrando investidor — e o crédito deixando de depender do balanço de meia dúzia de bancos.
Chamo isso de construir um mercado interno de capital: um mercado em que mais brasileiros deixem de ser apenas clientes de produtos financeiros e passem a ser emissores, originadores, credores e formadores de capital. Talvez tenha sido uma das pontes que faltaram à nossa industrialização.
O obstáculo é conhecido de quem já estruturou uma operação: entrar custa caro. Estruturação, jurídico, distribuição, custódia, escrituração, auditoria, agente fiduciário, liquidação. Quase tudo indispensável, quase tudo custo fixo.
Uma emissão de R$ 2 bilhões absorve milhões em estruturação. Uma empresa que precisa de R$ 5 milhões, não. Durante décadas, boa parte da economia ficou fora do mercado não por ter risco pior, mas por não ter escala para pagar o ingresso.
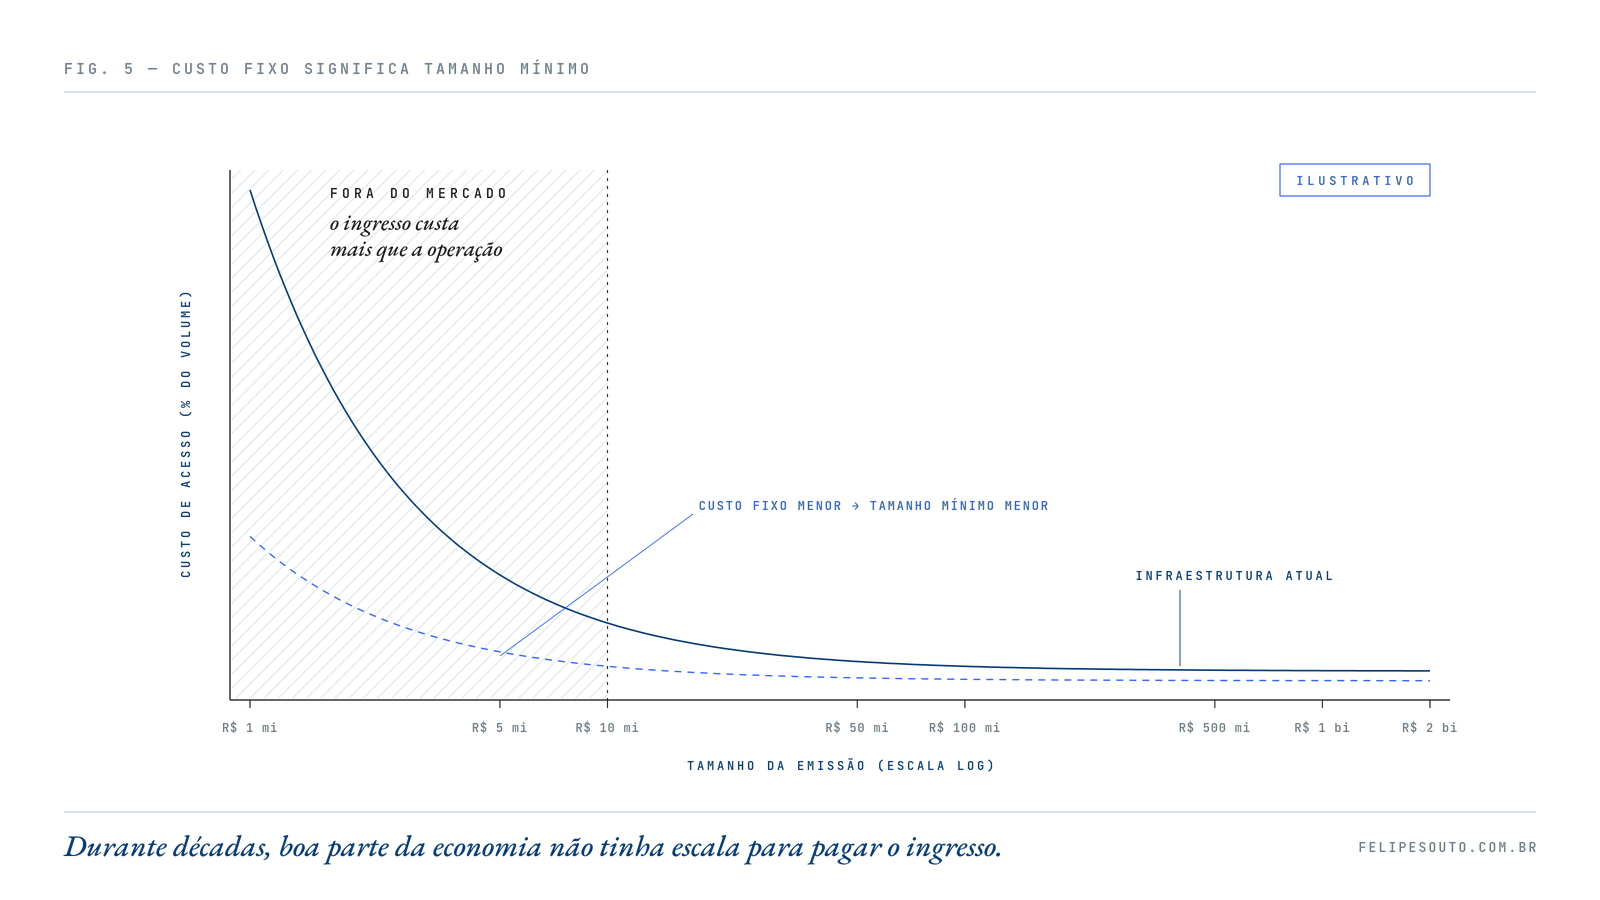
O efeito colateral é perverso. Se só os grandes acessam o capital mais barato, a própria infraestrutura financeira passa a reproduzir a concentração: o incumbente paga menos, o pequeno paga mais, e quem já está dentro amplia a vantagem.
Nesse ponto, democratização deixa de ser discurso e vira questão de arquitetura.
Infraestrutura, não tese
O Brasil vem abrindo portas: crowdfunding de investimento, novo regime de ofertas, reforma dos fundos, marco da securitização, Fiagro, o FÁCIL.5 A lista importa menos do que a direção. Estamos reduzindo o custo institucional de acesso e criando caminhos para emissores menores.
Regulação proporcional não significa menos proteção. Significa preservar a função da proteção sem impor a mesma arquitetura a operações de tamanhos completamente diferentes.
É aqui que a tecnologia fica interessante.
Tenho pouca paciência com o entusiasmo infantil por blockchain. Tokenizar uma porcaria não transforma a porcaria em bom ativo. Crédito ruim on-chain continua sendo crédito ruim, fraude tokenizada continua sendo fraude, e nenhum smart contract corrige um underwriting malfeito.
Tokenização não é a tese. É infraestrutura.
O que ela permite é separar função de instituição. Parte da intermediação financeira existe porque produz confiança: avaliar crédito, verificar lastro, fazer KYC, executar garantias, representar investidores. Essas funções não vão desaparecer. Outra parte existe para compensar sistemas que não conversam entre si, que reconciliam bases distintas e confirmam mil vezes a mesma informação. É essa segunda camada que a tecnologia ataca. Ela não elimina a confiança; reduz o custo de produzi-la.
Quando o ativo vira registro digital programável e o dinheiro passa a circular na mesma lógica — por stablecoins, depósitos tokenizados ou outras formas reguladas de dinheiro digital —, a reconciliação diminui, a liquidação acelera e o ativo só troca de dono se o dinheiro também trocar.6
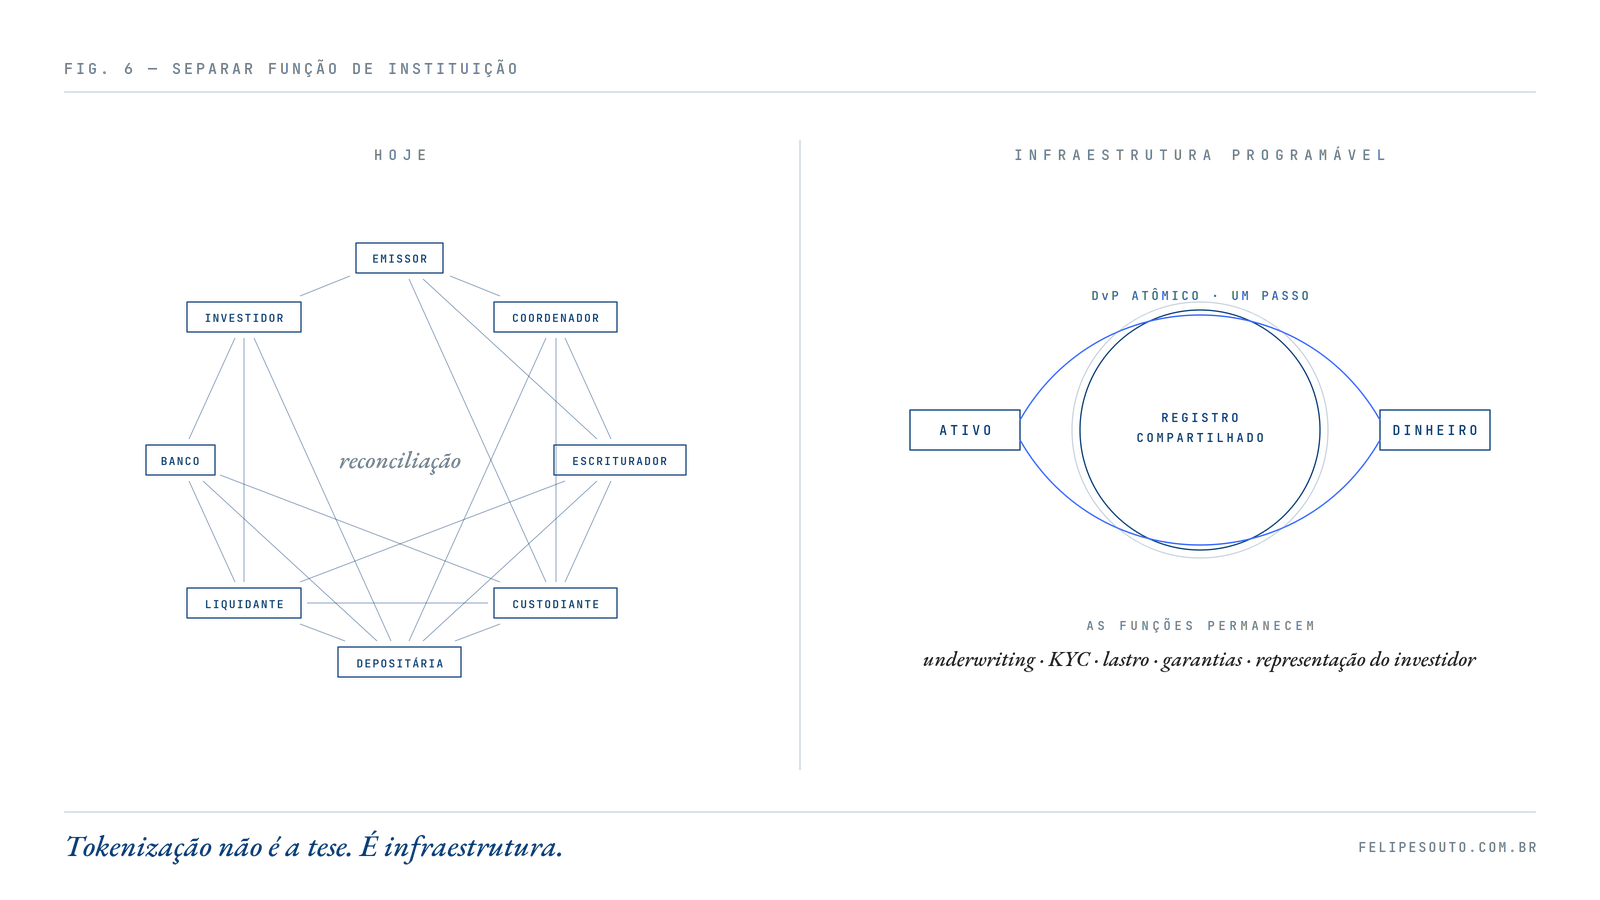
O ponto não é colocar uma emissão de R$ 1 bilhão na blockchain para dizer que ela está na blockchain. É tornar viável a emissão de R$ 5 milhões que nunca chegaria ao mercado: recebíveis de pequenas e médias empresas, crédito agro, energia distribuída, equipamentos, direitos creditórios, ativos judiciais, projetos regionais de infraestrutura. Uma cauda longa da economia real que gera renda e emprego, mas sempre esteve longe demais do mercado.
Não quero um mercado sem intermediários. Quero um mercado em que cada intermediário precise provar o valor que adiciona. Quem origina, analisa, distribui e protege bem o investidor fica. Quem está na cadeia só porque a regra do século XX precisava dele vai ter de encontrar outra função.
Capital é poder
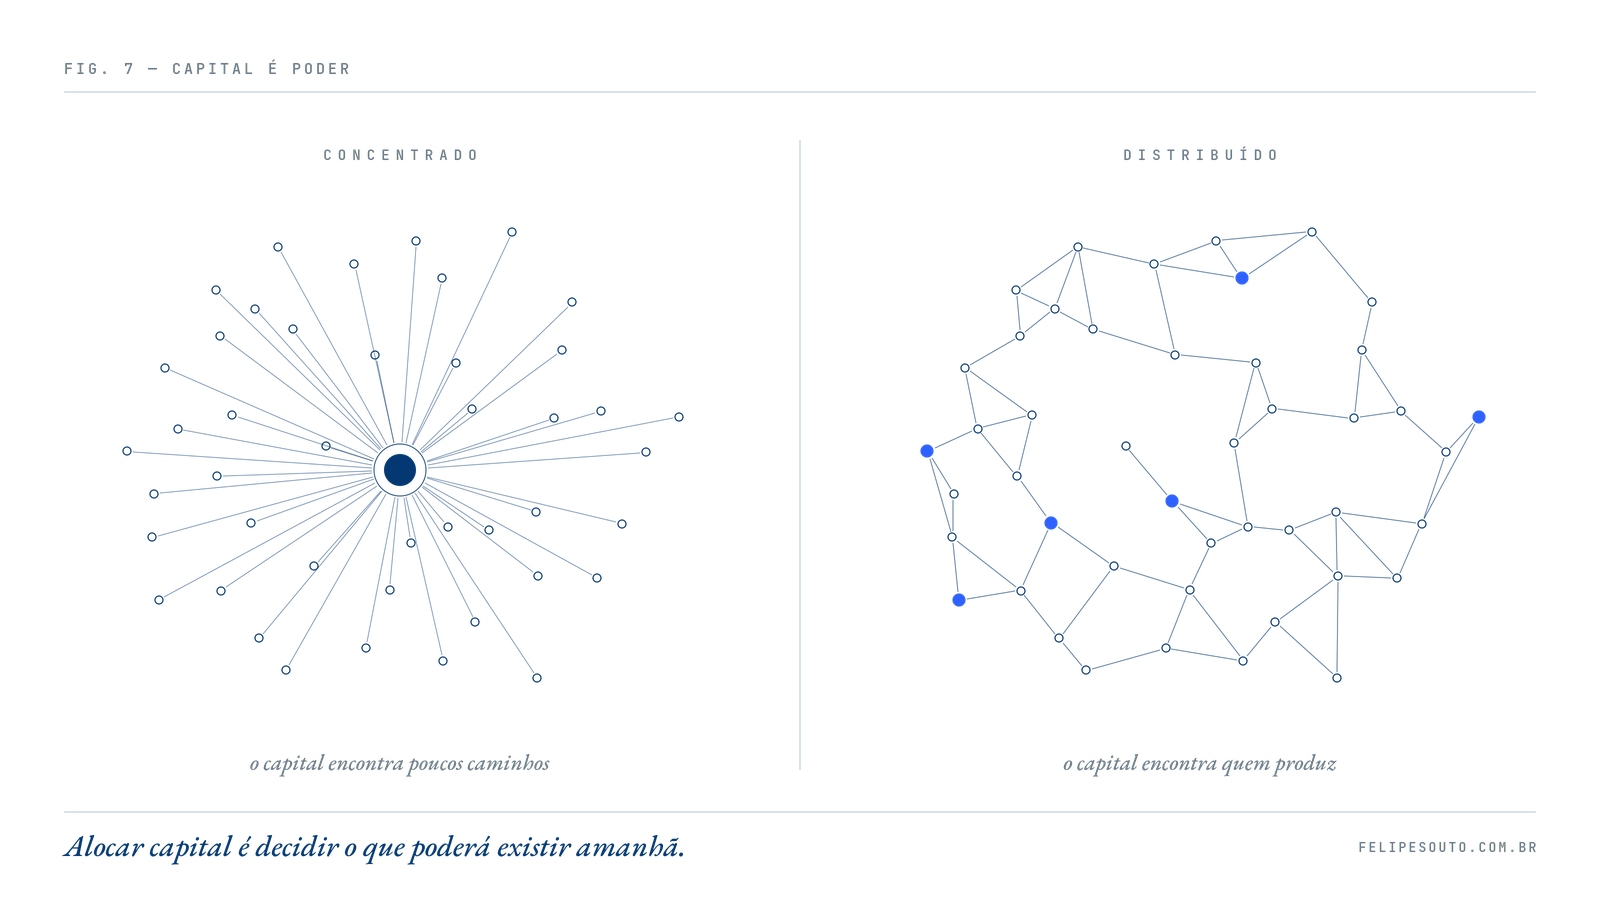
Decidir quem recebe capital é decidir, em alguma medida, o que vai existir amanhã: que empresa cresce, que projeto sai do papel, que tecnologia recebe recursos, que região recebe investimento.
Alocar capital é decidir sobre o futuro.
Volto, então, à pergunta feita por Moreira Sales: o que fazemos diante daquilo que sabemos ?
Sabemos que democracia e mercado de capitais são coisas diferentes, e não quero forçar a semelhança. Mas existe entre eles um parentesco. Os dois servem para impedir que o poder fique parado nas mesmas mãos. A democracia faz isso com o poder político: obriga quem governa a prestar contas, a respeitar limites e, de tempos em tempos, a entregar o cargo. O mercado de capitais, quando funciona, pode fazer algo parecido com o poder de financiar, tirando do balanço de poucos a decisão sobre o que merece capital. Pode — não é garantido. Já vimos mercado servir para concentrar.
Por isso a régua que uso hoje para medir políticos, partidos e narrativas parte de questionamentos, não de convicções rasas. Pergunto se há regra ou arbítrio, competição ou captura, criação de valor ou cobrança de pedágio. E se, no fim do dia, o poder ficou mais distribuído ou mais concentrado.
Com o mercado vale o mesmo princípio: há uma função da qual ele não pode se afastar. O mercado de capitais não deveria existir para financiar o próprio mercado de capitais. Existe para financiar a economia — a indústria média, o produtor, a obra de saneamento, a empresa que nunca conseguiu passar da porta.
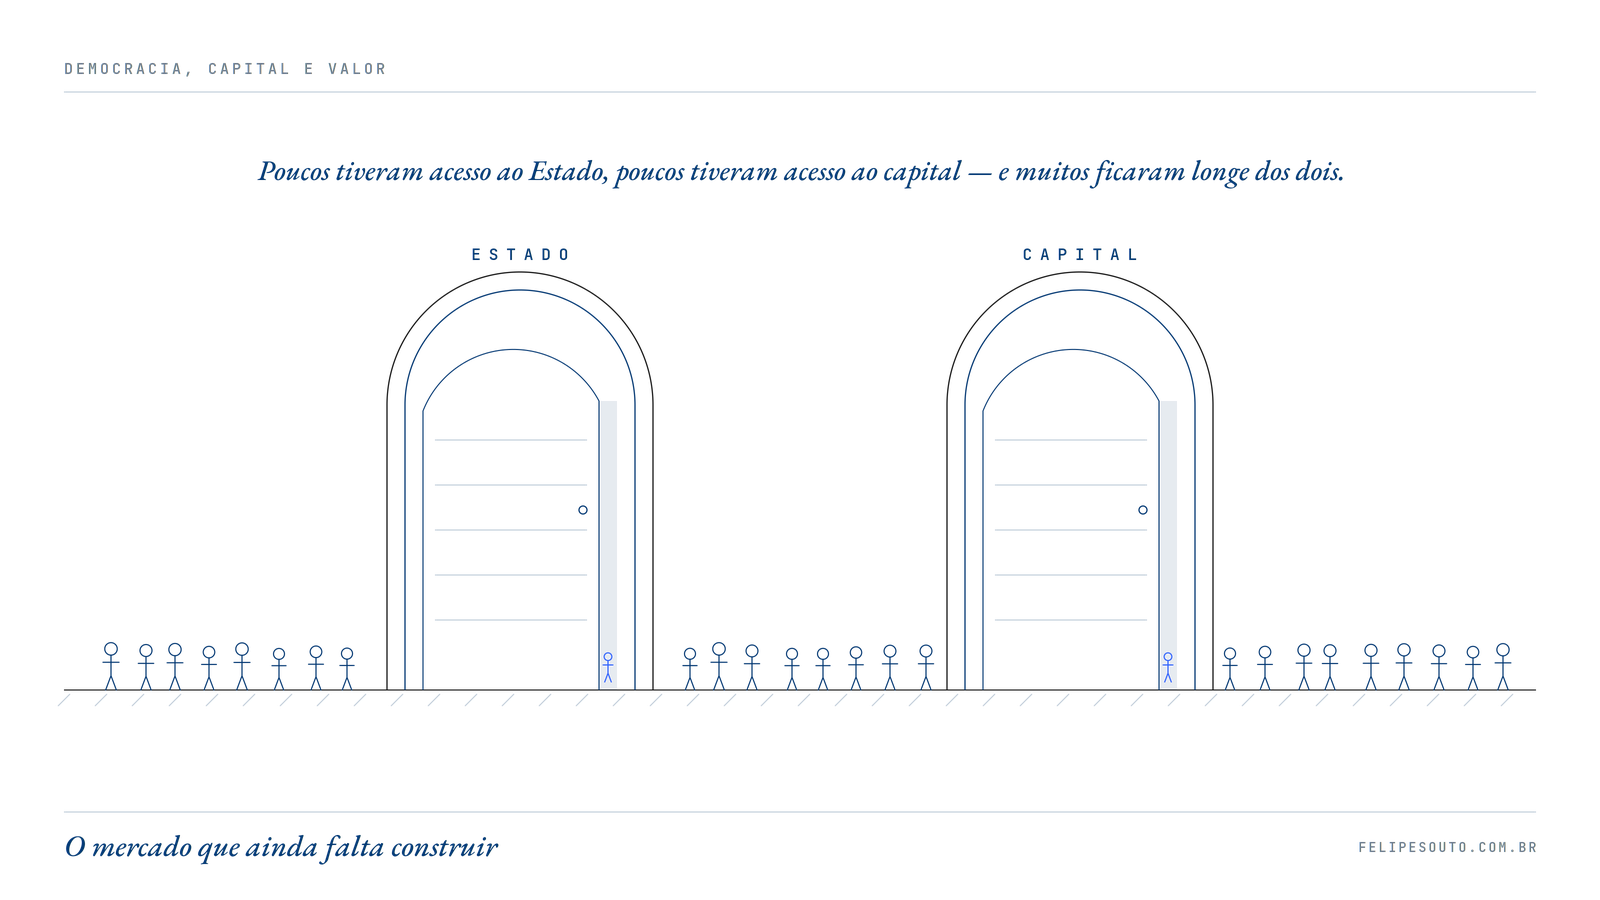
Durante séculos, o Brasil concentrou duas formas de poder: o acesso ao Estado e o acesso ao capital. Poucos tiveram acesso ao Estado, poucos tiveram acesso ao capital — e muitos ficaram longe dos dois.
Desde 1988, com avanços e recuos, abrimos boa parte da primeira porta. A segunda continua quase fechada. Democratizar uma sem a outra é fazer metade do trabalho.
Se tecnologia, regulação e mercado conseguirem aproximar a poupança de quem produz, sem destruir as instituições que nos permitem confiar em desconhecidos, teremos feito algo maior do que tokenizar ativos e democratizar os mercados.
Teremos descentralizado poder.
Talvez seja aí que democracia e mercado de capitais finalmente se encontram.
Notas
1. SALLES, João Moreira. “O que esses brasileiros sabem”. piauí, 2026.
2. Sérgio Buarque recusou explicitamente a leitura da cordialidade como bondade na polêmica com Cassiano Ricardo, publicada em 1948 e reproduzida em edições posteriores de Raízes do Brasil. O homem cordial pode ser afetuoso ou hostil; o que o define é a primazia do vínculo pessoal sobre a regra impessoal.
3. Publicado em 1959. O argumento sobre a expansão do mercado interno a partir da massa de salários aparece na análise da transição do trabalho escravizado para o assalariado, na economia cafeeira.
4. No original, The Value of Everything: Making and Taking in the Global Economy (2018). O subtítulo resume a distinção usada aqui: making (criar) e taking (capturar).
5. Resolução CVM 88/2022 (crowdfunding de investimento); Resoluções CVM 160 e 161/2022 (ofertas públicas, que substituíram as Instruções 400 e 476); Resolução CVM 175/2022 (novo marco dos fundos); Lei 14.430/2022 (marco legal da securitização); Lei 14.130/2021 (Fiagro); regime FÁCIL, criado pela CVM em 2025 para companhias de menor porte.
6. O mecanismo é conhecido como delivery versus payment (DvP) atômico. O BIS discute o tema no capítulo III do Annual Economic Report 2025. No Brasil, a CVM concluiu em 2026 a proposta de um programa piloto para testar tokenização ao longo da cadeia de valores mobiliários.
7. O Banco Central decretou a liquidação extrajudicial do Banco Master em novembro de 2025. As investigações da Polícia Federal (Operação Compliance Zero) e do Ministério Público Federal seguem em curso. Os fatos mencionados referem-se a apurações em andamento; até a data desta publicação, nenhum dos investigados tem condenação definitiva.
Referências
FURTADO, Celso. Formação Econômica do Brasil. Rio de Janeiro: Fundo de Cultura, 1959. Edição atual: São Paulo, Companhia das Letras.
HOLANDA, Sérgio Buarque de. Raízes do Brasil. Rio de Janeiro: José Olympio, 1936. Edição crítica org. por Pedro Meira Monteiro e Lilia Moritz Schwarcz: São Paulo, Companhia das Letras, 2016.
MAZZUCATO, Mariana. O Valor de Tudo: produção e apropriação na economia global. São Paulo: Portfolio-Penguin, 2020. Original: The Value of Everything. Londres: Allen Lane, 2018.
SALLES, João Moreira. “O que esses brasileiros sabem”. piauí, 2026.
Para ir além
BIS. Annual Economic Report 2025, cap. III: “The next-generation monetary and financial system”. bis.org
CVM. CVM cria regime FÁCIL para facilitar acesso de companhias de menor porte ao mercado de capitais, 2025. gov.br/cvm
CVM. Técnicos da CVM finalizam proposta de piloto para testar tokenização no mercado de capitais, 2026. gov.br/cvm