

Na abertura do Macro Day do BTG Pactual, no fim de agosto, André Esteves apresentou uma leitura do Brasil que rompe com o vício recorrente de tratar o país como um projeto a refundar. O grande desequilíbrio, para ele, é a trajetória da dívida pública, um problema técnico. Com a dívida estabilizada, a Selic poderia convergir de forma sustentável para um dígito. Em contrapartida, Esteves enxerga ativos concretos: reservas robustas, um sistema financeiro resiliente e um mercado de capitais dinâmico [1].
A provocação está na premissa. Estamos acostumados a pensar o Brasil como um projeto que precisa recomeçar a cada ciclo, com outro governo, outro plano e outra promessa de pôr ordem na casa. Esteves parte de outro lugar: existe uma base construída e um problema grave a resolver sobre ela. Se ele estiver certo, a natureza do risco muda. Quem presume partir do zero teme não alcançar a maturidade; quem reconhece a base construída deve temer que a estrutura perca valor mesmo mantendo-se de pé.
No artigo anterior, Democracia, capital e valor: o mercado que podemos construir, defendi que a próxima etapa da democratização do mercado de capitais não reside em apenas atrair mais pessoas físicas para o consumo de produtos de varejo, mas em expandir o universo de emissores com acesso à captação. Escrevi que o custo fixo exclui, que capital é uma forma de poder e que um mercado profundo depende de substituir “eu conheço o dono” por “eu conheço as regras”. A intervenção de Esteves suscita uma questão central para os rumos do financiamento produtivo: se estamos próximos de consolidar um mercado capaz de canalizar poupança a quem produz, que erros institucionais poderiam desmantelar essa construção?
Da poupança ao projeto
Para quem estrutura operações há alguns anos, a mudança aparece menos nos recordes do que no tipo de conversa que passou a ser possível. O volume impressiona: em 2025, as ofertas públicas somaram R$ 838,8 bilhões, o maior volume da série histórica da ANBIMA, com FIDCs e notas comerciais crescendo junto com as debêntures [2]. Mais importante do que o total, porém, é o que alguns avanços passaram a permitir.
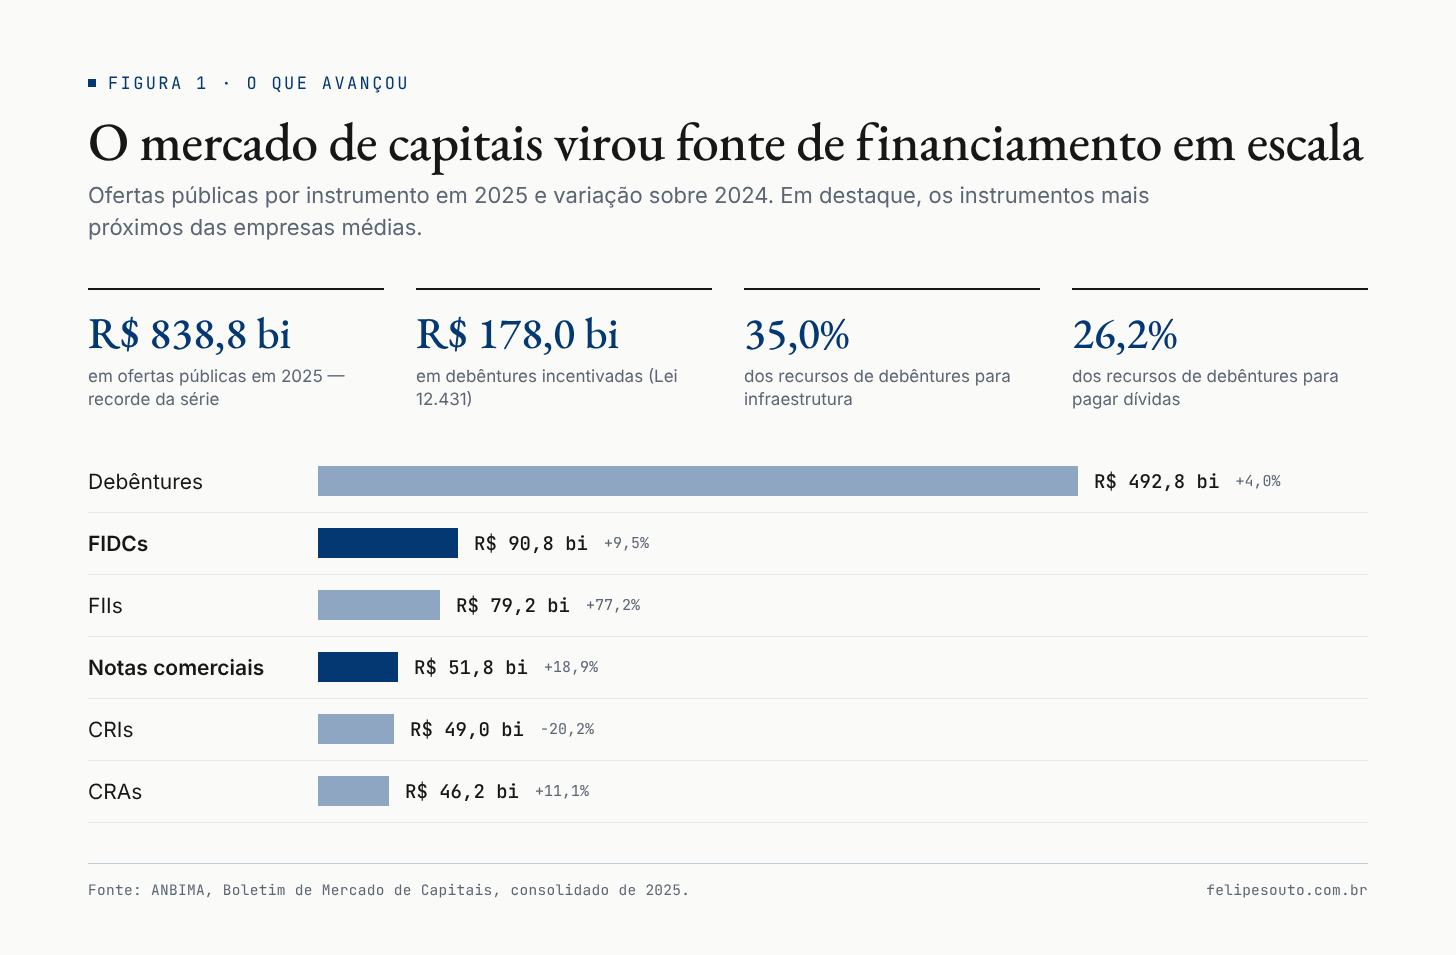
A mudança estrutural recente não veio de um único movimento, mas de um choque de infraestrutura regulatória que abriu o mercado em três frentes.
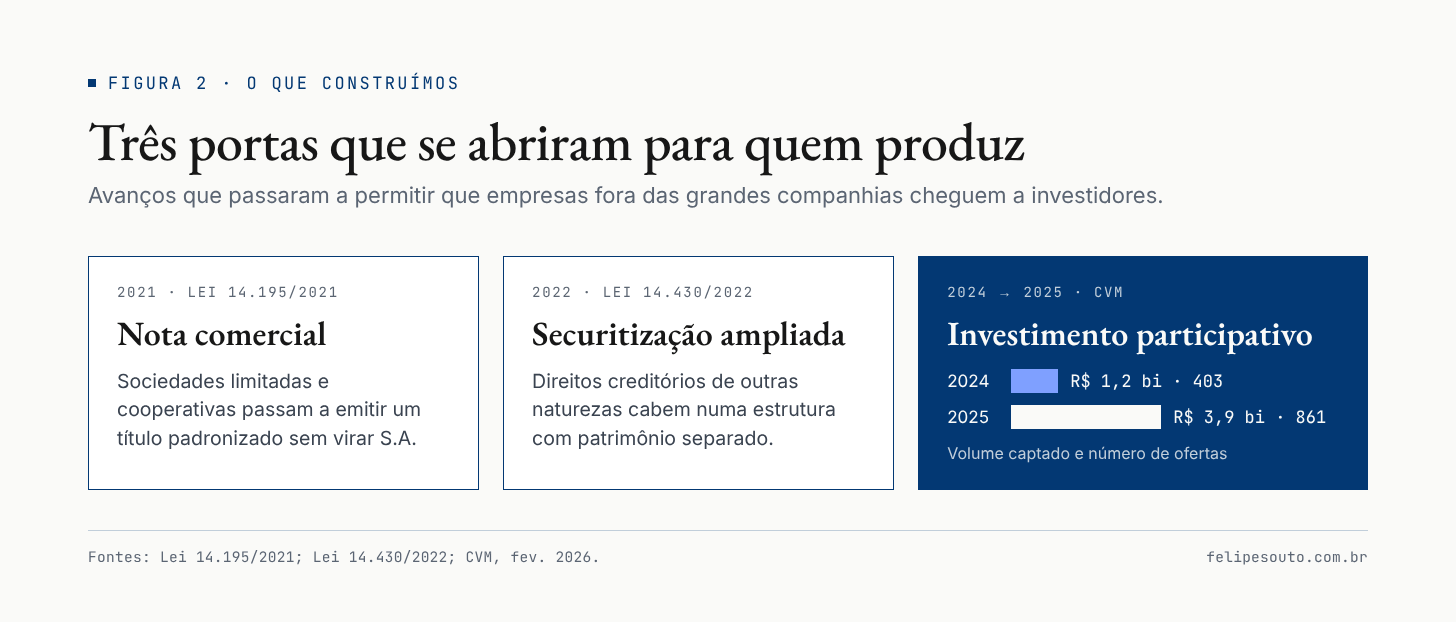
A primeira foi a modernização das regras de emissão e acesso. A entrada em vigor das Resoluções CVM 160 e 161 unificou regimes de ofertas públicas e reduziu o ‘pedágio’ burocrático, enquanto a lei passou a permitir que sociedades limitadas emitissem notas comerciais [3]. Na prática, uma empresa média com boa governança deixou de precisar de uma conversão complexa para S.A. e ganhou uma via expressa para acessar o investidor.
A segunda frente ampliou o que pode virar ativo financiável e modernizou seus veículos. O marco da securitização de 2022 permitiu empacotar direitos creditórios de novas naturezas — separando o risco do recebível do balanço de quem o origina [4]. Simultaneamente, a Resolução CVM 175 revolucionou a indústria de fundos, modernizando os FIDCs e instituindo a segregação de patrimônio por classes de cotas.
Juntos, esses arcabouços permitiram que o fluxo financeiro de uma usina de energia ou as faturas de uma clínica regional coubessem em estruturas de risco delimitado que o mercado já precifica com segurança.
A terceira foi o encontro da tecnologia com a distribuição nas margens do sistema. A evolução do investimento participativo e o amadurecimento das diretrizes de tokenização de ativos criaram portas de entrada para operações fragmentadas.
Apenas o crowdfunding de investimentos captou R$ 3,9 bilhões em 2025, o triplo do ano anterior, em 861 ofertas [5]. Ainda é um volume incipiente diante dos trilhões do mercado de capitais tradicional, mas a pavimentação regulatória deixa clara a direção: a transformação institucional para financiar quem produz já está de pé.
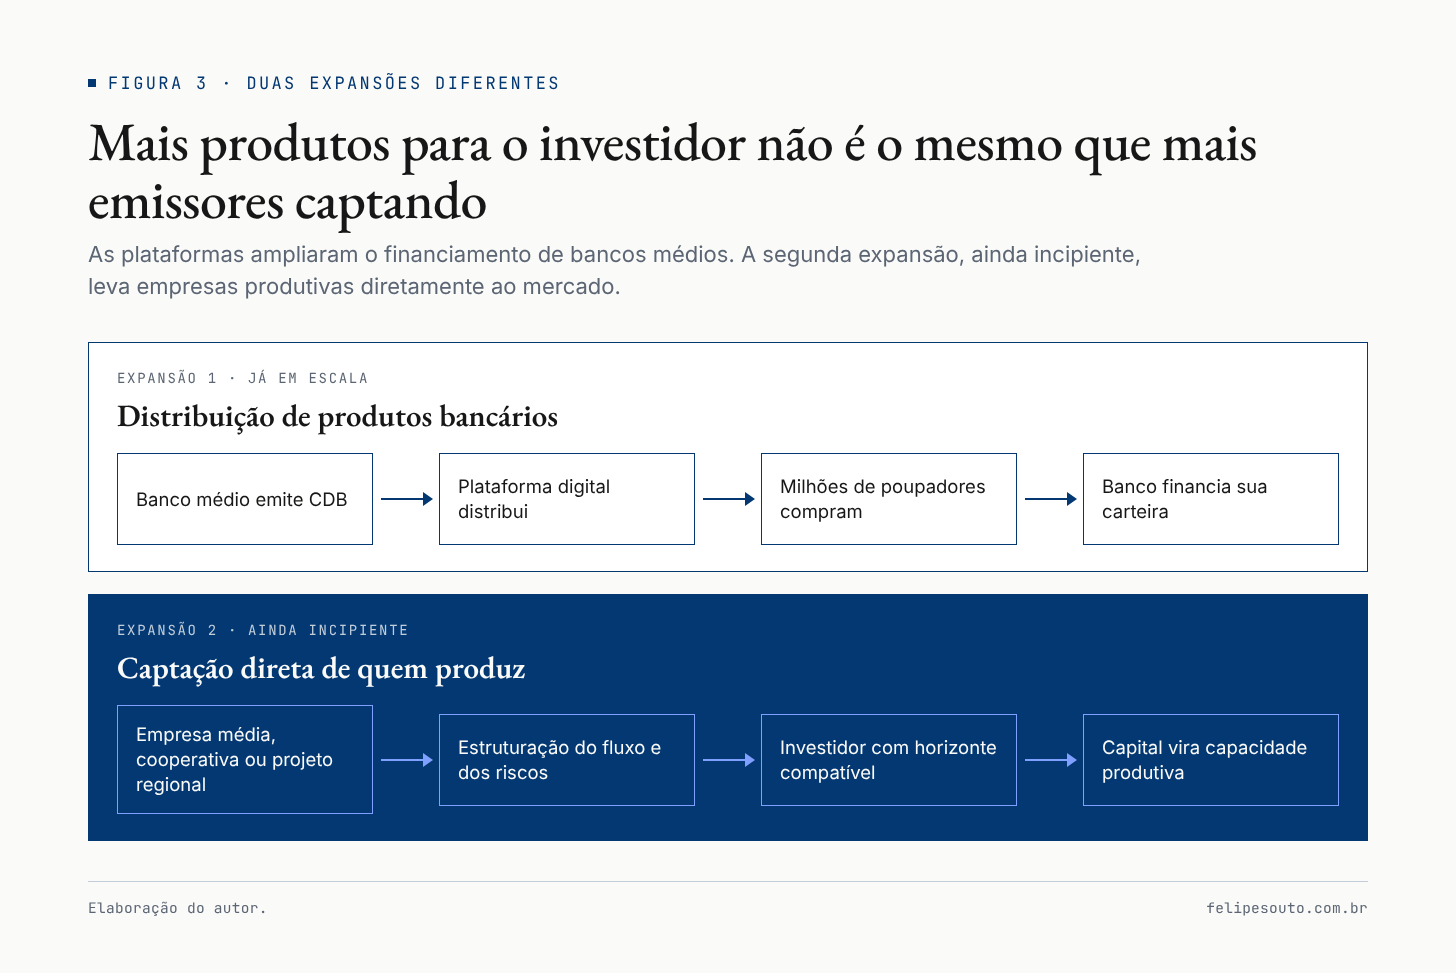
Os canais de distribuição também mudaram, e aqui é preciso separar duas expansões diferentes. As plataformas digitais colocaram diante de milhões de investidores produtos que antes circulavam entre poucos clientes de alta renda. Isso abriu um canal novo de captação para bancos que antes dependiam de agências próprias ou de poucos compradores.
É um avanço relevante, mas é financiamento bancário, e não significa, por si, que empresas produtivas passaram a captar diretamente no mercado de capitais. Ter mais produtos disponíveis ao investidor e ter mais emissores produtivos conseguindo captar são movimentos distintos, e foi do segundo que tratei no artigo anterior.
A infraestrutura de distribuição que hoje vende CDBs com eficiência ainda tem dificuldade para distribuir a nota comercial, CRI, CRA, DEB de uma empresa média que ninguém conhece.
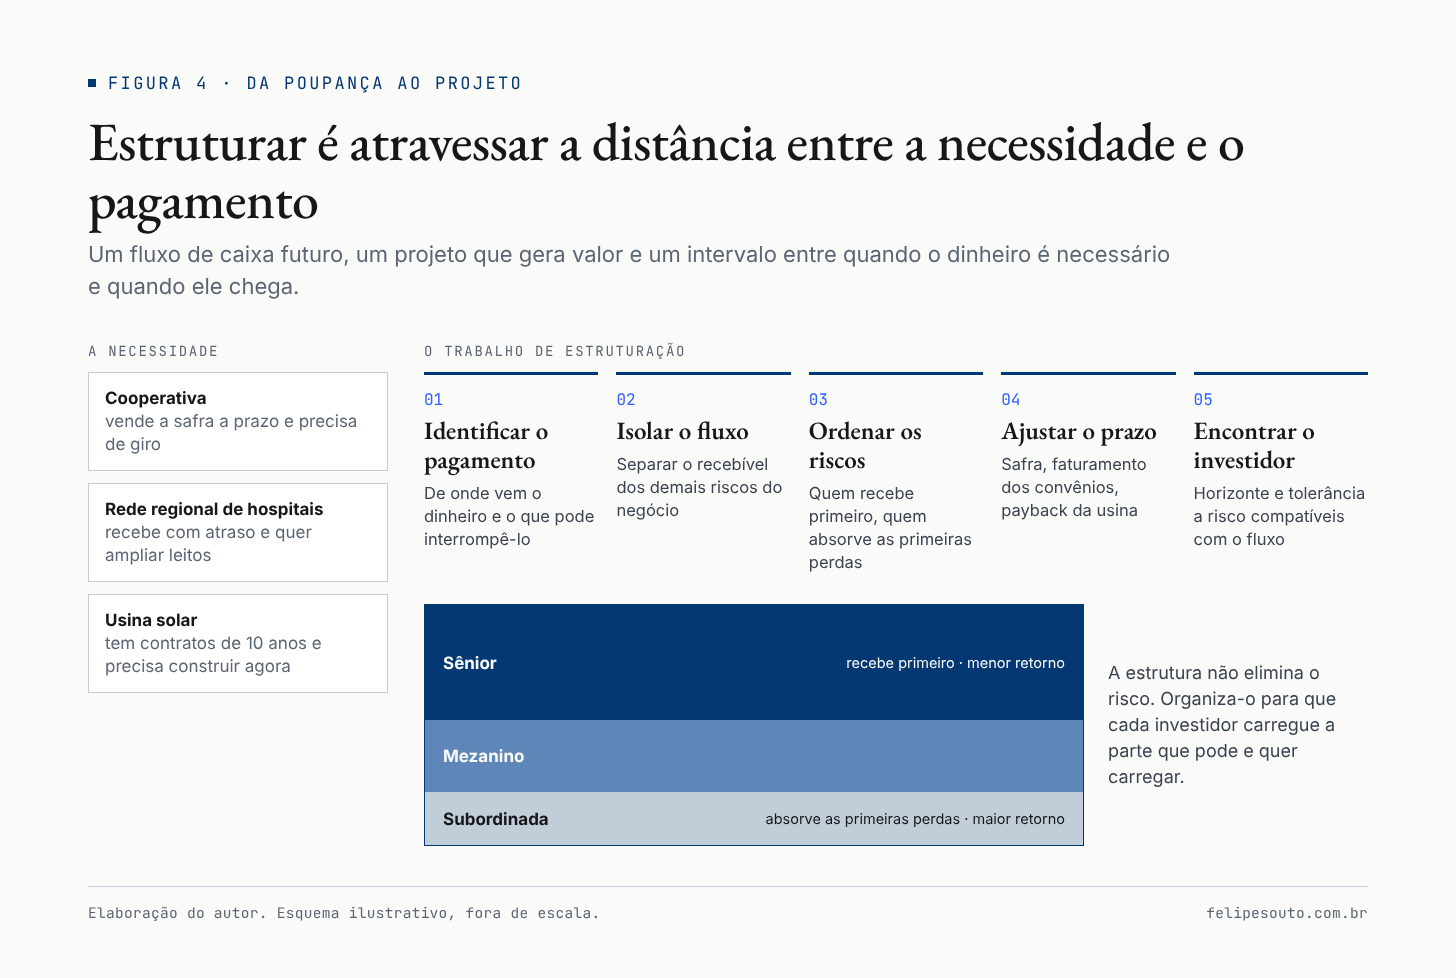
O que torna possível essa segunda expansão é a capacidade de estruturar, menos visível do que os recordes e talvez o ativo mais valioso do sistema. Seus exemplos mais simples são também os mais reveladores. Uma cooperativa de produtores vende a safra a prazo para tradings e indústrias e precisa de capital de giro antes de receber.
Uma rede regional de hospitais recebe de operadoras de saúde com meses de atraso e quer ampliar leitos. Um empreendedor de energia solar numa cidade média tem contratos de fornecimento de dez anos e precisa construir a usina agora. Em todos esses casos existe um fluxo de caixa futuro, um projeto que gera valor e uma distância entre o momento em que o dinheiro é necessário e o momento em que ele chega.
Estruturar é atravessar essa distância. Começa por identificar com precisão de onde vem o pagamento e o que pode interrompê-lo. Depois, é preciso isolar esse fluxo de outros riscos do negócio, decidir quem recebe primeiro e quem absorve as primeiras perdas, e ajustar o prazo da operação ao ciclo do ativo, seja a safra, o tempo de faturamento dos convênios ou o payback da usina.
Por fim, encontrar o investidor cujo horizonte e cuja tolerância a risco combinam com aquele fluxo. Um mesmo projeto pode ser financiado por um fundo que aceita prazos longos, por um investidor que prefere a parcela mais protegida e por outro que aceita a parcela subordinada em troca de retorno maior. A estruturação não elimina o risco. Organiza-o de forma que cada um carregue a parte que pode e quer carregar.
É aqui que a tradição dos bancos de investimento importa, sem que isso exija nostalgia. André Esteves se formou no Pactual, onde entrou em 1989 e chegou a sócio, e participou da venda do banco ao UBS e da recompra que deu origem ao BTG Pactual [7].
Os bancos de investimento brasileiros daquela geração se organizavam como partnerships, com os sócios mantendo o próprio patrimônio comprometido no negócio, e seu ofício era entender riscos e organizar capital para que negócios acontecessem.
O critério que me interessa nessa tradição é que a reputação deveria ser consequência de operações que funcionaram e continuar sujeita a verificação. Ele contrasta com o fascínio contemporâneo por ascensões rápidas, que trata visibilidade como certificado de competência e aparece, por exemplo, entre criadores de conteúdo convertidos em mentores de negócios. No mercado de capitais, uma estrutura vale pelo que entrega ao longo do prazo, não pela velocidade com que foi vendida.
Esse trabalho também mostra por que desenvolvimento não se reduz a crédito mais barato. Juros menores podem viabilizar investimentos e mudar decisões produtivas, e isso conta muito. Sozinhos, porém, não bastam para democratizar o acesso. O que amplia a economia é combinar custo menor com três outros pilares. Mais fontes de financiamento, para que uma empresa não dependa da decisão de um único banco. Prazos adequados ao que se financia, para que um projeto de dez anos não precise ser rolado a cada dezoito meses. E capacidade de financiar quem antes estava fora, como o produtor sem garantia imobiliária, a empresa média sem rating ou o projeto regional distante dos grandes centros.
Onde ainda não se chega
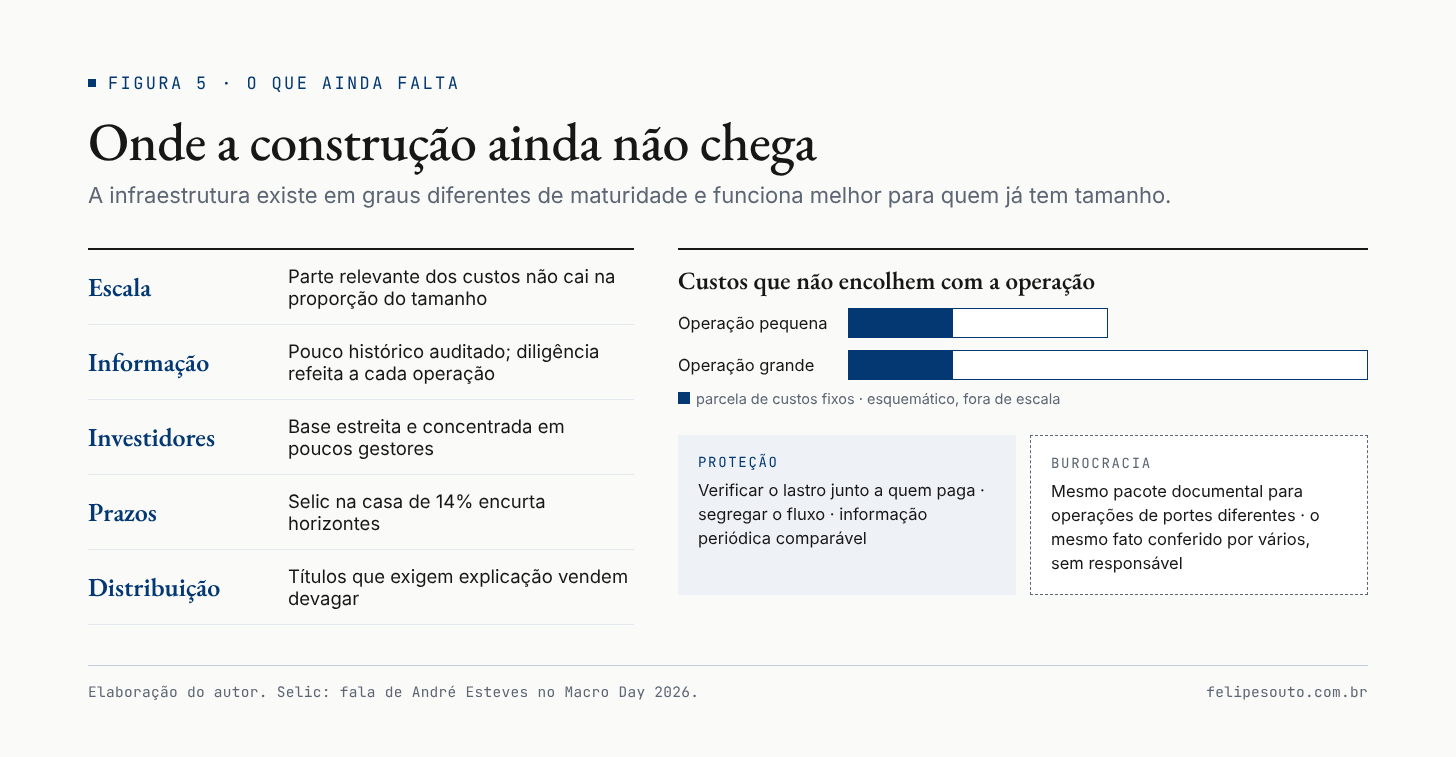
A infraestrutura existe, mas com graus desiguais de maturidade, e ainda não alcança toda a economia. A maior parte do volume de 2025 veio de grandes emissores, de infraestrutura e de refinanciamento de dívidas já existentes [2]. O mercado funciona com fluidez para quem já tem porte, mas de forma incipiente para quem mais precisaria dele.
Parte do problema é escala. Uma parcela relevante dos custos de estruturar, documentar, auditar e acompanhar uma operação não cai na proporção do tamanho dela e, por isso, pesa muito mais sobre a operação pequena. Outra parte é informação.
A empresa média costuma ter histórico auditado mais escasso, menos dados públicos e pouca cobertura de analistas, exigindo que o investidor produza, a cada operação, uma análise que não se reaproveita na seguinte. O registro eletrônico de duplicatas, previsto em lei desde 2018 [8], mostra o que uma infraestrutura de dados pode fazer.
Quando o registro é amplo e íntegro, verificar se um recebível existe, se já foi dado em garantia e como o devedor costuma pagar deixa de ser um trabalho artesanal. Sua eficácia, contudo, depende da adoção ampla e da confiabilidade do registro.
Faltam também investidores e prazos. A base disposta a alocar em risco de empresas médias ainda é estreita e concentrada em poucos gestores especializados, enquanto o investidor pessoa física prefere títulos isentos e garantidos àqueles que demandam análise detalhada de crédito.
Com a Selic na casa de 14%, um ambiente que Esteves chamou de “muito hostil” [1], poucos projetos de longo prazo competem com a renda fixa de baixo risco, e os prazos se encurtam. E falta capacidade de distribuição para títulos que exigem explicação, acompanhamento e um investidor disposto a ouvir.
Nada disso se resolve só com menos regras. Algumas exigências resolvem riscos reais: verificar o lastro junto a quem paga, segregar o fluxo de pagamento, obrigar a prestar informação periódica em formato comparável. Outras apenas acrescentam custo, como aplicar a uma operação pequena o mesmo pacote documental de uma grande ou fazer vários agentes conferirem o mesmo fato sem que nenhum responda por ele. A regulação proporcional que defendi no artigo anterior não pede menos proteção. Pede proteção calibrada ao risco que pretende cobrir.
Há, porém, uma condição que raramente aparece nas planilhas e que determina até onde essa construção pode ir.
O investidor que compra um certificado lastreado nos recebíveis de uma cooperativa não conhece os cooperados. Quem financia a usina solar não conhece os consumidores que vão pagar a energia.
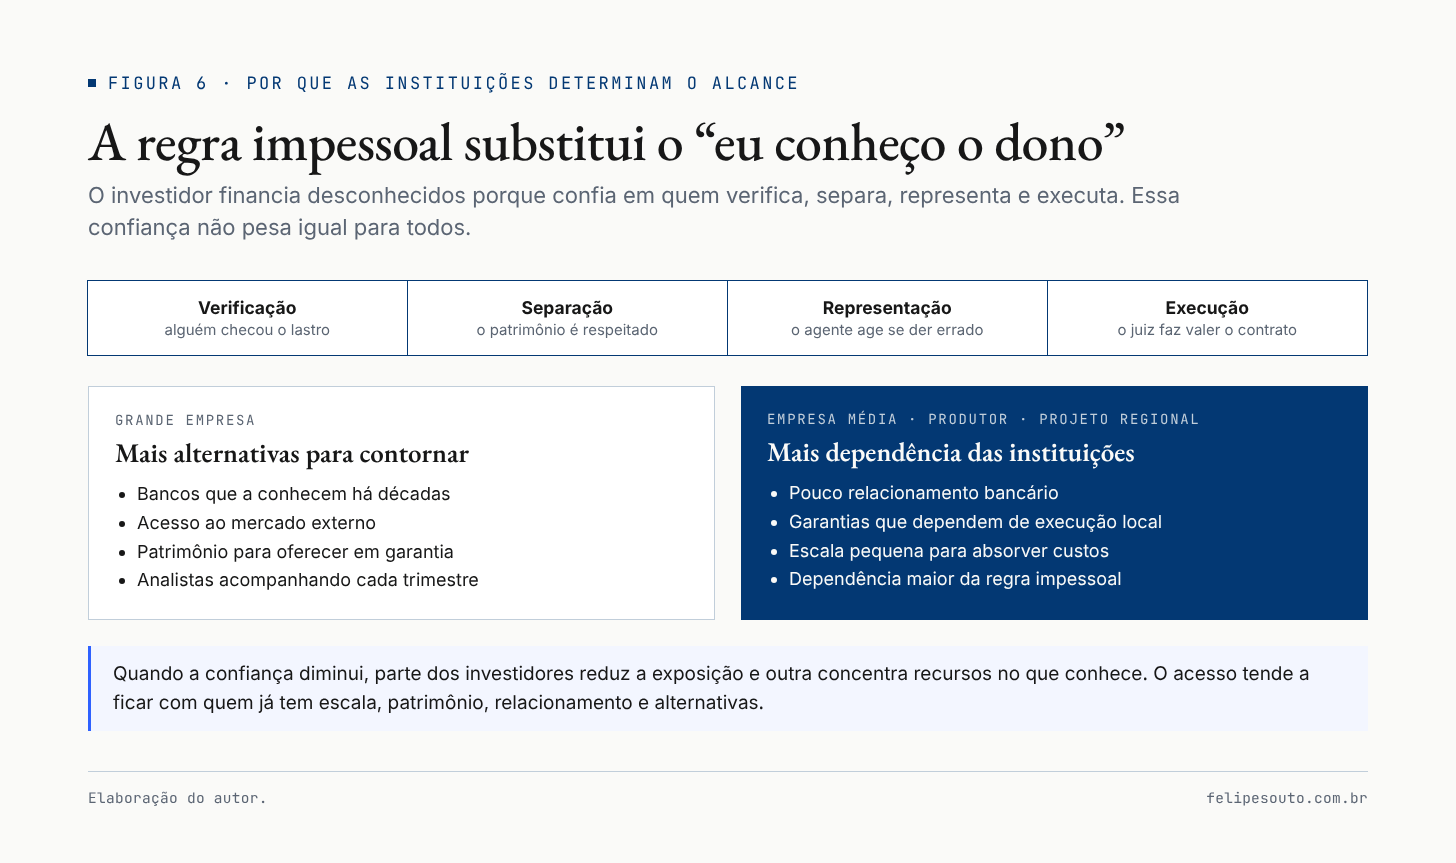
Eles aceitam financiar porque confiam que alguém verificou o que precisava ser verificado, que a separação do patrimônio será respeitada, que o agente fiduciário agirá se algo der errado e que um juiz fará valer o contrato num prazo razoável.
Um mercado de capitais profundo é, antes de tudo, uma infraestrutura institucional: permite que pessoas que nunca se encontrarão confiem umas nas outras sem depender de proximidade pessoal.
Essa confiança não pesa igual para todos. Grandes empresas também podem perder acesso quando as instituições se deterioram, mas dispõem de mais alternativas para absorver ou contornar o problema: bancos que as conhecem há décadas, acesso ao mercado externo, patrimônio para oferecer em garantia, analistas que acompanham cada trimestre.
A empresa média, o produtor e o projeto regional dependem muito mais da regra impessoal, porque não têm o relacionamento, o patrimônio ou a escala que poderiam substituí-la.
Quando a confiança institucional diminui, parte dos investidores reduz a exposição, e outra parte concentra recursos no que conhece: os grandes nomes, as garantias imobiliárias, os emissores com quem já fez negócio. O acesso tende a permanecer com quem já tem escala, patrimônio, relacionamento e alternativas. O mercado continua batendo recordes e deixa de se ampliar.
Afinal, o que podemos colocar a perder
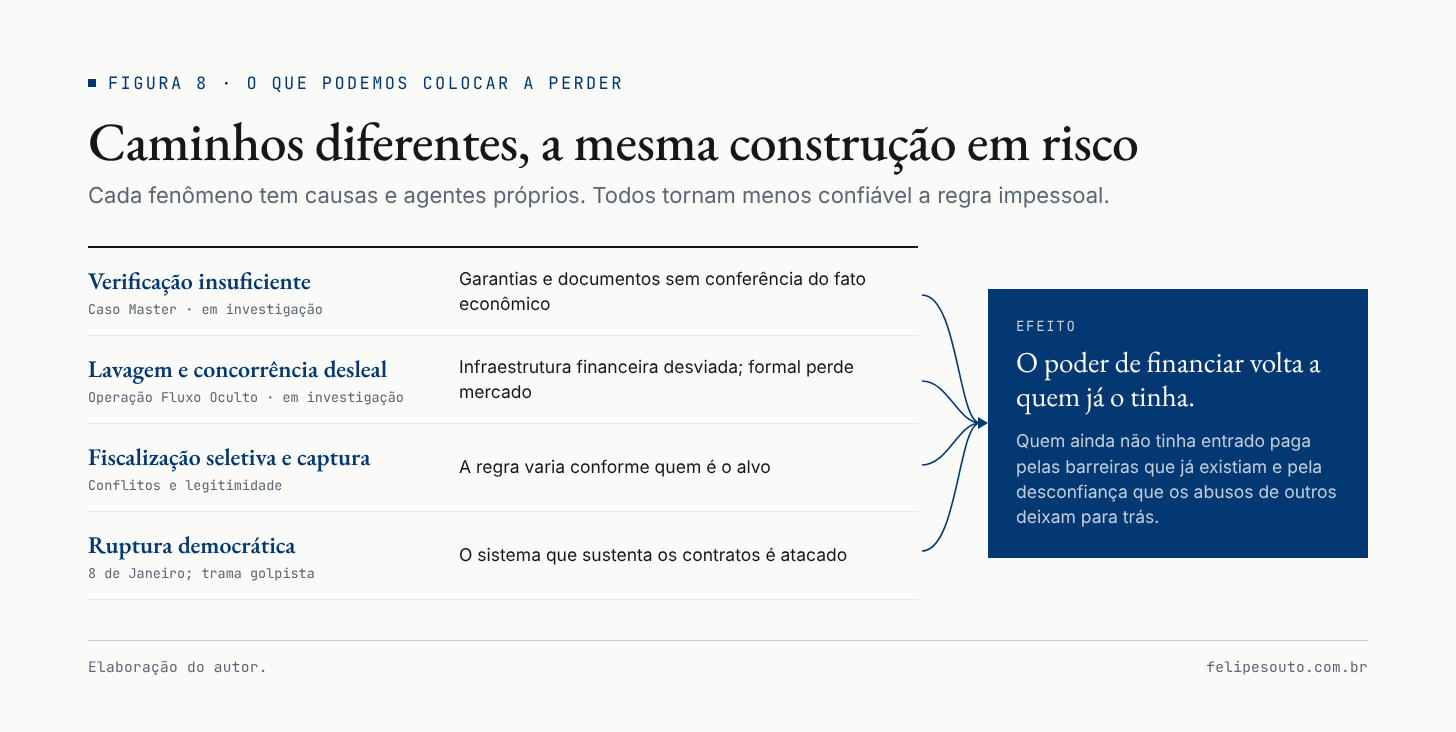
O Banco Master mostra o que acontece quando instrumentos e garantias passam a substituir a verificação em vez de apoiá-la. O banco cresceu captando CDBs a taxas bem acima do mercado, oferecidos com o argumento da cobertura do FGC, e o próprio controlador disse à Polícia Federal que seu plano de negócios era “100% atrelado ao fundo” [10].
A garantia protege o pequeno poupador e favorece a estabilidade, mas reduz a atenção do investidor ao risco do emissor. Esteves reconheceu a falha ao dizer que as regras do fundo garantidor estão erradas por permitirem que um banco se financie majoritariamente com CDBs vendidos a pessoas físicas [11].
Embora a investigação continue em curso e o controlador negue irregularidades, a lição independe do desfecho: documentos, garantias e estruturas sofisticadas não substituem a verificação da realidade do fato econômico, tampouco um sistema que responsabilize quem deveria ter conferido.
O crime organizado ameaça a mesma construção por outro caminho. Na Operação Fluxo Oculto, que apura a infiltração do PCC no setor de combustíveis, a Receita Federal identificou fintechs operando como bancos paralelos e movimentando recursos entre distribuidoras, postos e fundos de investimento ligados à facção [12].
Contas digitais, fundos e veículos de investimento, instrumentos que usamos para ampliar o acesso ao capital, foram desviados para dar aparência lícita a recursos ilícitos e para disputar mercado com quem paga impostos. Quando o objetivo é lavar dinheiro, o operador pode aceitar preços e margens que nenhum concorrente formal suportaria. A empresa que cumpre suas obrigações perde espaço sem ser menos eficiente, e o investidor passa a se perguntar se vale financiar um setor em que o concorrente não joga pelas mesmas regras.
A fiscalização seletiva e a captura completam o quadro. Um mercado em que a regra se aplica conforme quem é o alvo devolve vantagem a quem tem proximidade com o poder, e isso alcança o tribunal que dá a última palavra sobre as regras.
Questionamentos recentes sobre relações de ministros do Supremo com partes de casos sob sua jurisdição, contestados pelos envolvidos, levaram ao afastamento de um relator [13]. Uma decisão judicial continua válida e vinculante enquanto não for revista pelos meios previstos. A legitimidade percebida, porém, afeta o que os agentes esperam do sistema, e essas expectativas entram no preço do capital de longo prazo. Transparência quanto a conflitos, suspeições declaradas tempestivamente, decisões fundamentadas e investigações com ampla defesa asseguram que uma decisão seja, além de juridicamente válida, reconhecida como legítima e imparcial.
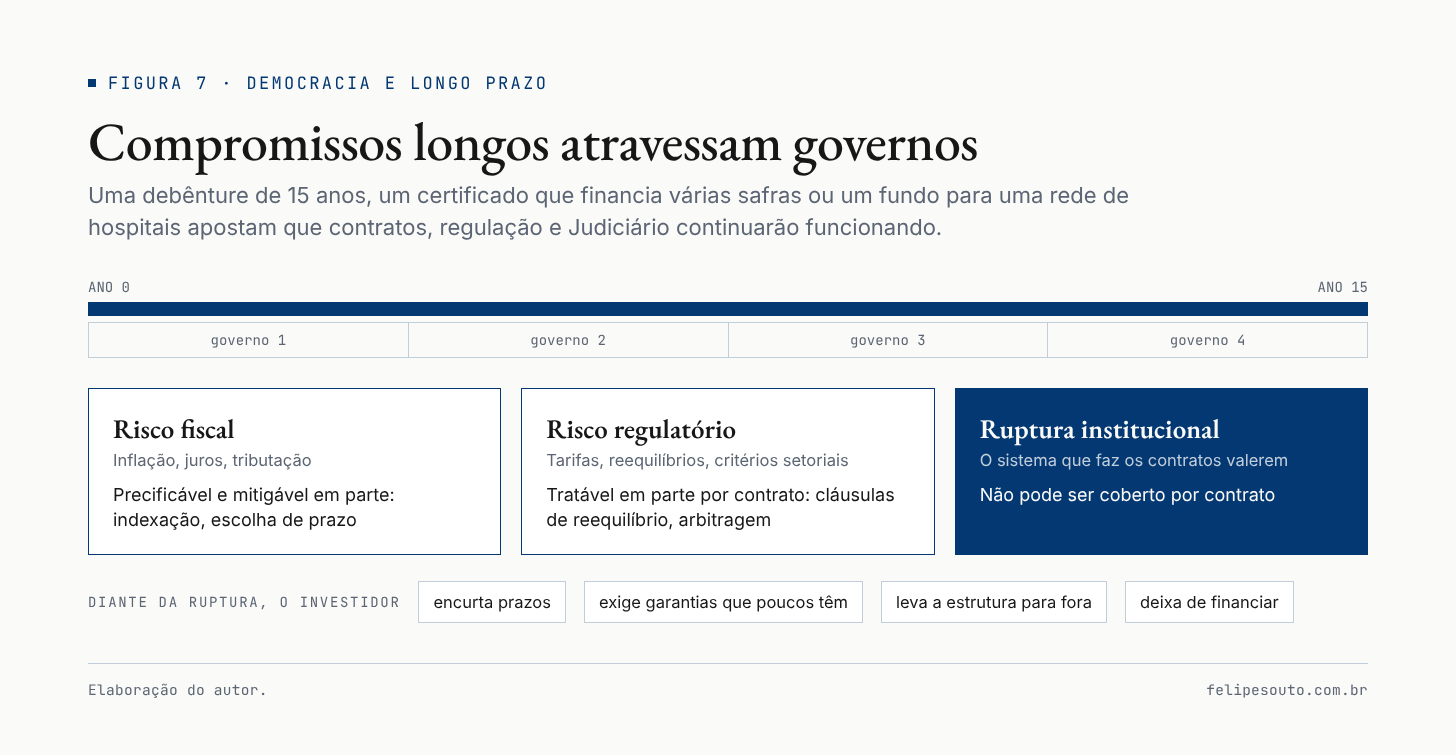
O risco mais profundo é o da ruptura democrática, porque atinge a duração dos compromissos.
Uma debênture de infraestrutura de quinze anos, um certificado que financia várias safras ou um fundo que sustenta a expansão de uma rede regional de hospitais são apostas de que contratos, regulação e Judiciário continuarão funcionando ao longo de vários governos. O mercado consegue precificar e mitigar parte do risco fiscal e do regulatório, com indexação, escolha de prazos, cláusulas contratuais e arbitragem, embora nenhum desses instrumentos resolva uma deterioração fiscal profunda.
O risco de ruptura institucional, porém, é de outra natureza: atinge o próprio arcabouço que garante a vigência dos contratos e não admite hedge ou cobertura contratual. Diante dele, o investidor encurta prazos, exige garantias que poucos têm, leva estruturas para fora do país ou deixa de financiar. O projeto que precisava de quinze anos não acontece.
Em Davos, logo depois do 8 de Janeiro, Esteves destacou a rapidez da reação das instituições e afirmou: “Institucionalmente falando, não acho que tenha nenhum risco no Brasil” [14]. A reação foi relevante. Funcionou porque certas disposições se mantiveram, e disposições não se mantêm sozinhas.
A conclusão que tiro daqui é minha, e não a atribuo a ele.
O governo Bolsonaro combinou uma agenda econômica conduzida por Paulo Guedes, bem recebida pelo mercado, com ataques às instituições eleitorais. O episódio da reunião com embaixadores fundamentou sua inelegibilidade pelo TSE [15]. Em processo distinto, o STF o condenou pela trama golpista [16].
Os efeitos duradouros de reformas pró-mercado dependem de investimentos e de compromissos que atravessem governos — compromissos que repousam, justamente, sobre a higidez das instituições atacadas. Nenhuma reforma compensa a destruição das condições em que ela poderia funcionar. Projetos de extrema direita que relativizam eleições e confrontam limites constitucionais carregam esse risco e precisam ser avaliados por ele.
O critério vale para qualquer governante, de qualquer campo: aceitar perder, submeter-se à fiscalização, permitir investigação e cumprir decisões independentes.
Fraude, lavagem, captura e ruptura institucional decorrem de causas e agentes distintos. Esses fenômenos podem comprometer a mesma construção por caminhos diferentes, pois cada um enfraquece a credibilidade da regra impessoal e reconcentra o poder de financiar nas mãos de quem já o detinha. Quem paga a conta é quem ainda não tinha entrado. Paga pelas barreiras que já existiam e, depois, pelas exigências e pela desconfiança que os abusos de outros deixam para trás.
Os instrumentos para isso já estão na mesa, em diferentes graus de maturidade.
O que determinará o futuro desse ecossistema, contudo, é a nossa capacidade de sustentar a impessoalidade: a certeza de que as regras que nos permitem confiar em desconhecidos valem, sem exceção, para os poderosos e os bem relacionados.
Exigir o rigor da lei diante de um emissor anônimo, de um governante adversário ou de um banco distante é a parte fácil do discurso. O teste definitivo de um mercado maduro começa quando a regra é exigida a não recuar diante do poder.
Veremos.
Referências
[1] Seu Dinheiro. “Efeito de 30 programas sociais: André Esteves, do BTG, diz qual é o remédio que pode levar Selic a 7% ao ano”. 31 ago. 2026. https://www.seudinheiro.com/2026/economia/efeito-de-30-programas-sociais-andre-esteves-do-btg-diz-qual-e-o-remedio-que-pode-levar-selic-a-7-giov/
[2] ANBIMA. “Ofertas no mercado de capitais atingem R$ 838,8 bilhões e batem recorde em 2025”. 22 jan. 2026. https://www.anbima.com.br/pt_br/imprensa/ofertas-no-mercado-de-capitais-atingem-r-838-8-bilhoes-e-batem-recorde-em-2025.htm
[3] Presidência da República. “Lei nº 14.195, de 26 de agosto de 2021 (capítulo sobre a nota comercial)”. 2021. https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2021/lei/l14195.htm
[4] Presidência da República. “Lei nº 14.430, de 3 de agosto de 2022 (arts. 18 a 32: securitização de direitos creditórios, Certificados de Recebíveis e regime fiduciário)”. 2022. https://www.planalto.gov.br/ccivil_03/_ato2019-2022/2022/lei/l14430.htm
[5] Comissão de Valores Mobiliários. “Ano de 2025 encerra com número recorde de regulados pela CVM”. 2 fev. 2026. https://www.gov.br/cvm/pt-br/assuntos/noticias/2026/ano-de-2025-encerra-com-numero-recorde-de-regulados-pela-cvm
[6] Seu Dinheiro. “O problema não é a vitrine, é o caixa: BTG Pactual entra no debate do FGC após crise do Banco Master”. 9 fev. 2026. https://www.seudinheiro.com/2026/empresas/o-problema-nao-e-a-vitrine-e-o-caixa-btg-pactual-entra-no-debate-do-fgc-apos-crise-do-banco-master-miql/
[7] BTG Pactual. “André Esteves. Página institucional”. s.d.. https://institucional.btgpactual.com/andre-esteves
[8] Presidência da República. “Lei nº 13.775, de 20 de dezembro de 2018. Dispõe sobre a emissão de duplicata sob a forma escritural”. 2018. https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/lei/l13775.htm
[9] NeoFeed. “Grandes temas para Esteves: ‘trend’ dos emergentes, ‘produtividade’ dos aposentados e esteira do Master”. 31 mar. 2026. https://neofeed.com.br/economia/grandes-temas-para-esteves-trend-dos-emergentes-produtividade-dos-aposentados-e-esteira-do-master/
[10] CartaCapital (com Deutsche Welle). “Como funcionava o esquema que inflou a liquidez do Banco Master”. 31 jan. 2026. https://www.cartacapital.com.br/economia/como-funcionava-o-esquema-que-inflou-a-liquidez-do-banco-master/
[11] Folhapress, publicado no Jornal de Brasília. “’Não vejo nada de errado’, diz Esteves sobre distribuição de CDBs do Master pelo BTG”. 11 fev. 2026. https://jornaldebrasilia.com.br/noticias/economia/nao-vejo-nada-de-errado-diz-esteves-sobre-distribuicao-de-cdbs-do-master-pelo-btg/
[12] Agência Brasil. “Ação em 5 estados investiga ligação do PCC com setor de combustíveis”. 28 maio 2026. https://agenciabrasil.ebc.com.br/geral/noticia/2026-05/acao-em-5-estados-investiga-ligacao-do-pcc-com-setor-de-combustiveis
[13] Band. “Os principais capítulos para entender a crise sem precedentes no STF”. 9 set. 2026. https://www.band.com.br/politica/os-principais-capitulos-para-entender-a-crise-sem-precedentes-no-stf-2
[14] Money Times. “Não há motivos para preocupações com o Brasil, diz André Esteves em Davos”. 19 jan. 2023. https://www.moneytimes.com.br/nao-ha-motivos-para-preocupacoes-com-o-brasil-diz-andre-esteves-em-davos/
[15] Agência Brasil. “Por 5 votos a 2, TSE torna Bolsonaro inelegível por oito anos”. 30 jun. 2023. https://agenciabrasil.ebc.com.br/justica/noticia/2023-06/por-5-votos-2-tse-torna-bolsonaro-inelegivel-por-oito-anos
[16] Migalhas. “STF condena Bolsonaro a 27 anos e 3 meses de prisão”. 11 set. 2025. https://www.migalhas.com.br/quentes/439972/stf-condena-bolsonaro-a-27-anos-e-3-meses-de-prisao