

Durante quatro anos, o mercado de capitais brasileiro operou sem o seu manual de instruções.
Entre 2022 e 2025, a Superintendência de Registro de Valores Mobiliários (SRE) da CVM não publicou o tradicional Ofício-Circular anual. Havia um motivo legítimo: as Resoluções CVM 160 e 161 foram editadas em julho de 2022, entraram em vigor em 2 de janeiro de 2023 e reescreveram, do zero, a lógica das ofertas públicas. A SRE passou esse período respondendo consultas — uma a uma, caso a caso.
O resultado foi um mercado que aprendeu as novas regras na prática, no ofício de exigência, no telefonema com a gerência, na conversa de corredor entre escritórios. Conhecimento valioso, mas fragmentado e assimétrico. Quem tinha volume de operações aprendia rápido. Quem estava começando aprendia errando.
Em 14 de setembro de 2026, isso mudou. A SRE publicou o Ofício-Circular/ANUAL-2026-CVM/SRE: 85 páginas, assinadas pelo superintendente Luis Miguel R. Sono, consolidando o entendimento da área técnica sobre praticamente toda a jornada de uma oferta pública — da taxa de fiscalização ao agente fiduciário, do período de silêncio ao CRI pela destinação.
Eu li o documento inteiro, com a lente de quem opera do outro lado do balcão. A Bloxs é coordenadora de ofertas não-instituição financeira, aderente aos Códigos ANBIMA, e sobe ofertas pelo rito automático todos os meses. Boa parte do que está nesse ofício não é teoria para nós — é rotina de mesa.
Este texto é a minha tentativa de transformar 85 páginas em um mapa navegável. Não substitui a leitura do original, muito menos a assessoria jurídica da sua operação, mas, se você trabalha com originação, estruturação, distribuição, compliance ou jurídico de mercado de capitais, ele deve economizar algumas horas — e evitar algumas exigências.
Por que este documento importa mais do que parece
Um Ofício-Circular não é norma. Ele não cria obrigação nova. Mas ele faz algo que, na prática, pesa quase tanto: revela como o regulador lê a norma. E quem lê a norma é quem formula exigências, suspende ofertas e instaura processos sancionadores.
Três características tornam esta edição especial:
É a primeira sob o novo arcabouço. A própria SRE reconhece que, diante da mudança substancial das regras, o ofício “sofreu profundas alterações” — a ponto de não destacar em amarelo as novidades, como fazia nos anos anteriores. Tudo é, em certa medida, novidade.
Ela consolida os ofícios anteriores. Exceto os específicos sobre o registro de coordenadores (hoje o Ofício-Circular nº 5/2026) e sobre o Sistema SRE, todo o histórico de orientações da superintendência está aqui reunido.
Ela foca no que gerou dúvida. A SRE afirma ter priorizado as questões que mais suscitaram consultas desde 2023. Ou seja: este documento é, essencialmente, um compilado dos erros e incertezas mais frequentes do mercado.
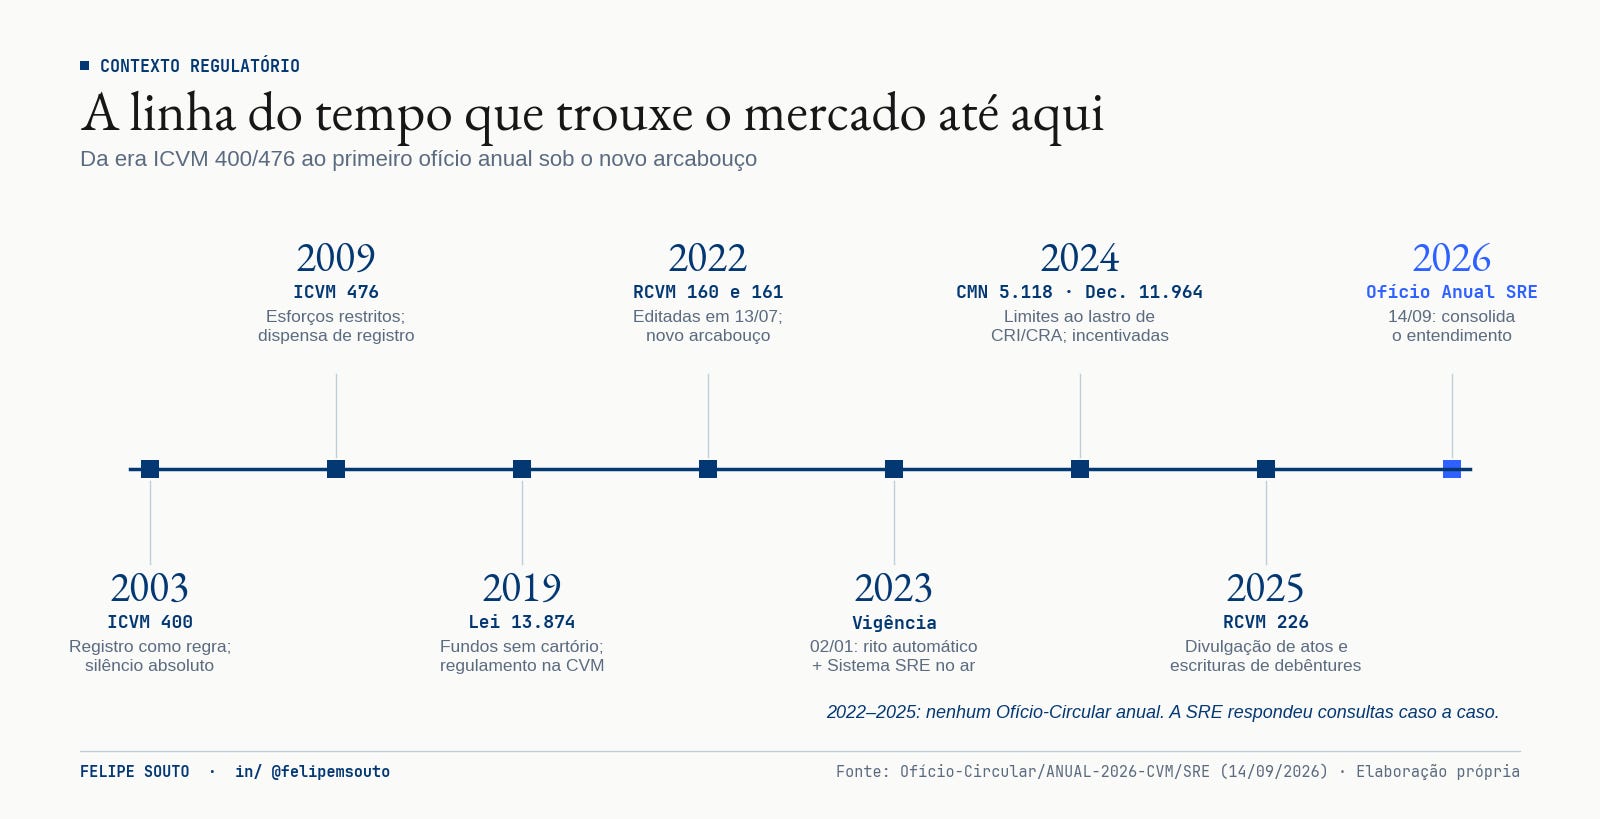
A trajetória regulatória percorrida que nos levou até este ofício.
Como o documento está organizado
O ofício tem cinco grandes blocos. Vale ter o mapa em mente antes de mergulhar:
A SRE como instituição — canais, prazos, consultas, sigilo, recursos e assinatura digital.
Ofertas públicas de distribuição — o coração do documento: ritos, marcos, publicidade, prospecto e as orientações por instrumento (fundos, debêntures, securitização).
OPA — cancelamento de registro e dispensa de laudo.
Supervisão e enforcement — o plano de supervisão baseada em risco, termo de compromisso e acordo de supervisão.
Participantes — procedimentos recomendáveis ao coordenador e ao agente fiduciário.
Vou seguir uma lógica diferente: a lógica da vida de uma oferta.
Parte 1 — Quem é quem na SRE
Antes de qualquer coisa: saber para quem você está escrevendo economiza semanas. A SRE opera com três gerências de registro, e a divisão é por instrumento:
GER-1 cuida da securitização e do crédito: CRI, CRA, CR, outros títulos de securitização, FIDC, Fiagro — e também OPA.
GER-2 cuida de ações, units, debêntures, notas comerciais, notas promissórias, BDR patrocinado níveis 2 e 3, FII, FIP, CEPAC, CIC hoteleiro e CIC genérico.
GER-3 registra coordenadores de ofertas e, ponto que muita gente desconhece, supervisiona as ofertas destinadas exclusivamente a investidores profissionais pelo rito automático (exceto ações, certificados de ações e BDR, que ficam com a GER-2). Também supervisiona o mercado marginal de CICs genéricos.
Alguns detalhes operacionais que o ofício reforça e que derrubam protocolos todos os dias:
Tudo de registro passa pelo Sistema SRE. Pedidos enviados pelo Protocolo Digital são desconsiderados. Consultas, pedidos de vista e modificações após a concessão do registro em rito ordinário, estes sim, vão pelo Protocolo Digital.
Nome de arquivo tem regra: número do anexo + nome do anexo, até 40 caracteres, em PDF não editável (e pesquisável, se produzido pelo peticionário).
O Sistema SRE não é repositório. Envie apenas os documentos parametrizados para aquele tipo de requerimento. Os documentos do § 4º do art. 27 (aqueles que devem ficar “à disposição da CVM”) não devem ser submetidos.
Marcas de alteração devem distinguir o motivo: cumprimento de exigência de um lado, alteração voluntária de outro. Alterações voluntárias exigem ainda quadro comparativo com texto original, texto alterado e justificativa.
Prazo: o protocolo vale para o dia se concluído até 23h59 pelo Sistema SRE. Contagem segue a Lei 9.784/1999 — exclui o dia de início, inclui o de vencimento, e o expediente que importa é o da sede da CVM, no Rio de Janeiro.
Recurso ao Colegiado: 15 dias úteis a partir da ciência, sem previsão de prorrogação. Efeito devolutivo como regra.
Assinatura: documentos de instrução exigem assinatura digital avançada; petições e contratos entre particulares podem usar assinatura simples.
E uma dica que vale ouro: consultas simples podem ir por e-mail diretamente para ger-1, ger-2 ou ger-3@cvm.gov.br. Consultas “em tese”, genéricas, tendem a não prosperar. A SRE quer o caso concreto, com todos os elementos.
Parte 2 — A anatomia de uma oferta: os marcos que definem tudo
Se você só pudesse levar uma ideia deste texto, seria esta: na RCVM 160, os marcos temporais não são burocracia — eles são a própria arquitetura da oferta. Eles definem quando você pode falar, quando o investidor pode subscrever, quando começa a contar o lockup e quando o sistema automaticamente caduca o seu registro.
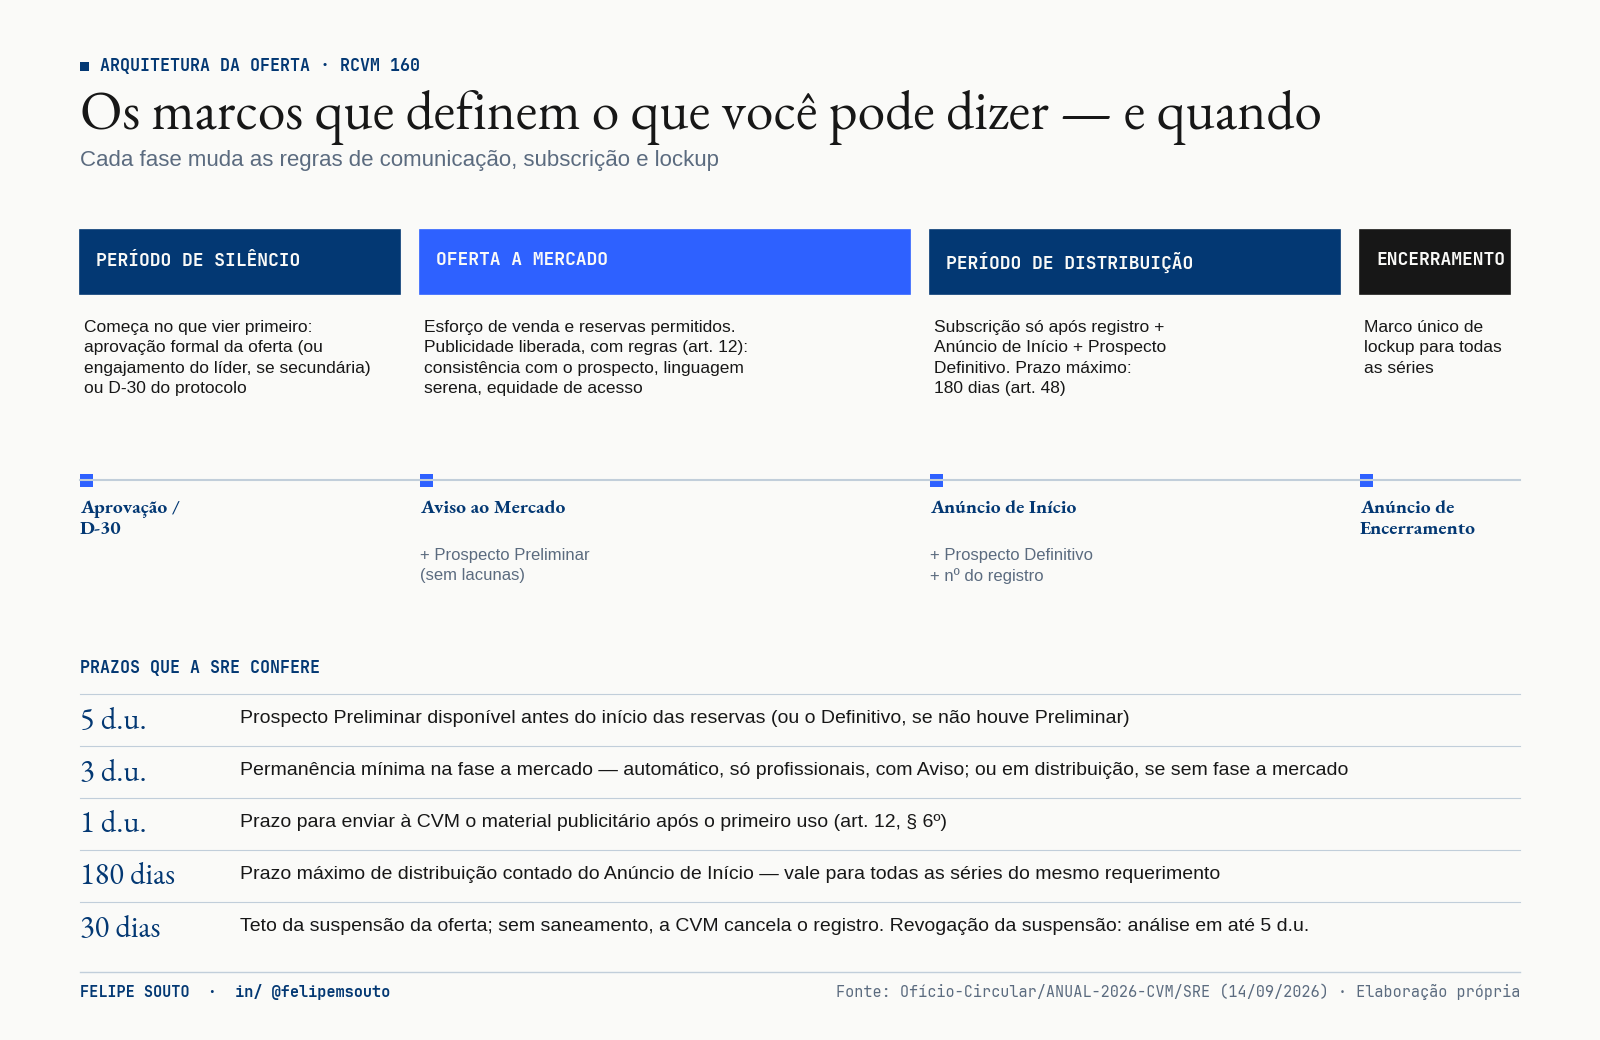
Os três documentos que delimitam as fases — e os prazos que a SRE confere.
A oferta tem duas fases. A oferta a mercado começa com o Aviso ao Mercado (quando houver) e admite esforço de venda e reservas. O período de distribuição começa após, cumulativamente, a obtenção do registro e a divulgação do Anúncio de Início — é quando ocorre a subscrição de fato. O Anúncio de Encerramento fecha a oferta.
O ofício é enfático em três pontos que geram muito erro:
Esses documentos têm que estar no Sistema SRE, no momento certo. Não há como “suprir” o Aviso, o Anúncio de Início ou o Anúncio de Encerramento por outros meios. O sistema roda rotinas automáticas: sem os documentos no prazo, o requerimento migra para “Requerimento Expirado” ou “Registro Caducado”. E os prazos de distribuição e de lockup ficam distorcidos.
Um requerimento, uma oferta, um encerramento. Cada requerimento no Sistema SRE corresponde a uma oferta, com uma única data de início e uma única de encerramento. Isso significa que todas as séries de uma mesma oferta compartilham o mesmo marco de lockup: o encerramento da oferta como um todo. Quer períodos de distribuição distintos por série? Use requerimentos distintos — e esqueça o sistema de vasos comunicantes entre eles.
O prazo de 180 dias corre para todos. O art. 48 dá 180 dias a partir do Anúncio de Início. Se você coloca várias séries sob um mesmo requerimento, o relógio de todas começa quando a primeira inicia. Se o cronograma não cabe em 180 dias, segregue em requerimentos.
A alocação antes do registro é vedada
Este é um ponto técnico com consequência prática enorme. A SRE entende que o procedimento de alocação dos pedidos de reserva tem natureza semelhante à subscrição — porque, operacionalmente, cria posição de custódia e obrigação de integralização. Logo, prever alocação antes do registro, do Anúncio de Início e do Prospecto Definitivo viola o art. 59. Revise os cronogramas e os fluxos operacionais com a B3 e com o escriturador.
O mesmo raciocínio vale para o direito de preferência em fundos fechados: seu exercício se assemelha à subscrição e, portanto, deve ocorrer após o registro e o Anúncio de Início.
Parte 3 — Comunicação: o fim do silêncio absoluto (e o começo da responsabilidade)
Aqui está uma das mudanças mais relevantes da RCVM 160 em relação à antiga ICVM 400 — e o ofício dedica a ela espaço generoso.
Sob a ICVM 400, o período de silêncio era praticamente absoluto. Hoje, existem dois tempos:
O silêncio propriamente dito (art. 11). Começa na data mais antiga entre a aprovação formal da oferta (ou o engajamento do coordenador líder, em oferta exclusivamente secundária) e o 30º dia anterior ao protocolo do requerimento. Nesse período, ofertante, consórcio e pessoas ligadas à oferta não podem dar publicidade a ela. Há uma válvula: comunicações do emissor, sem envolvimento de intermediário do consórcio, sem menção à oferta e antes do D-30, não violam o silêncio.
A publicidade permitida com regras (art. 12). A partir da oferta a mercado, a publicidade é permitida — inclusive entrevistas e redes sociais —, desde que consistente com o prospecto e com as informações periódicas, em linguagem “serena e moderada” e com equidade de acesso à informação.
O conceito de publicidade é amplo: qualquer comunicação que busque despertar interesse na subscrição. E a SRE espera atuação diligente do líder e do ofertante para varrer as redes sociais em busca de materiais que violem o silêncio ou destoem da documentação.
Um alerta específico que vale citar: as informações do bookbuilding são sigilosas, inclusive no esforço de venda. Mencionar preço, demanda ou quem já colocou ordem para estimular outro investidor contraria o art. 12. É uma prática comum em mesas — e agora está explicitamente reprovada.
O manual do material publicitário
A seção 2.9 é, para quem faz marketing de ofertas, um checklist literal:
Advertência em todas as páginas: “LEIA O PROSPECTO ANTES DE ACEITAR A OFERTA, EM ESPECIAL A SEÇÃO FATORES DE RISCO” — preferencialmente na parte inferior.
Tarja “MATERIAL PUBLICITÁRIO” no topo de todas as páginas, preferencialmente fundo branco e letras pretas, com pelo menos 50% do tamanho da maior fonte da página.
Indicação dos locais e do endereço eletrônico completo de acesso ao prospecto.
Equilíbrio entre informação favorável e risco: fatores de risco em fonte equivalente às informações positivas. Se o material for em formato de perguntas e respostas, deve incluir perguntas como “posso perder todo o dinheiro investido?”.
Rentabilidade-alvo de fundo exige destaque de que não é promessa, garantia ou sugestão de rentabilidade.
Envio à CVM em até 1 dia útil após a utilização, peças nomeadas, layout final, mídias indicadas, e com a petição apontando as páginas do prospecto onde está cada informação.
O e-mail ou carta que encaminha o material também é material publicitário. Jornal interno de funcionários, também. Treinamento da equipe de vendas não distribuído, não.
Redes sociais que permitam comentários não controláveis pelo ofertante são vedadas para material publicitário.
Para lives e roadshows virtuais, não há vedação, mas valem as regras gerais: só informação já divulgada, linguagem serena, menção aos riscos. A gravação só pode circular se for editada para virar material publicitário em vídeo — tarja durante toda a exibição, advertência narrada em “entonação pausada”, tela com caminho do prospecto, equilíbrio entre benefícios e riscos e envio à CVM.
E a publicidade institucional (da marca, não do produto) veiculada durante a oferta precisa carregar, ao final, um texto padrão avisando que há oferta em curso.
Finalmente: nas ofertas do safe harbor (art. 8º), material publicitário é proibido. Usá-lo atrairia elementos de oferta pública para algo que, por definição, não é oferta pública.
Parte 4 — O rito automático na prática
Aqui está, na minha leitura, o capítulo mais estratégico do ofício. O rito automático é a grande aposta da RCVM 160 em agilidade — e a SRE usa o documento para delimitar exatamente até onde vai essa agilidade.
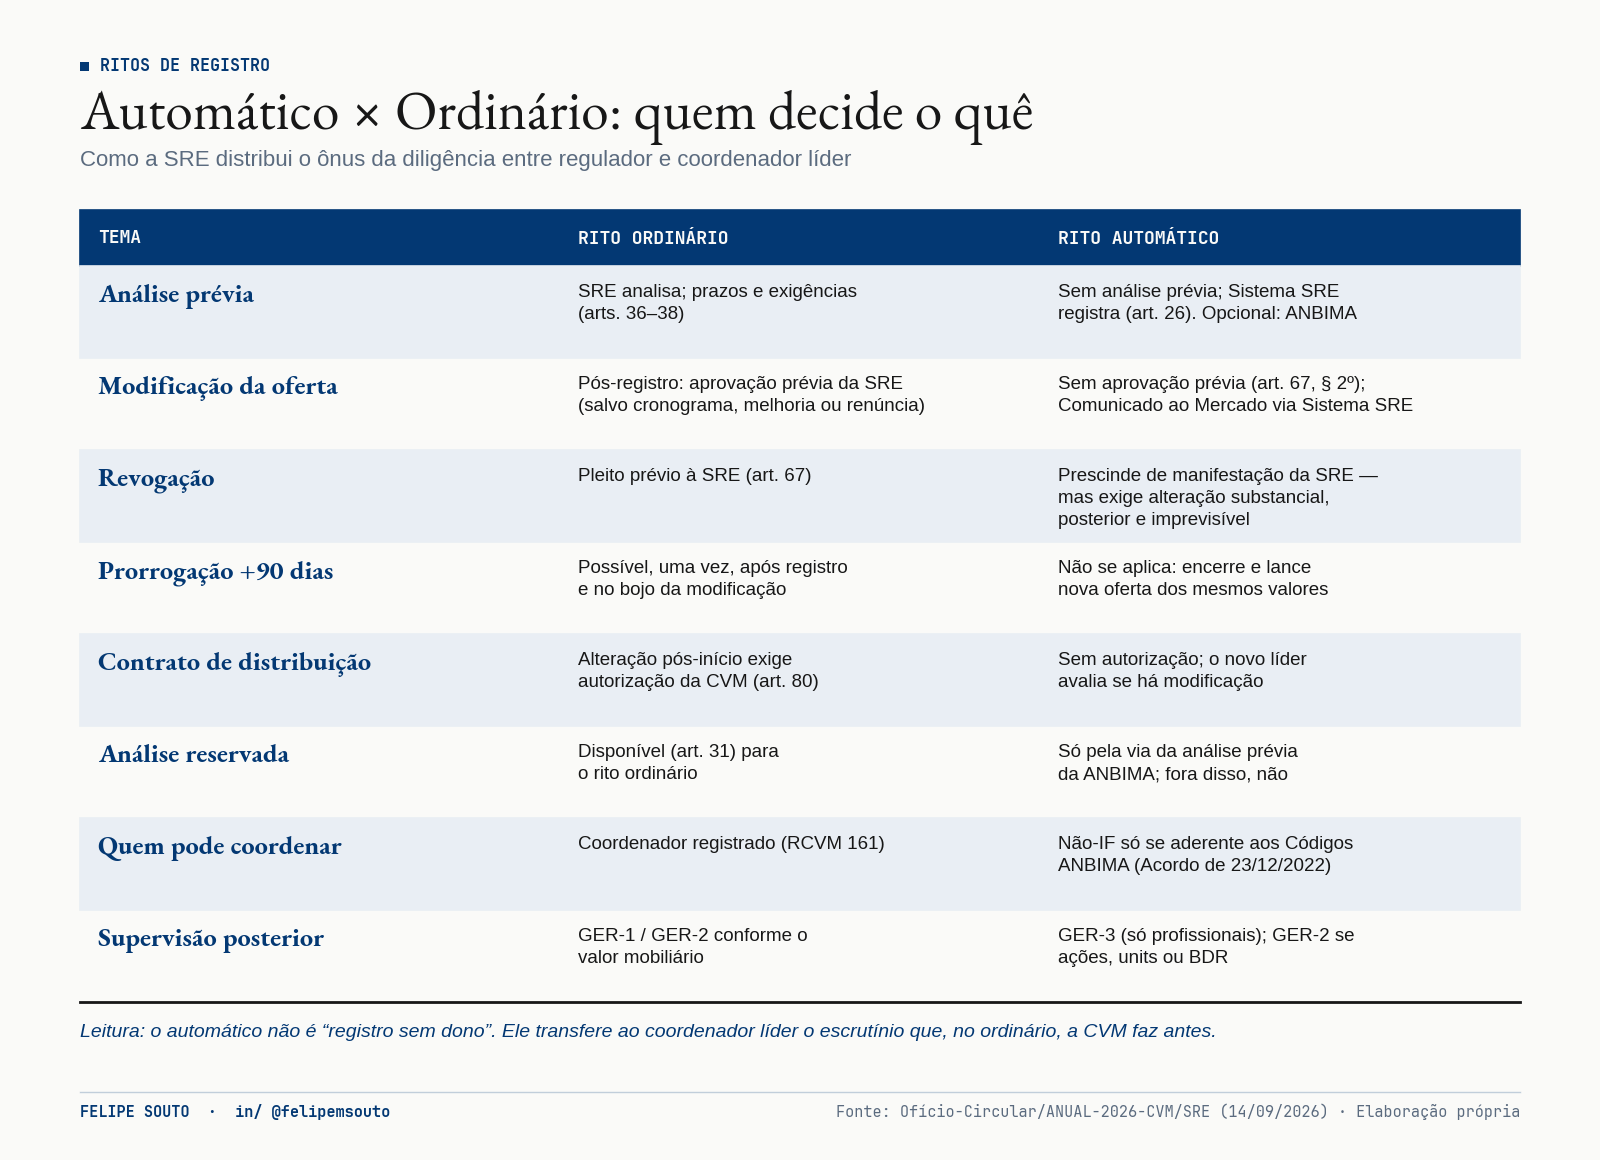
A divisão de responsabilidades entre os dois ritos, segundo o ofício.
Quem pode coordenar
A RCVM 161 permite que sociedades que não sejam instituições financeiras atuem como coordenadoras. Mas, no rito automático, isso se restringe às sujeitas à supervisão de entidade autorreguladora com acordo de cooperação com a CVM. Na prática: aderentes aos Códigos ANBIMA, conforme o Acordo de Cooperação de 23 de dezembro de 2022.
Essa é a porta que permitiu o surgimento de uma nova geração de coordenadores — e é, não por acaso, um dos riscos explicitamente monitorados pela supervisão.
O que o automático permite — e o que não permite
Dívida de emissor não registrado só para profissionais. A única exceção são as debêntures incentivadas da Lei 12.431, que podem ir a investidores qualificados. E a SRE é taxativa: a exceção não se estende às novas debêntures de infraestrutura da Lei 14.801/2024, porque o benefício fiscal delas é do emissor, não do investidor.
Securitização não usa o “desconto regulatório” dos modelos padronizados. Por estar em inciso próprio (art. 26, VIII), o automático para títulos de securitização não se beneficia das hipóteses de padronização.
O status de Emissor Frequente de Renda Fixa (EFRF) tem pedágio. Para mantê-lo, o emissor precisa fazer ao menos uma ou duas ofertas pelo rito ordinário a cada quatro anos, conforme o valor. A CVM quer olhar de tempos em tempos.
Fundo negociado pelo público em geral não vira automaticamente elegível. O fato de cotas ofertadas a profissionais ou qualificados serem negociadas pelo público geral após o lockup não qualifica o fundo para a hipótese do art. 26, VII, “c”. É preciso uma oferta prévia com análise da CVM ou da autorreguladora para aquele público. Por outro lado, uma análise prévia sem óbice da ANBIMA qualifica o fundo para ofertas subsequentes ao público geral pelo automático.
Visibilidade mínima de 3 dias úteis. Ofertas automáticas para profissionais com Aviso ao Mercado ficam ao menos 3 dias úteis na fase a mercado. Sem fase a mercado, ficam ao menos 3 dias úteis em distribuição — salvo se tudo for colocado sem exercício de garantia firme.
Documentos podem estar pendentes no protocolo, mas não na concessão. Em ofertas com fase a mercado, atos societários e escritura podem estar pendentes de registro e a declaração da B3 em análise no momento do requerimento. Para a concessão, tudo precisa estar formalizado.
Revogação, modificação e prorrogação
Uma das clarificações mais úteis: revogação de oferta em rito automático não depende de aprovação prévia da SRE — segue a mesma lógica da modificação (art. 67, § 2º). Mas atenção: o fundamento continua o mesmo, uma “alteração substancial, posterior e imprevisível” que aumente relevantemente os riscos. O Comunicado ao Mercado vai pelo Sistema SRE.
Em contrapartida, a prorrogação de até 90 dias do prazo de distribuição só existe para ofertas em rito ordinário já registradas. No automático, a resposta da SRE é pragmática: encerre a oferta e lance uma nova.
Reabertura de série: dez requisitos
A reabertura de série é o que permite ofertas automáticas ao público em geral de debêntures de emissores registrados (categorias A e B) e de títulos de securitização de devedor único. A SRE lista requisitos que, na prática, viram roteiro: mesmos termos e características (exceto taxa efetiva, que pode refletir ágio ou deságio), mesmo público da oferta original, previsão de reabertura no instrumento original (com volume e prazo), prioridade aos investidores atuais, comunicação via Empresas.NET, emissora e agente fiduciário, destinação de recursos prevista desde a oferta inicial, documentação atualizada a partir da original, referência aos números de registro anteriores, preço a mercado (com bookbuilding possível) e suficiência de garantias.
E um ponto fino de securitização: séries de classe sênior só são “séries distintas” se diferirem em remuneração ou prazo de amortização (art. 41, § 2º, RCVM 60). Sem essa diferença, é a mesma série — e uma nova oferta é reabertura. Não pode haver ofertas concomitantes da mesma série. Já a subordinada pode ser colocada junto com a sênior, no mesmo requerimento.
Restrições à negociação: o lockup não é o único filtro
O ofício traz um alerta que considero dos mais importantes para estruturadores de CRI e CRA: cumprir o lockup do art. 86 não basta para levar o papel ao público geral. É preciso observar também a regulamentação do instrumento. No caso de CRI e CRA, os anexos da RCVM 60 exigem, para o público geral, devedor companhia aberta. Conclusão explícita da SRE: CRI ou CRA com lastro único em dívida de companhia fechada nunca chegará ao público geral, mesmo após o lockup.
Outras regras relevantes: valor mobiliário fungível já negociado por determinado público não tem lockup novo para esse público (inclusive se ofertado sob a antiga ICVM 476); e emissor não registrado que depois obtém registro A ou B passa a seguir os lockups de emissor registrado, contados do encerramento original.
Parte 5 — Modificar, revogar, suspender: a dinâmica da oferta viva
Ofertas mudam. O ofício organiza como mudar sem tropeçar.
Modificação antes da fase a mercado não é modificação. Alterar a documentação enquanto a oferta não foi a mercado não configura modificação — embora, no ordinário, possa configurar “fato novo” e estender o prazo de análise em 20 dias úteis.
Cronograma só é modificação quando mexe em data relevante para o investidor: reservas, coleta de intenções, alocação, direito de preferência, subscrição, liquidação. E quando é modificação, nunca é considerada benéfica — exige sempre a abertura de prazo de desistência (art. 69, § 1º). Exceção importante: em ofertas exclusivas para profissionais, onde as intenções usualmente não são irrevogáveis, alteração de cronograma não é modificação.
Modificação se comunica por Comunicado ao Mercado. Nunca republique Aviso ao Mercado ou Anúncio de Início: eles delimitam fases e, uma vez divulgados, não se reapresentam.
No ordinário pós-registro, não antecipe. Divulgar as novas condições antes da aprovação pode caracterizar distribuição em condições diversas do registro — hipótese de suspensão. Mas, se a oferta já estiver a mercado, é preciso comunicar que um pedido de modificação foi protocolado.
Contrato de distribuição. No ordinário, alterá-lo após o início exige autorização (art. 80). No automático, não — e é o novo líder quem avalia se houve modificação. Uma mudança de entendimento relevante: a adesão de novas instituições por termo de adesão (art. 79, § 2º), isoladamente, deixou de ser tratada como potencial modificação de oferta.
Resilição do contrato não é atalho para revogação. Pelo princípio da irrevogabilidade (art. 58), a resilição voluntária só justifica revogação se as hipóteses contratuais respeitarem os princípios do art. 67. Na prática, ela leva à suspensão por até 30 dias, até que novo contrato seja firmado — e troca de líder vira modificação na revogação da suspensão.
Condições precedentes, só as verdadeiras. A oferta a mercado é irrevogável, mas pode estar sujeita a condições de interesse legítimo cujo implemento não dependa do ofertante. A SRE observa que muitas “condições precedentes” dos contratos são, na verdade, deveres de diligência entre as partes — e essas devem ser verificadas, no possível, antes do início da oferta a mercado.
Suspensão: até 30 dias para sanar o vício; sem saneamento, a CVM cancela o registro. Pedido de revogação da suspensão é analisado em até 5 dias úteis. E o dever de suspender, diante de irregularidade, é do coordenador líder em qualquer rito, independentemente de atuação da CVM.
Parte 6 — Prospecto e lâmina: o que a SRE quer ler
Lâmina e prospecto são obrigatórios para ofertas a não profissionais, inclusive no automático. E o ofício faz uma afirmação conceitual importante: nenhum dos dois é material publicitário. São documentos de informação. Devem ser econômicos nas palavras, didáticos com o complexo, separar fato de opinião e projeção — sempre com fonte.
A SRE também combate o excesso: repetição de textos legais, notas explicativas e trechos de outros documentos “poluem” o prospecto. Informações de estatuto, regulamento, escritura ou termo devem ser sintetizadas e alocadas por referência.
Os pontos de preenchimento que mais geram exigência:
Estrutura rígida. Ordem e nomenclatura dos Anexos A a F são obrigatórias. Seção não aplicável se justifica — não se suprime.
Capa sem imagens, exceto logotipos da emissora, dos intermediários e de eventual devedor ou coobrigado único. Alertas obrigatórios na íntegra, em negrito, caixa alta e fonte dois pontos acima do texto, sem comentários.
“Principais características da oferta” com no máximo 15 páginas, cobrindo critérios de rateio, participação de pessoas vinculadas no bookbuilding, formas de desistência e prazos de restituição.
Fatores de risco sem atenuação. A SRE lista expressões a evitar: “no entanto”, “apesar de”, “por outro lado”, “entretanto”, “embora”, “de maneira inversa”. Risco descrito é risco não mitigado no texto.
Cronograma com datas, não com prazos.
Relacionamentos e conflitos sem genericidade. “Relacionamentos habituais segundo práticas de mercado” é vedado. O ponto de partida para vínculos societários é 5%, avaliado caso a caso. Transações acessórias (folha, meios de pagamento, custódia) em princípio não precisam ir ao prospecto.
Custos discriminados. Auditoria, rating, assessoria jurídica e comissões em linhas próprias — nada de “outros custos”. Comissões de incentivo ou sucesso merecem atenção especial.
Prospecto Preliminar sem lacunas no Aviso ao Mercado. Links que funcionem — a SRE observou, de forma recorrente, links que não levam ao documento.
Para CR corporativo e para devedores relevantes
Duas orientações são especialmente relevantes para securitização corporativa:
Estatísticas de três anos. Inadimplência, perdas e pré-pagamento devem considerar todo título de dívida da devedora com prazo similar nos três anos anteriores. E o prospecto deve trazer indicadores de liquidez, atividade, endividamento e lucratividade da devedora — antes e depois da captação.
A decisão do Colegiado de 18/03/2025 sobre devedores e coobrigados acima de 20%. Em síntese: a securitizadora pode optar entre as DFs do devedor ou do coobrigado; se ambos tiverem DFs auditadas, ambos apresentam; qualquer informação financeira mostrada a investidores na estruturação deve ser divulgada; pessoa física pode ser devedora ou coobrigada relevante se a outra parte apresentar DFs auditadas; desenquadramento passivo não obriga a novas DFs; e fatores de risco adicionais devem alertar para a eventual ausência de informação. A mesma lógica vale para FIDC.
Parte 7 — Por instrumento: o que muda para cada produto
Fundos de investimento
Procuração de conflito de interesses. Em FII e FIP que destinam recursos a ativos de partes ligadas, a procuração oferecida na subscrição é aceita se for facultativa, sob condição suspensiva, revogável, permitir voto contrário (por ativo, por tipo de conflito), precedida de acesso pleno à informação e sem prazo perpétuo — devendo ser ratificada quando houver alteração significativa de cotistas ou patrimônio. O outorgado não pode ser o gestor ou parte relacionada. Critérios de elegibilidade para ativos financeiros conflitados são admitidos, desde que delimitados; aprovação para toda a duração do fundo, não.
Gestor ou administrador como distribuidor. A dispensa de registro como coordenador existe para reduzir custos quando o próprio gestor distribui sozinho. Se ele precisar de outros intermediários, é obrigatório um coordenador registrado como líder.
Prioridade a cotistas de outros fundos do gestor não se sustenta como “relação comercial ou estratégica” do emissor. O interesse, nesse caso, é do gestor, não do fundo.
Colocação privada e cartório. Fundos, inclusive FIDC, estão sob competência da CVM mesmo com colocação privada (art. 1.368-C do Código Civil). FII exige primeira oferta pública. E atos de fundos dispensam cartório: basta a publicação no sistema da CVM.
Debêntures
Incentivadas e de infraestrutura (Decreto 11.964/2024). A seção substitui o Ofício-Circular 3/2024. O emissor responde pelo enquadramento, mas o coordenador deve diligenciar o enquadramento junto ao ministério setorial e suspender a distribuição se o órgão se manifestar pelo não enquadramento. O comprovante de protocolo no ministério vai anexado ao requerimento. As informações do projeto devem estar no Aviso, no Anúncio de Início, na capa e na destinação do prospecto — e, nas ofertas a profissionais, também no Anúncio de Encerramento, ainda que soe redundante.
Incentivadas de emissor não registrado para qualificados. Exigem prospecto, e a SRE define o mínimo de informações do formulário de referência a apresentar (itens 1.1, 1.2, 1.11, 1.14, 6.1, 7.1, 8.2, 11.2, 12.1 e 12.3), além das DFs dos três últimos exercícios.
Sociedades limitadas: a divergência que o ofício expõe. Em fevereiro de 2026, o DREI reconheceu fundamento legal para emissão de debêntures por LTDAs. A SRE discorda quanto à emissão pública: para ela, é prerrogativa exclusiva das S.A. A alternativa apontada são as notas comerciais. O próprio ofício admite que não há entendimento pacificado na CVM e convida consultas para levar o tema ao Colegiado. É, a meu ver, um dos temas a acompanhar de perto em 2027.
Escritura sem junta. Com a Lei 14.711/2023 e a RCVM 226/2025, emissores não registrados divulgam atos de emissão e escritura nos termos do art. 89 da RCVM 160.
Securitização
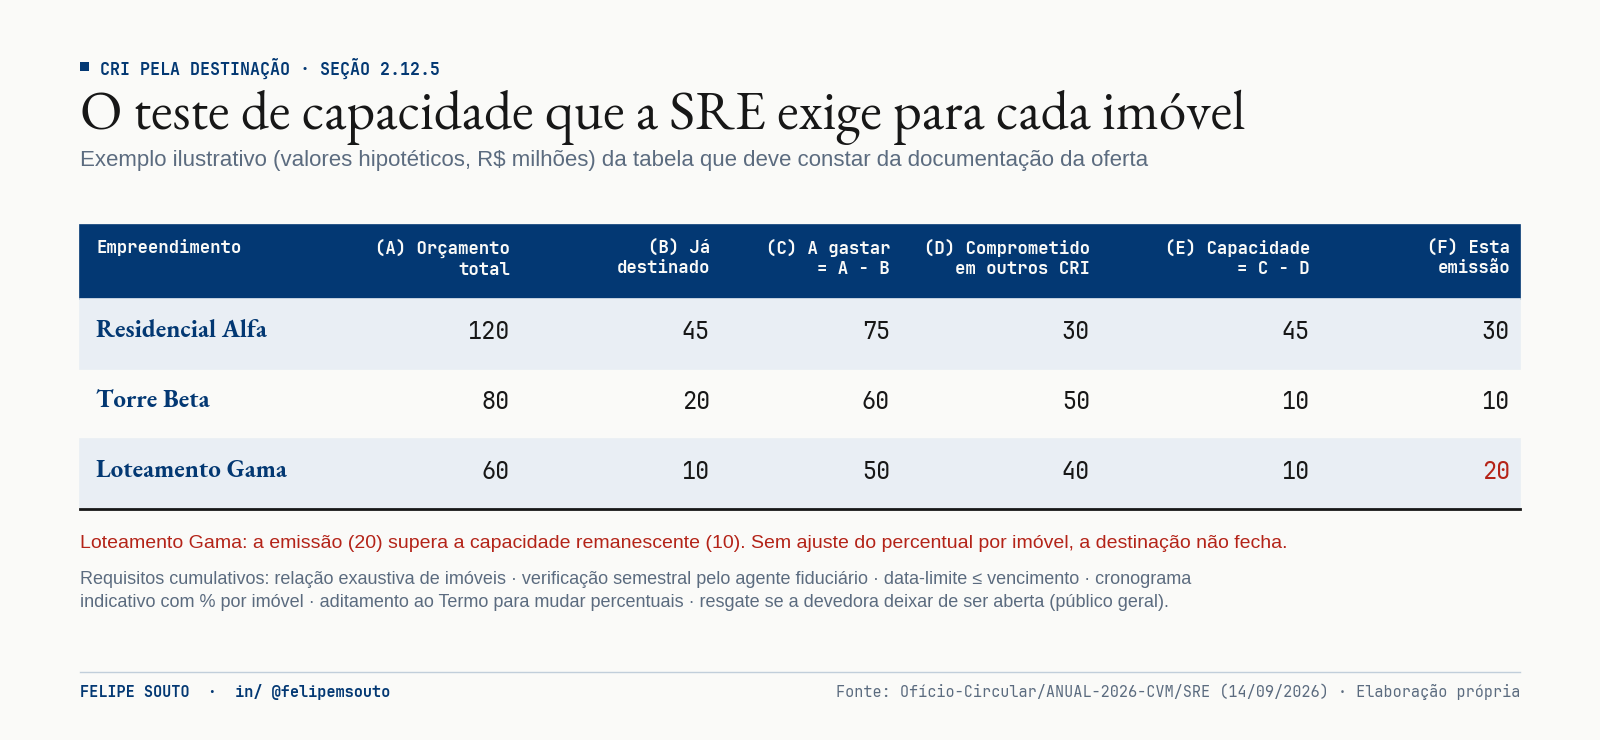
Como funciona, na prática, a demonstração de capacidade de alocação exigida para CRI pela destinação.
CRI e CRA pela destinação. A partir dos precedentes Cyrela e Burger King (2016), incorporados à RCVM 60, a SRE lista requisitos cumulativos: relação exaustiva dos imóveis (ou dos produtores rurais), verificação ao menos semestral pelo agente fiduciário, data-limite de destinação até o vencimento, cronograma indicativo com percentual por imóvel, aditamento ao Termo para alterar percentuais e demonstração de capacidade — com a tabela de orçamento, valores já destinados, compromissos de outros CRI e capacidade remanescente. Para o público geral, resgate antecipado se a devedora deixar de ser companhia aberta. Tudo isso replicado no prospecto, no termo e no instrumento de crédito.
Resolução CMN 5.118/2024. O ofício reproduz as vedações: lastro com devedor, codevedor ou garantidor cujo setor principal (mais de dois terços da receita) não seja imobiliário ou agro, ou que seja instituição financeira; operações entre partes relacionadas; e reembolso de despesas.
CRA pulverizado. Quando verificar cada produtor for desproporcional, admite-se amostragem — desde que a securitizadora assuma a vinculação, os insumos sejam de uso integral na produção agrícola e os cedentes declarem a condição dos clientes. A responsabilidade do art. 24 permanece.
Outros pontos: ato global de emissões da securitizadora basta como aprovação, se o estatuto der competência à Diretoria; CDCA exige mecanismo de recomposição do lastro; garantias que não sejam coobrigação precisam de informação que permita avaliar seu efeito real sobre o risco; e, no CRA, ofertante e líder declaram responsabilidade inclusive pela condição de produtor rural.
Outros
CAV não está sujeito a registro desde a RCVM 6/2020. E BDR Nível I passou à competência da SIN; descontinuidade de programa patrocinado segue o Regulamento de Emissores da B3.
Parte 8 — O custo de entrada: a taxa de fiscalização
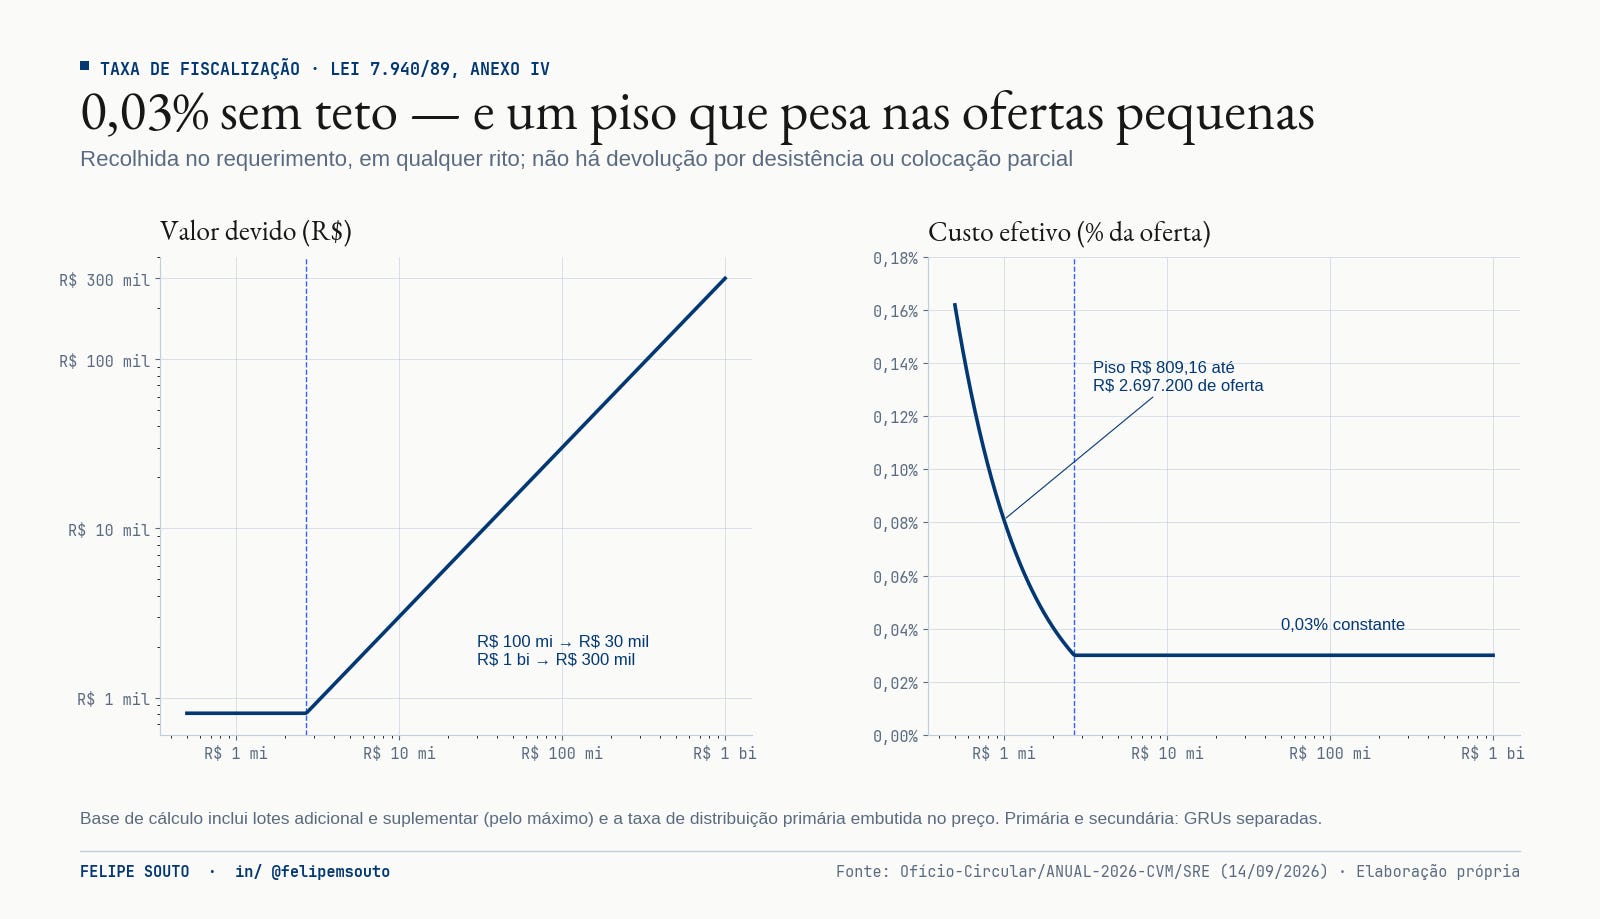
A alíquota única de 0,03% e o efeito do piso nas ofertas menores.
Parece detalhe, mas o ofício esclarece dúvidas que geram recolhimento errado com frequência:
Alíquota única de 0,03% sobre o valor total da operação, sem teto, com mínimo de R$ 809,16 (operações abaixo de R$ 2.697.200 pagam o piso).
É requisito de protocolo em qualquer rito, inclusive no automático. As ofertas a profissionais que, sob a ICVM 476, não pagavam, agora pagam.
Incide sobre lotes adicional e suplementar pelo máximo e sobre a taxa de distribuição primária embutida no preço. Com bookbuilding, recolhe-se pela estimativa e complementa-se até o registro.
Na securitização, o devedor do lastro não pode ser o pagador — o ofertante é a securitizadora. Em fundos, gestor ou administrador podem figurar.
Uma GRU pode cobrir uma emissão em várias séries, mas primária e secundária exigem recolhimentos separados.
Não há devolução por desistência ou colocação parcial: o fato gerador é o poder de polícia, que nasce com o requerimento.
O safe harbor do art. 8º não paga taxa — porque não é oferta dispensada de registro, e sim operação não sujeita à norma.
Parte 9 — Supervisão: onde a CVM vai olhar
A seção de supervisão é curta, mas talvez seja a mais reveladora sobre a direção do regulador.
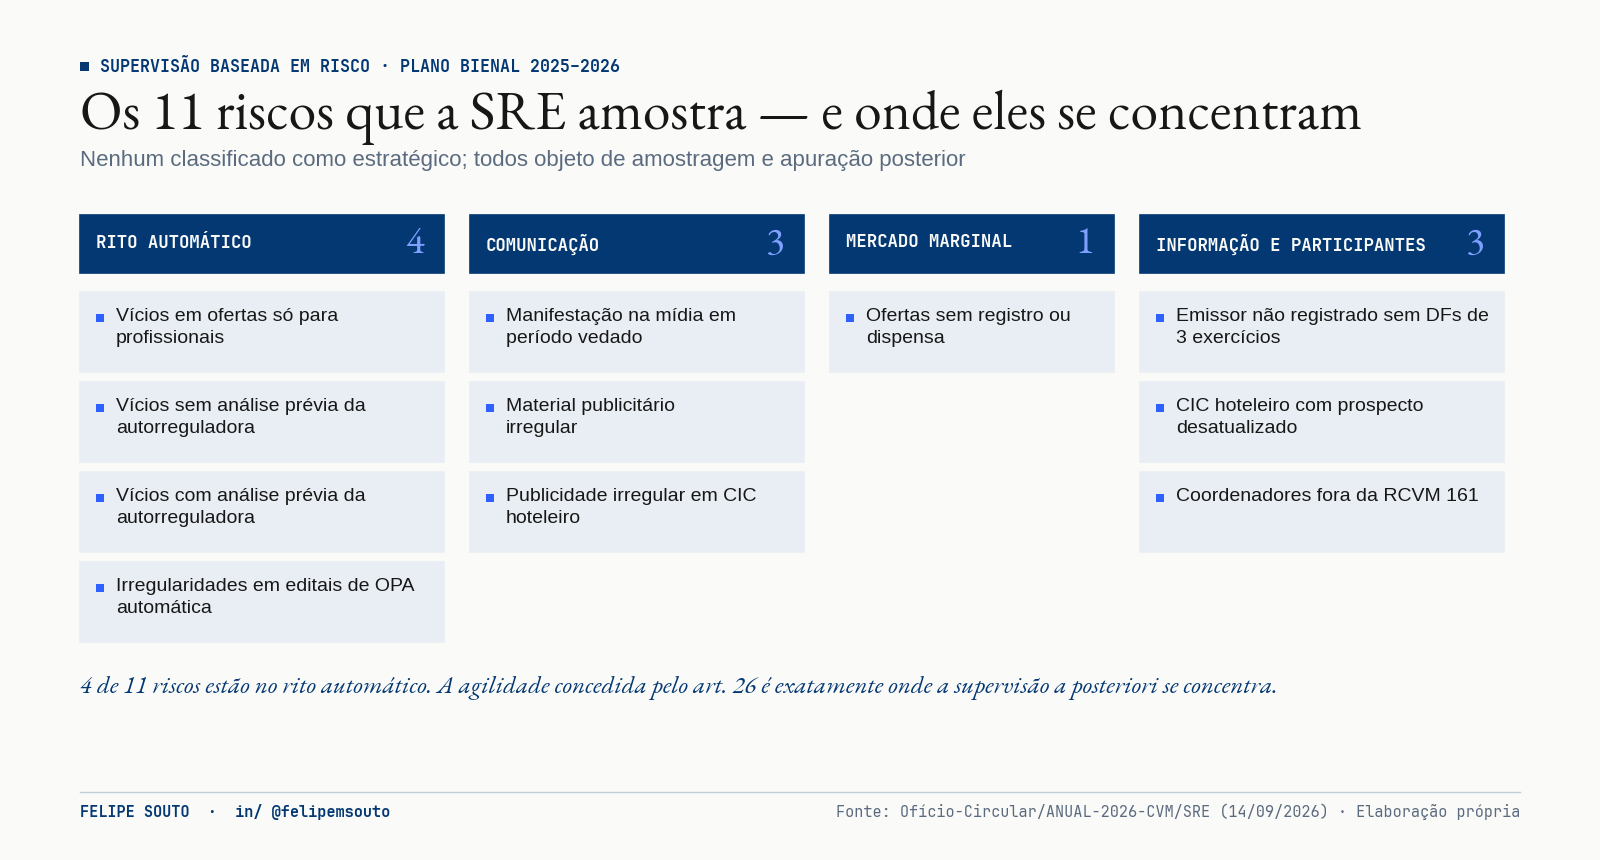
O mapa de riscos supervisionados pela SRE no Plano Bienal 2025–2026.
O Plano Bienal 2025–2026 de Supervisão Baseada em Risco lista onze riscos monitorados pela SRE. Nenhum foi classificado como estratégico. Mas a distribuição é eloquente: quatro dos onze estão diretamente ligados ao rito automático — vícios em ofertas para profissionais, com e sem análise prévia da autorreguladora, e editais de OPA automática. Somam-se comunicação (mídia em período vedado, material publicitário), mercado marginal, emissores não registrados sem DFs e o cumprimento da RCVM 161 pelos coordenadores.
A mensagem é simples: a agilidade do automático é exatamente onde a supervisão a posteriori se concentra. Para cada evento de risco, a SRE seleciona uma amostra e apura o que aconteceu durante ou após a oferta.
A trilha de evidências
E é aqui que entra a seção que, na minha opinião, todo coordenador deveria imprimir: a 5.1.1, sobre procedimentos recomendáveis.
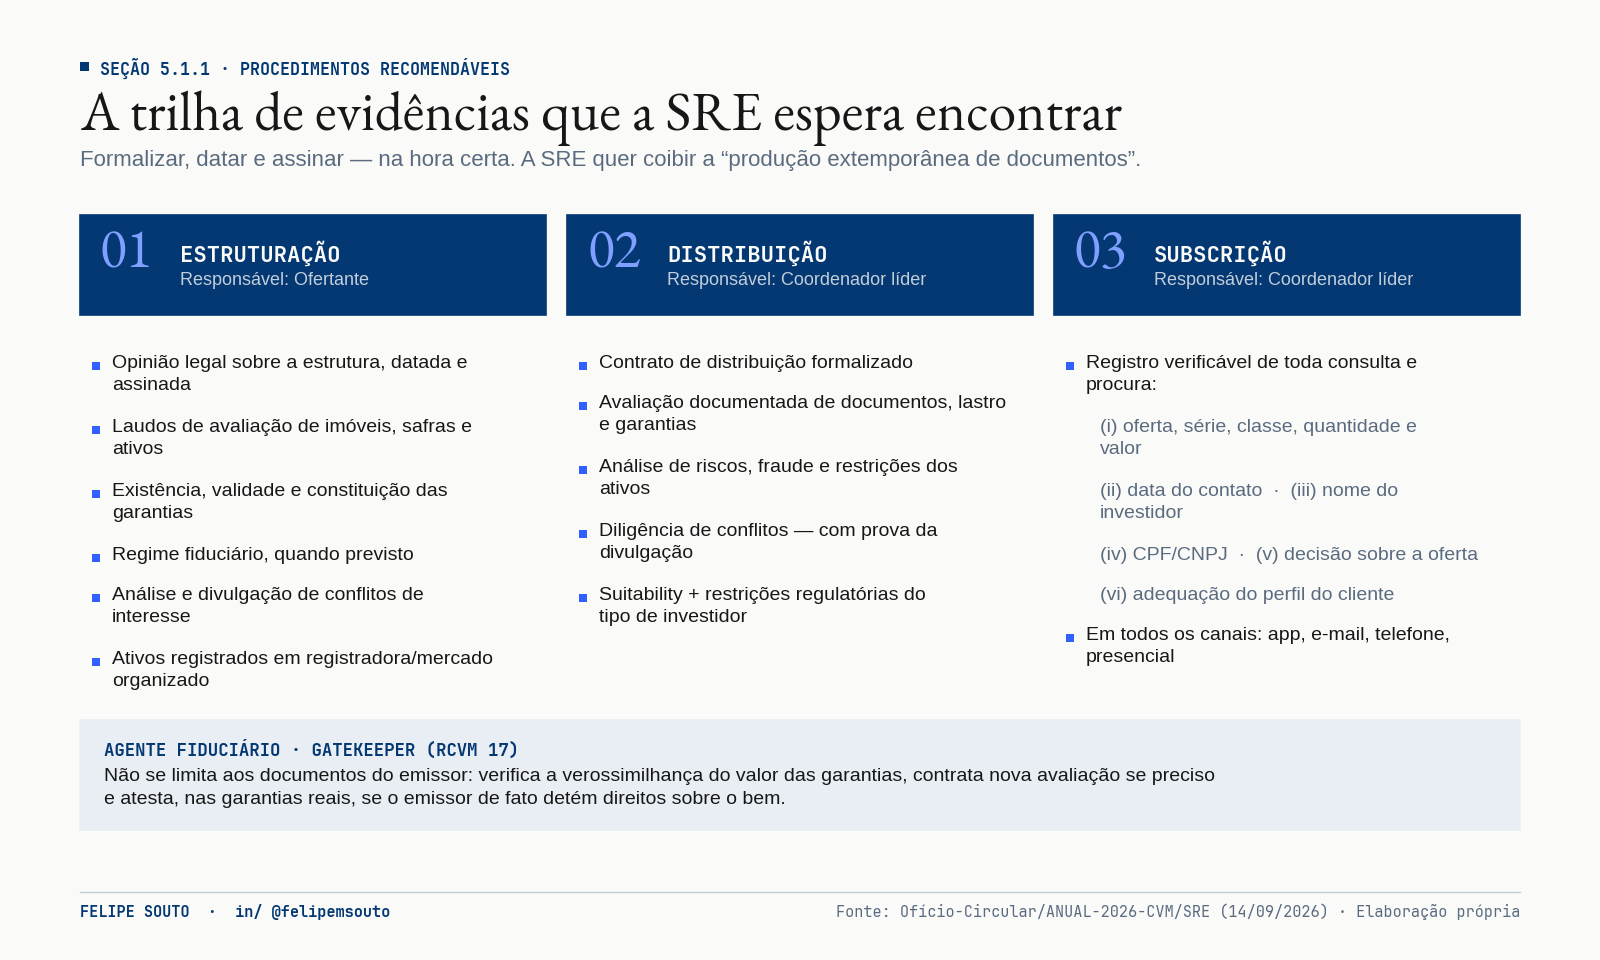
O que a SRE espera encontrar documentado em cada etapa.
Do ofertante, a SRE recomenda opinião legal sobre a estrutura, laudos de avaliação dos ativos, verificação das garantias, regime fiduciário, análise de conflitos e registro dos ativos em registradora ou mercado organizado — tudo datado e assinado.
Do coordenador líder, contrato formalizado, avaliação documentada dos documentos do emissor, do lastro, das garantias e do risco de fraude, diligência de conflitos com prova de divulgação — e um registro verificável de toda consulta, procura e negociação, em qualquer canal (app, e-mail, telefone, presencial), contendo oferta, data, nome, CPF/CNPJ, decisão e adequação do perfil.
A frase que resume o espírito da seção é forte: a formalização serve para “coibir a não realização tempestiva desses procedimentos e a produção extemporânea de documentos quando demandados pela fiscalização”. Traduzindo: documento produzido depois da fiscalização bater à porta não vale.
Some-se a isso a leitura ampliada de suitability (seção 2.1.3): o coordenador não verifica apenas o perfil de risco, mas as restrições regulatórias do tipo de investidor que acessa — regimes próprios, fundos de pensão, seguradoras, fundos com limites de enquadramento. Mesmo que a avaliação primária seja do investidor.
E para o agente fiduciário, o ofício reafirma o papel de gatekeeper: não se limitar ao que o emissor entrega, checar a verossimilhança do valor das garantias, contratar nova avaliação se necessário e atestar se o emissor de fato tem direito sobre o bem.
Para quem errar, o caminho institucional também está descrito: termo de compromisso (que não importa confissão e constitui título executivo extrajudicial) e acordo administrativo de supervisão (com extinção da ação punitiva ou redução de um a dois terços da pena, mediante confissão e cooperação).
Síntese: o que mudou de verdade
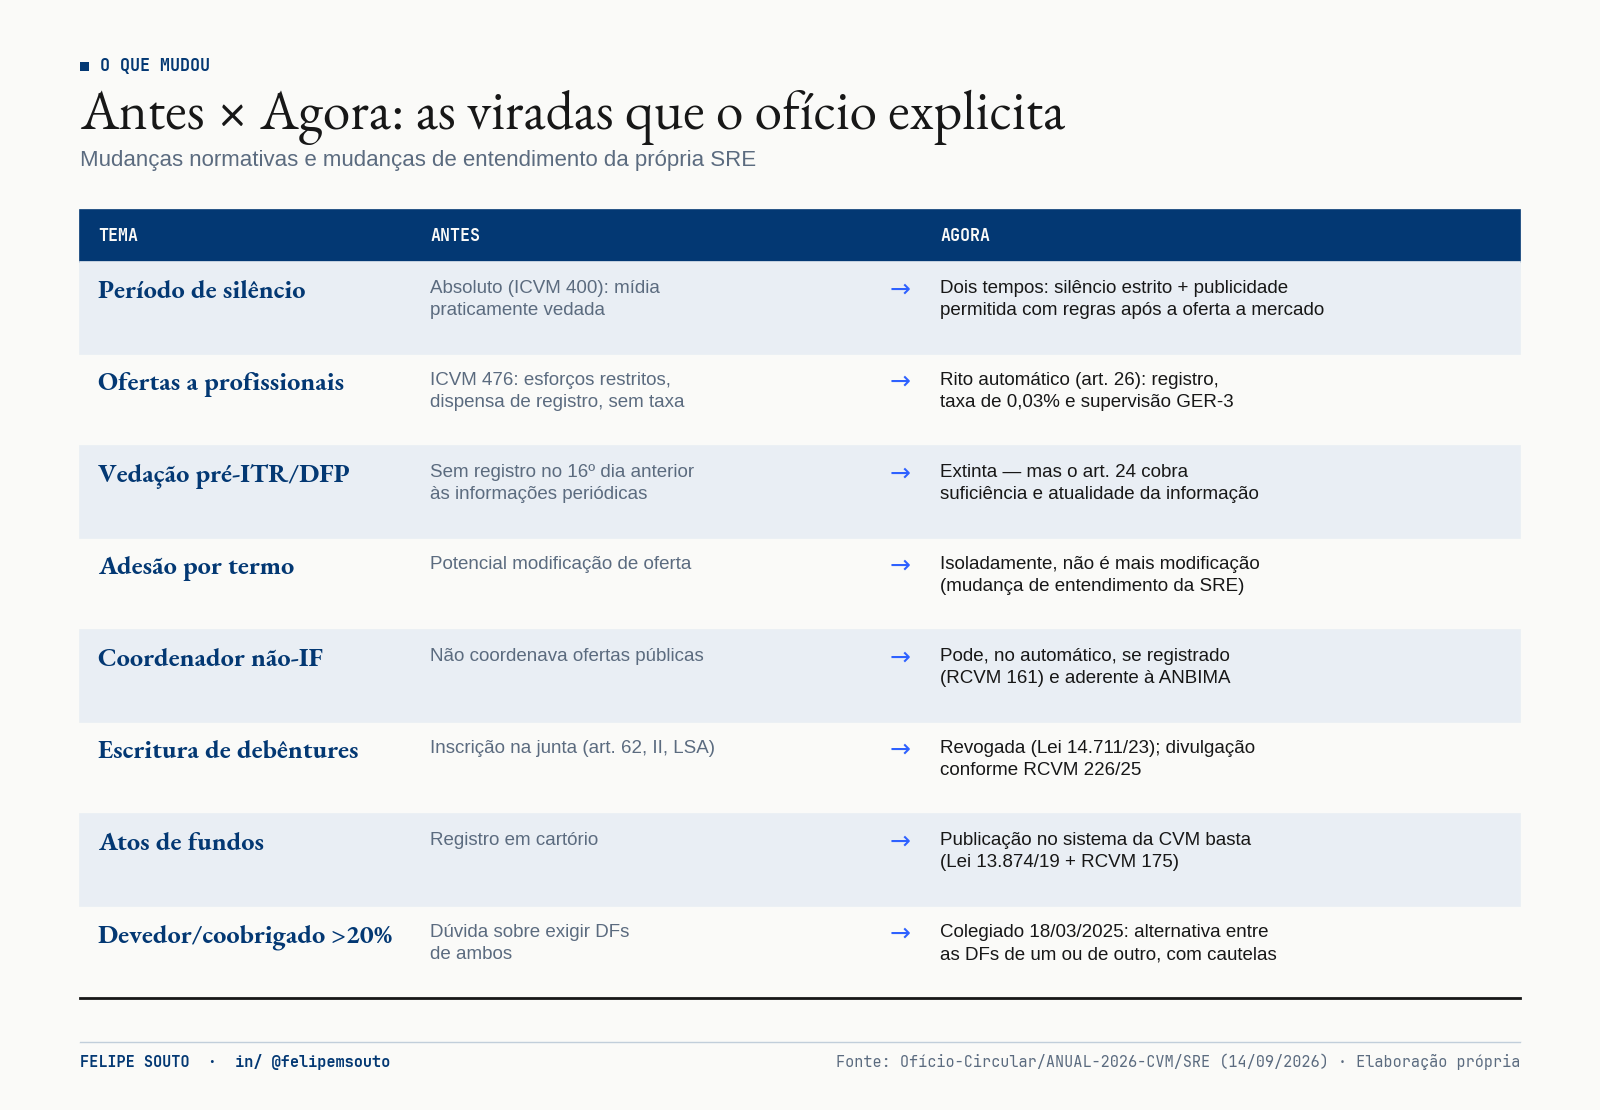
As principais viradas explicitadas pelo ofício — normativas e de entendimento.
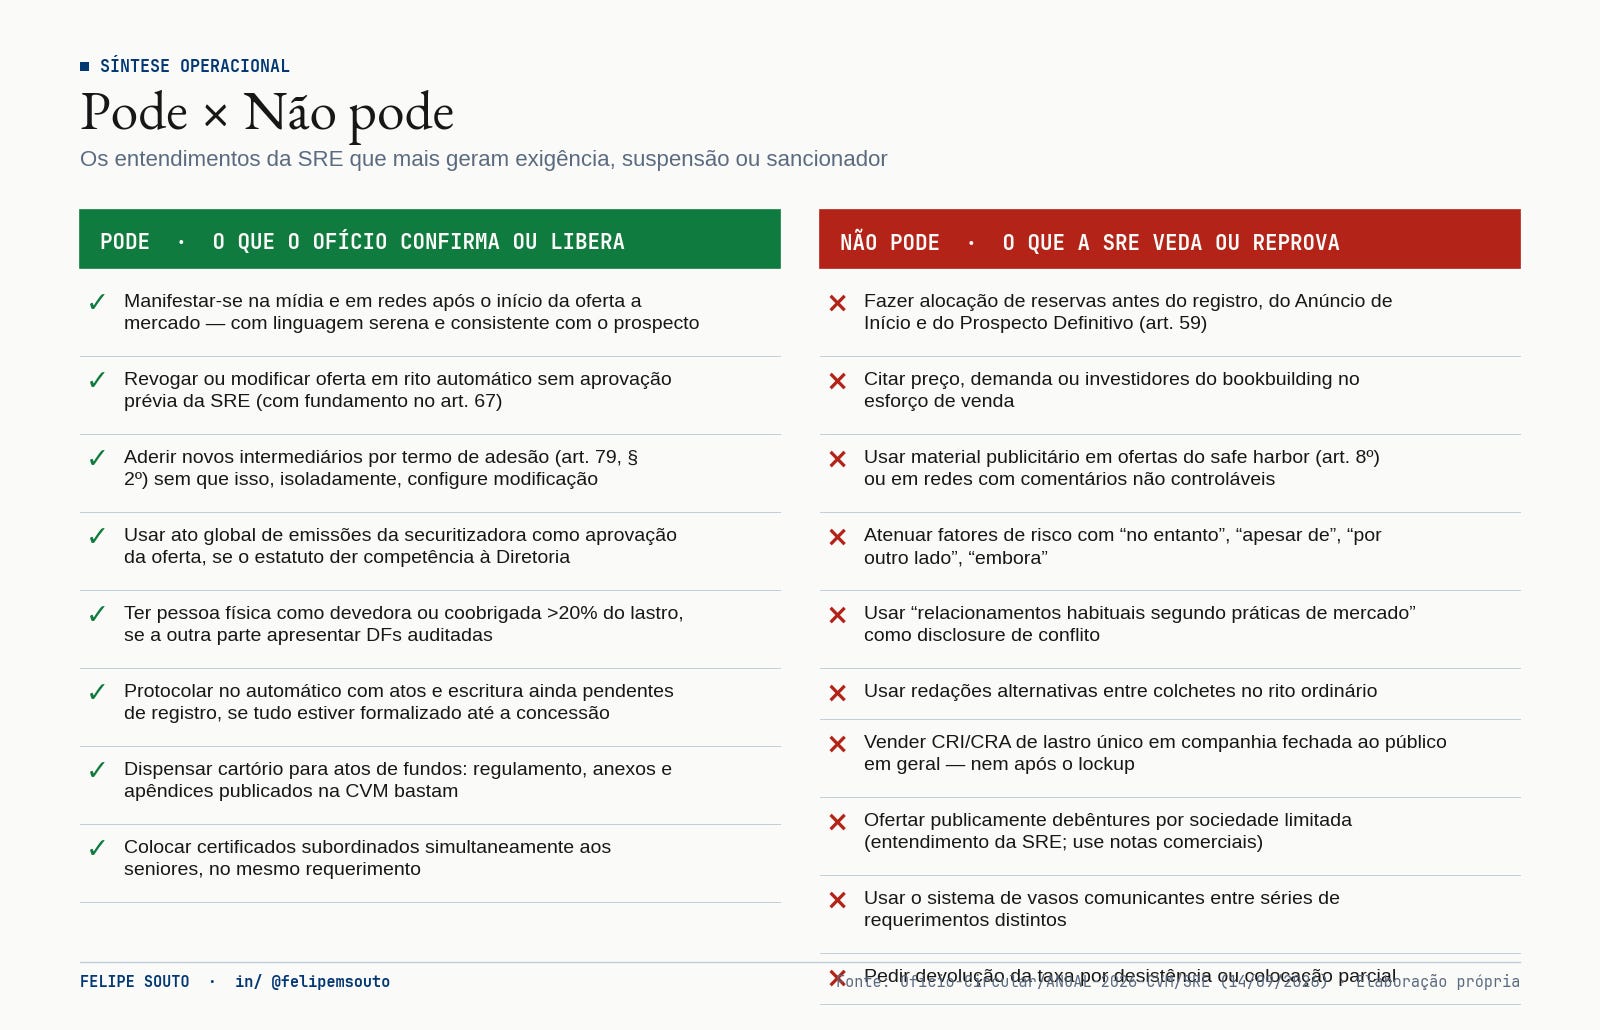
O quadro operacional para colar na parede da mesa.
Há ainda dois entendimentos sobre distribuição que merecem registro. Para ofertas com varejo, a SRE recomenda limitar a reserva por investidor a R$ 1 milhão (o patamar de qualificado) ou usá-lo como base de rateio — alternativamente, alocação igualitária e sucessiva. E, sobre lockup voluntário com prioridade em ações, lista boas práticas: alocação mínima sem lockup no IPO, lockup do Private sempre superior ao do Varejo e divulgação das alocações por segmento no Prospecto Definitivo.
Um olhar de fora: como o Brasil se compara
Vale colocar o ofício em perspectiva internacional, porque ele revela uma escolha regulatória clara.
Estados Unidos. A reforma das ofertas da SEC de 2005 seguiu caminho parecido: flexibilizou as regras de gun-jumping (o equivalente ao nosso período de silêncio), criou o free writing prospectus e permitiu que emissores maduros, os well-known seasoned issuers, registrassem ofertas de forma automática. Mas a contrapartida americana foi robusta: responsabilidade civil severa e um ecossistema de litígio privado que funciona como supervisão descentralizada. Nosso EFRF lembra o WKSI — com a diferença de que, aqui, a CVM exige passar periodicamente pelo rito ordinário para manter o status.
União Europeia. O Regulamento de Prospecto e o Listing Act de 2024 caminharam na direção da simplificação documental e de prospectos mais curtos e padronizados. Nossa Lâmina e o limite de 15 páginas para as principais características dialogam com essa tendência.
A diferença brasileira. O que torna nosso modelo singular é a delegação a gatekeepers privados: coordenadores não-IF supervisionados pela ANBIMA, análise prévia pela autorreguladora como via para o automático, agente fiduciário com dever investigativo. O Brasil está apostando em um desenho de supervisão em camadas — e o ofício de 2026 é o manual de operação dessa arquitetura.
A minha leitura:
Depois de ler as 85 páginas, fiquei com uma imagem na cabeça. O rito automático é como uma via expressa sem pedágio na entrada — mas com radares a cada quilômetro.
A RCVM 160 deu ao mercado algo extraordinário: a possibilidade de registrar ofertas sem análise prévia, em dias, com custos menores. Isso destravou uma geração inteira de operações de crédito estruturado e de novos coordenadores, inclusive fora do sistema bancário. Mas o ofício deixa claro o preço dessa velocidade: o escrutínio que a CVM não faz antes, ela espera que o coordenador líder tenha feito — e vai verificar depois, por amostragem.
Três implicações práticas, a meu ver:
A diligência virou produto. Em um mundo de registro automático, a qualidade do processo de estruturação e distribuição é o que separa um coordenador de outro. Opinião legal datada, laudo assinado, trilha de cada contato com investidor — isso deixou de ser nice to have.
A tecnologia de evidência se torna infraestrutura. O registro verificável de “toda consulta, procura e negociação”, em todos os canais, com seis campos mínimos, é praticamente uma especificação de sistema. Mesas que ainda distribuem por WhatsApp sem registro estruturado estão operando em risco. Esse é, inclusive, um dos motivos pelos quais acredito que a infraestrutura do mercado de capitais precisa ser digital por desenho, não por remendo.
Gatekeepers serão cada vez mais cobrados. Coordenador, agente fiduciário, autorreguladora e securitizadora formam as camadas de proteção do sistema. Quem trata essa função como carimbo vai descobrir que ela é, na verdade, responsabilidade.
Checklist de 30 dias para a sua operação
Se você coordena, estrutura ou distribui ofertas, eis o que eu revisaria imediatamente:
Cronogramas e fluxos de alocação — garantir que nenhuma alocação ocorra antes de registro, Anúncio de Início e Prospecto Definitivo.
Mapa de requerimentos por série — séries com períodos distintos ou além de 180 dias exigem requerimentos separados.
Política de comunicação — briefing a toda a equipe comercial: nada de preço, demanda ou nomes do bookbuilding no esforço de venda.
Template de material publicitário — tarja, advertência, equilíbrio de riscos, envio em 1 dia útil, e banimento de redes com comentários abertos.
Template de prospecto — varrer fatores de risco atrás de “no entanto”, “embora”, “por outro lado”; reescrever a seção de relacionamentos sem genericidades; discriminar custos.
Trilha de evidências de distribuição — registro estruturado de cada contato com investidor, com os seis campos mínimos, em todos os canais.
Dossiê de diligência por oferta — opinião legal, laudos, análise de garantias e conflitos, datados e assinados antes do início da oferta.
Suitability ampliada — matriz de restrições regulatórias por tipo de investidor acessado.
Securitização — revisar elegibilidade de CRI/CRA ao público geral (devedor aberto), aderência à CMN 5.118 e tabelas de capacidade na destinação.
Taxa de fiscalização — pagador correto, base incluindo lotes e taxa de distribuição, GRUs separadas para primária e secundária.
Perguntas frequentes
O Ofício-Circular tem força de norma? Não cria obrigações novas, mas expressa o entendimento da área técnica que analisa registros, formula exigências e supervisiona ofertas. Ignorá-lo é aceitar o risco de exigência, suspensão ou sancionador.
Posso dar entrevista durante a oferta? Sim, a partir do início da oferta a mercado, com consistência em relação ao prospecto, linguagem serena e equidade informacional. No período de silêncio, não.
Preciso de aprovação da CVM para revogar uma oferta em rito automático? Não. Mas a revogação precisa estar fundamentada em alteração substancial, posterior e imprevisível, e o Comunicado ao Mercado deve ir pelo Sistema SRE.
Posso prorrogar o prazo de uma oferta automática? Não pela via dos 90 dias do art. 67. A orientação é encerrar e lançar nova oferta.
Uma LTDA pode emitir debêntures publicamente? Para a SRE, não — apesar do entendimento favorável do DREI à emissão em si. O tema não está pacificado na CVM. A alternativa indicada são as notas comerciais.
Meu CRI foi ofertado a profissionais. Depois do lockup, posso vender ao varejo? Só se o CRI atender aos requisitos da RCVM 60 para o público geral — o que exclui lastro único em companhia fechada.
Pessoa física pode ser devedora relevante de um CR? Sim, se o coobrigado (ou devedor) relevante apresentar DFs auditadas, com fatores de risco adequados.
Quem paga a taxa de fiscalização em um CRI? A securitizadora, como ofertante. O devedor do lastro não pode figurar como pagador.
Para fechar
Quatro anos depois da maior reforma do regime de ofertas públicas desde 2003, o regulador enfim entregou ao mercado o seu manual. Ele não é perfeito, deixa temas em aberto — como as debêntures de LTDA — e, como o próprio ofício admite, não esgota os assuntos. Mas é, de longe, o documento mais útil que um profissional de mercado de capitais pode ler este ano.
O mercado brasileiro nunca teve tantas ferramentas para originar, estruturar e distribuir. Também nunca foi tão claro que quem usa a ferramenta responde por ela. Velocidade regulatória é um empréstimo. A responsabilidade é sempre nossa.
Se este guia foi útil, compartilhe com quem está montando a próxima oferta. E se você enxergou algo que eu deixei passar, me escreva — é assim que o mercado aprende mais rápido do que errando.
— Felipe Souto
Este artigo tem caráter informativo e educacional e reflete a leitura pessoal do autor sobre o Ofício-Circular/ANUAL-2026-CVM/SRE, de 14 de setembro de 2026. Não constitui recomendação de investimento nem parecer jurídico. Consulte sempre a íntegra do documento, a regulamentação vigente e assessoria especializada para a sua operação.