

Em períodos eleitorais, indicadores econômicos tornam-se argumentos sobre a competência de governos. O quantidade de IPOs entrou nessa discussão como uma medida de confiança no Brasil. Às vésperas do segundo turno, marcado para 25 de outubro, circula um placar: 79 IPOs na B3 entre 2019 e 2022, CONTRA apenas 1 (bem mais ou menos) em 2026.
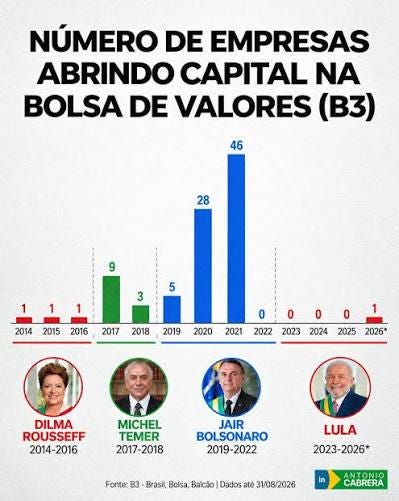
Mais empresas estreando na Bolsa indicariam um ambiente favorável; uma janela fechada demonstraria deterioração. A comparação tem apelo porque oferece um resultado simples. Sua capacidade de explicar o mercado de capitais, porém, é limitada.
Uma oferta pública inicial é um acontecimento importante. Pode ampliar o acesso da empresa ao capital, permitir a venda de participações, estabelecer uma referência pública de valor e criar condições para negociações futuras. A escassez de estreias merece atenção, especialmente quando persiste e restringe as alternativas de financiamento por ações.
Ainda assim, o número de IPOs responde a uma pergunta específica: quantas empresas ingressaram no mercado público de ações? Ele não informa, sozinho, quanto capital chegou aos negócios, quais projetos foram financiados ou em que condições empresários e investidores assumiram riscos.
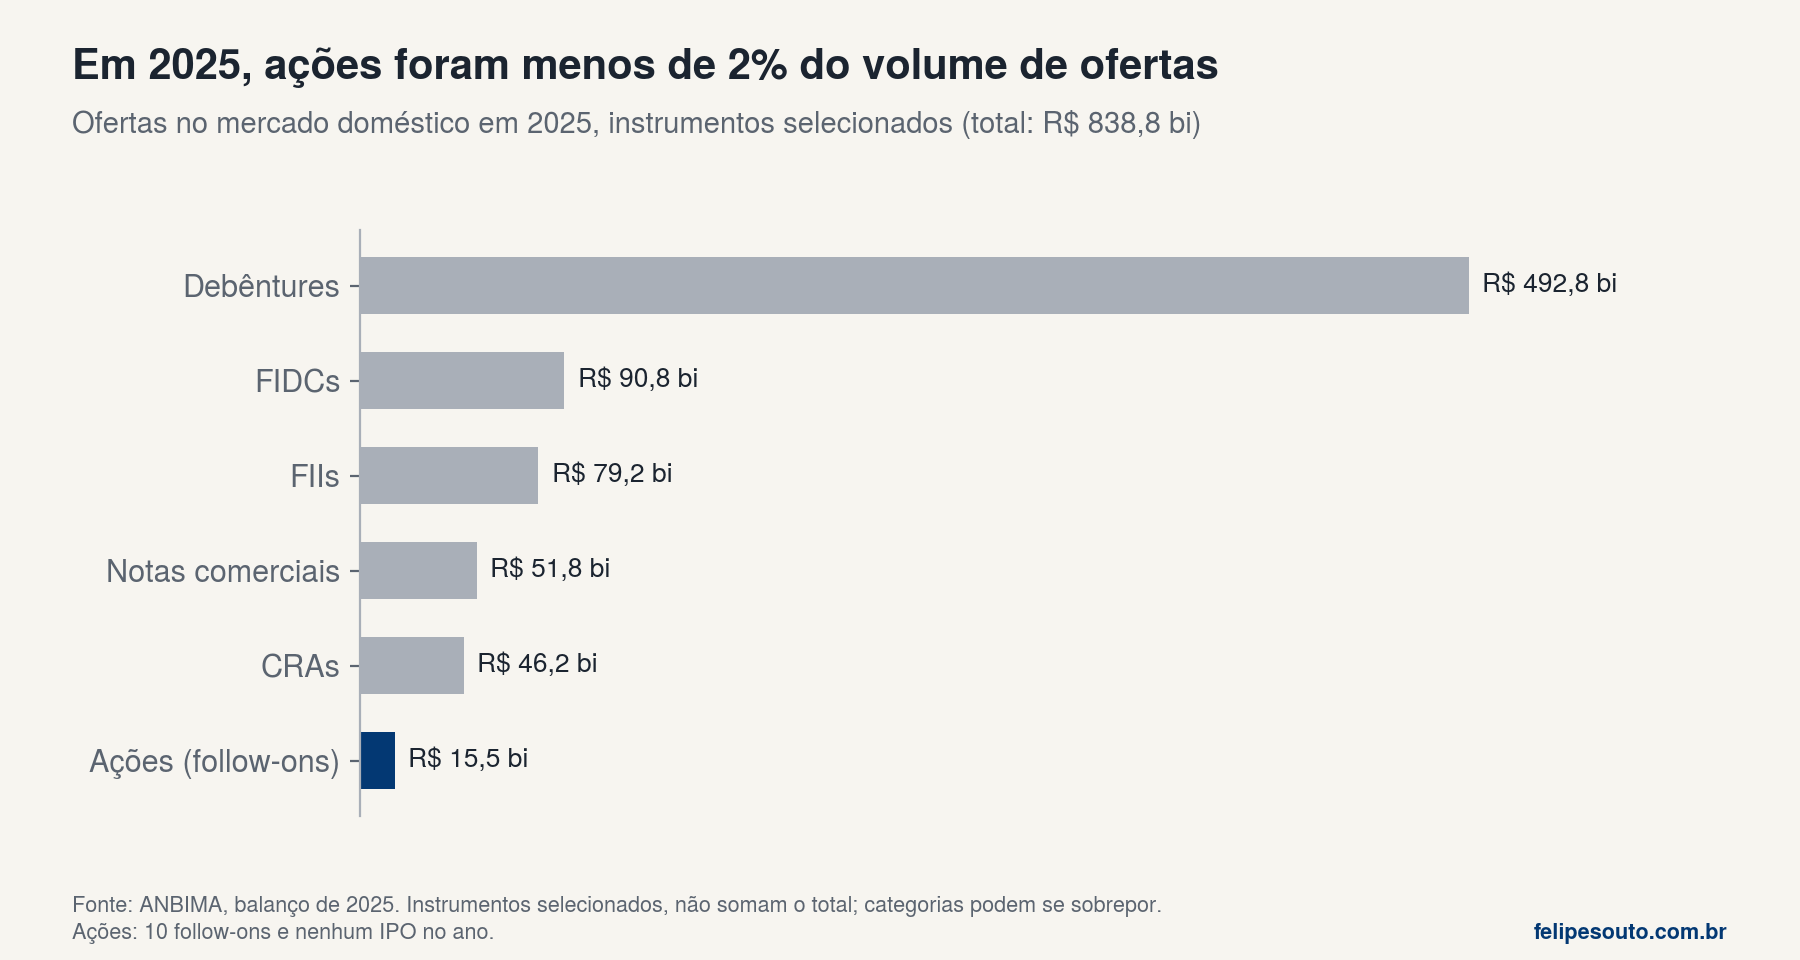
O único IPO recente ocorreu em maio de 2026. A Compass realizou seu IPO na B3. A oferta foi integralmente secundária: os cerca de R$ 3,2 bilhões movimentados foram destinados à Cosan, acionista vendedora, e não ao caixa da companhia. Por outro lado, noticias de portais especializados vociferaram ao final de 2025 que as ofertas no mercado de capitais doméstico haviam alcançado R$ 838,8 bilhões, recorde da série da ANBIMA. Esses acontecimentos pertencem ao mesmo mercado, mas descrevem dimensões diferentes de sua atividade. B3, ANBIMA.
Parte da confusão nasce da própria imagem que construímos do mercado financeiro. Nas telas dos terminais, ele aparece como um conjunto de preços, curvas, índices e ativos que podem ser comprados ou vendidos em poucos segundos. Essa dimensão organiza negociações, produz referências de valor e oferece liquidez. Sua visibilidade frequentemente faz com que ela seja tomada pelo mercado inteiro.
É uma percepção compreensível. O ativo listado tem preço observável, desempenho comparável e acontecimentos acompanhados diariamente. A construção de uma operação de financiamento é menos visível. Exige conhecer o negócio, analisar contratos, organizar direitos e acompanhar riscos durante um período que pode atravessar muitos anos.
O sistema financeiro é mais amplo do que sua representação nos terminais. E o mercado de capitais precisa ser compreendido também pela função que desempenha na formação e na circulação do capital que financia a atividade econômica.
Essa função começa antes de um ativo aparecer em uma tela.
Começa quando uma agroindústria precisa comprar matéria-prima, processar e distribuir sua produção antes de receber pelas vendas. Quando um provedor de telecom investe na expansão da rede antes de formar a base de assinantes que sustentará a receita. Quando um projeto de energia atravessa desenvolvimento e implantação até entrar em operação. Quando um empreendimento imobiliário organiza desembolsos e recebimentos em momentos distintos. Ou quando uma operação de saneamento precisa compatibilizar investimentos, execução e receitas ao longo de um horizonte extenso.
Esses negócios compartilham uma questão: como financiar o intervalo entre investir e gerar caixa?
A resposta exige compreender quando os recursos serão utilizados, de onde virá o pagamento e quais eventos podem atrasar ou reduzir a receita. Também exige identificar quem tem capacidade de administrar cada risco e quais obrigações a empresa consegue assumir sem comprometer sua continuidade.
É a partir dessas perguntas que instrumentos como debêntures, fundos de direitos creditórios e operações de securitização encontram sua função. Eles permitem organizar diferentes formas de acesso ao capital, conforme a natureza dos ativos, dos fluxos financeiros e dos investidores.
O mercado de capitais atua, nesse processo, como uma engrenagem entre recursos disponíveis e necessidades de financiamento. Pode viabilizar investimento, sustentar capital de giro, refinanciar passivos e permitir que empresas desenvolvam projetos compatíveis com sua capacidade econômica.
Uma parcela dessas operações não oferece a liquidez de uma ação negociada diariamente. Algumas são distribuídas a grupos restritos de investidores; outras exigem acompanhamento especializado e compromissos de longo prazo. Sua menor presença nas telas não reduz sua importância para o negócio financiado. Também não elimina os riscos decorrentes da menor liquidez e da necessidade de informação consistente.
O trabalho de estruturação consiste em organizar essa relação. A escolha do instrumento deve decorrer da análise econômica, jurídica e operacional. Uma estrutura pode apresentar documentação consistente e ainda ser inadequada ao ciclo do negócio. Um vencimento anterior à maturação do projeto, uma obrigação incompatível com a sazonalidade da receita ou uma garantia que comprometa financiamentos futuros podem criar dificuldades que não aparecem no momento da captação.
Por isso, contratos, fluxos, direitos, responsabilidades e incentivos precisam ser examinados em conjunto. Os procedimentos previstos devem funcionar durante a vida da operação, inclusive quando as condições se afastam do cenário inicialmente esperado.
Em créditos judiciais e situações especiais, essa integração é particularmente relevante. A análise precisa alcançar a titularidade do direito, as condições de sua realização, os cenários jurídicos, o tempo e a possibilidade de perda. Em um precatório, por exemplo, o valor de face diz pouco sem o exame da ordem cronológica de pagamento, do regime do ente devedor e do prazo provável de recebimento. Uma estrutura pode organizar a relação entre o ativo e o investidor; a incerteza continua exigindo avaliação, acompanhamento e remuneração compatível.
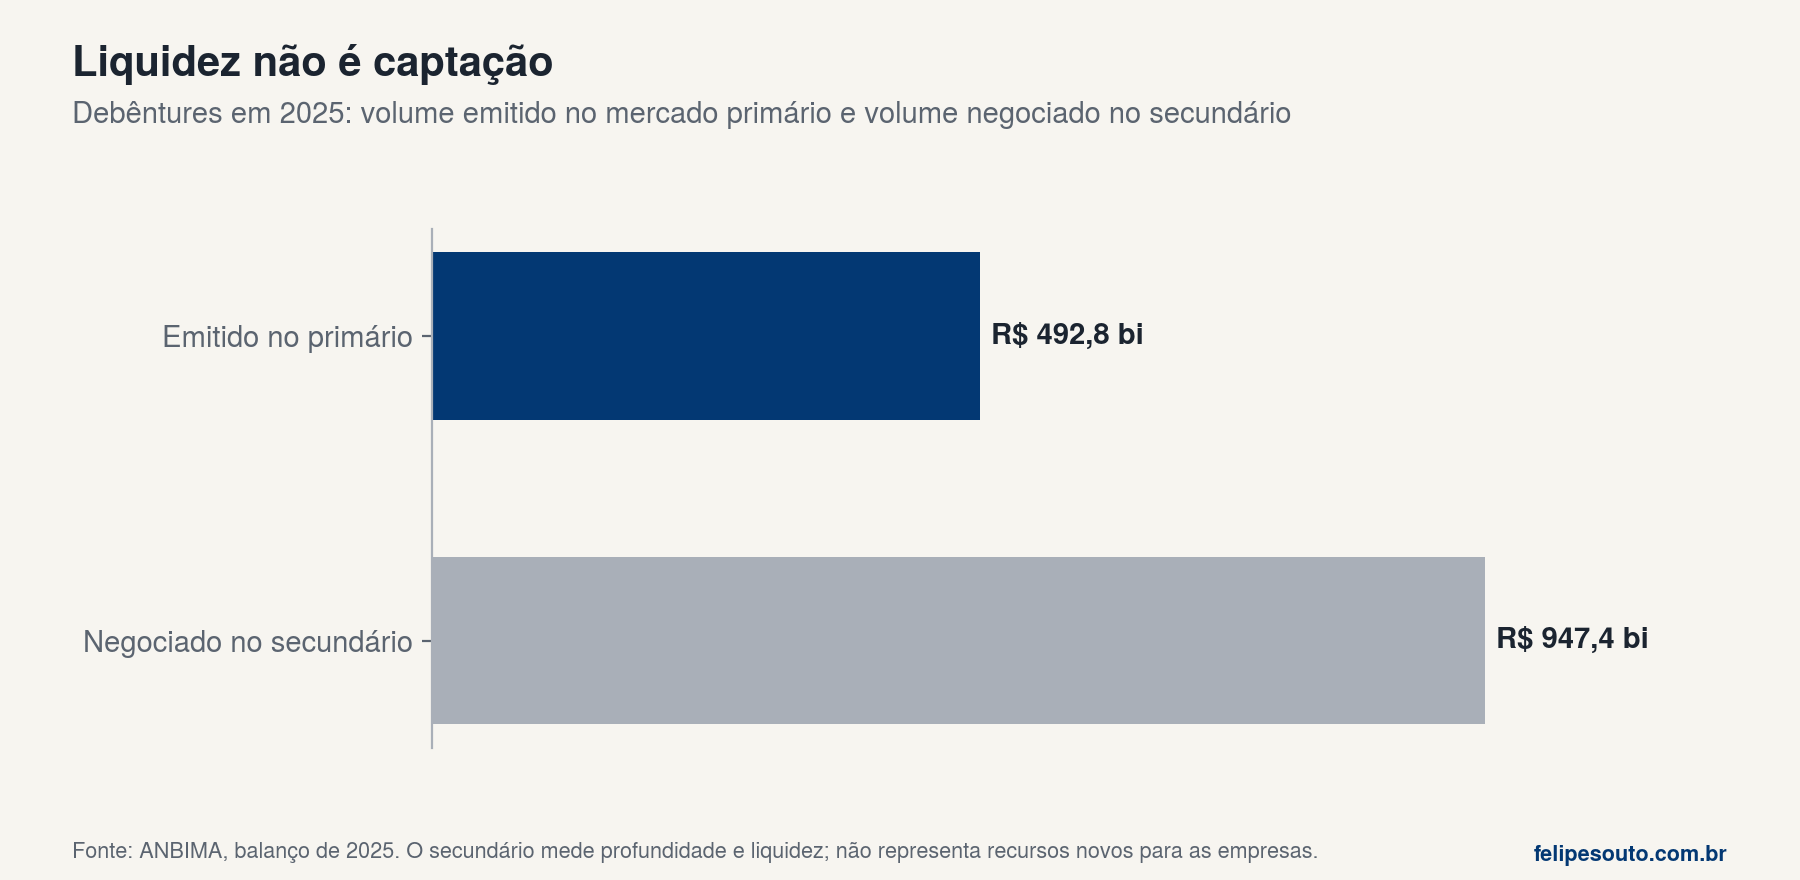
Essa perspectiva ajuda a distinguir duas atividades frequentemente confundidas no debate público. Na emissão primária, os recursos podem chegar ao emissor para atender a uma finalidade econômica. Na negociação secundária, um investidor transfere o ativo a outro. Essa negociação oferece liquidez, produz referências de preço e pode melhorar as condições de futuras emissões, mas seu volume não equivale a novos recursos destinados às empresas.
As duas atividades são relevantes e se relacionam. Para avaliar a contribuição do mercado ao financiamento, porém, precisamos saber o que cada indicador representa.
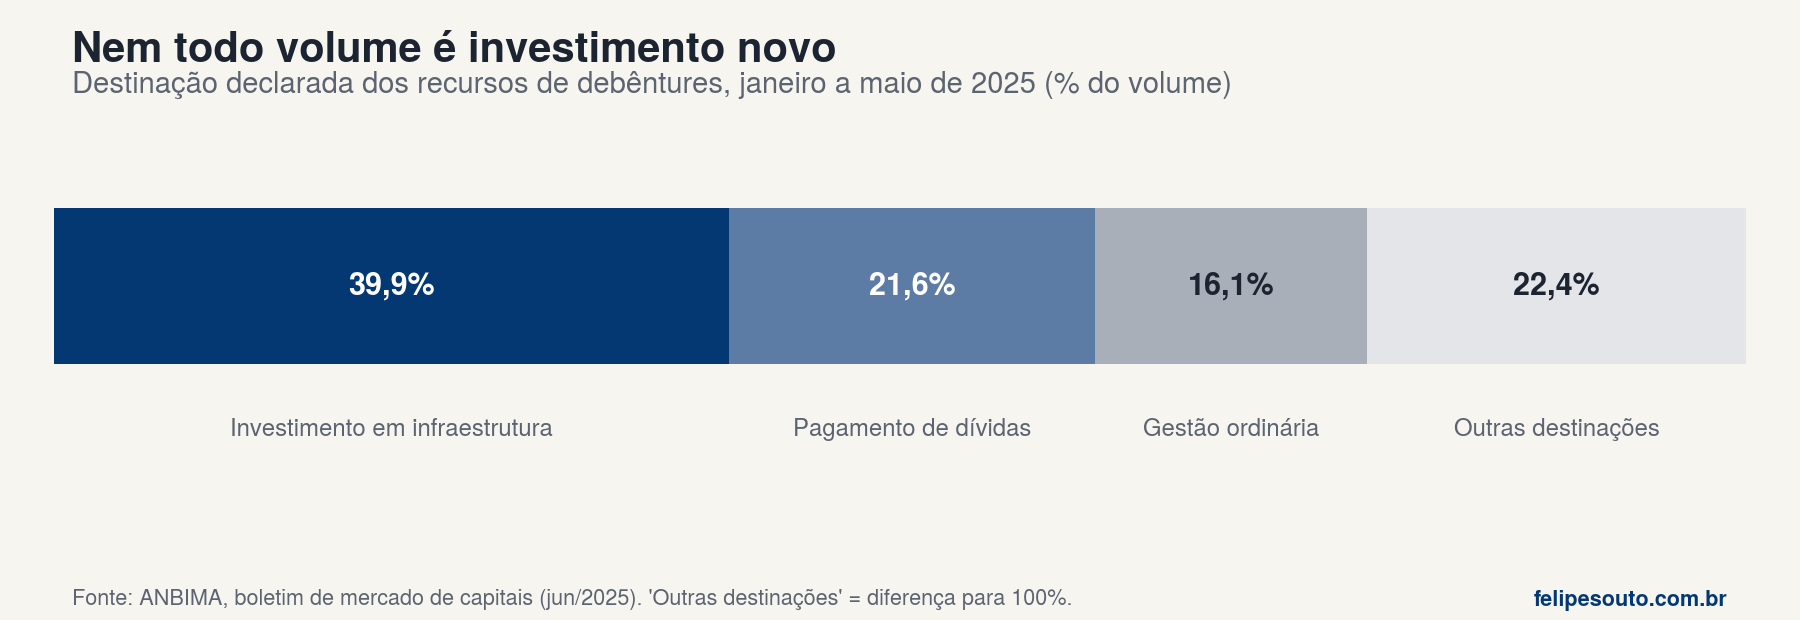
O mesmo cuidado se aplica ao volume agregado de ofertas. Uma emissão pode financiar expansão, substituir crédito bancário, alongar passivos ou atender a necessidades correntes. Refinanciar obrigações pode melhorar a posição financeira de uma empresa e reduzir vulnerabilidades. O volume bruto captado, contudo, não deve ser apresentado automaticamente como investimento produtivo novo.
Um recorde também não demonstra, por si, que o acesso se tornou amplo. O mercado pode movimentar grandes volumes e continuar concentrado em poucos emissores, setores ou regiões. Para avaliar seu desenvolvimento, precisamos perguntar quantas empresas conseguem utilizá-lo, quais são seus portes e quanto pagam para fazê-lo.
Nesse ponto, os juros tornam-se uma variável importante.
Uma remuneração elevada em renda fixa torna mais exigente a comparação com o retorno esperado das ações. Taxas de desconto maiores também reduzem o valor presente de resultados futuros, sobretudo em negócios cuja geração de caixa depende de crescimento e maturação. Essas condições podem dificultar ofertas de ações e favorecer a demanda por instrumentos de crédito.
Mas a demanda do investidor e a capacidade de pagamento da empresa são questões distintas. Juros elevados podem atrair compradores para um título e, simultaneamente, tornar onerosa a obrigação assumida pelo emissor. A facilidade de distribuir uma operação não resolve sua adequação econômica.
A abertura de uma janela de IPOs também depende de liquidez internacional, perspectivas setoriais, risco fiscal, governança e distância entre o preço pretendido pelos acionistas e aquele que os investidores aceitam pagar.
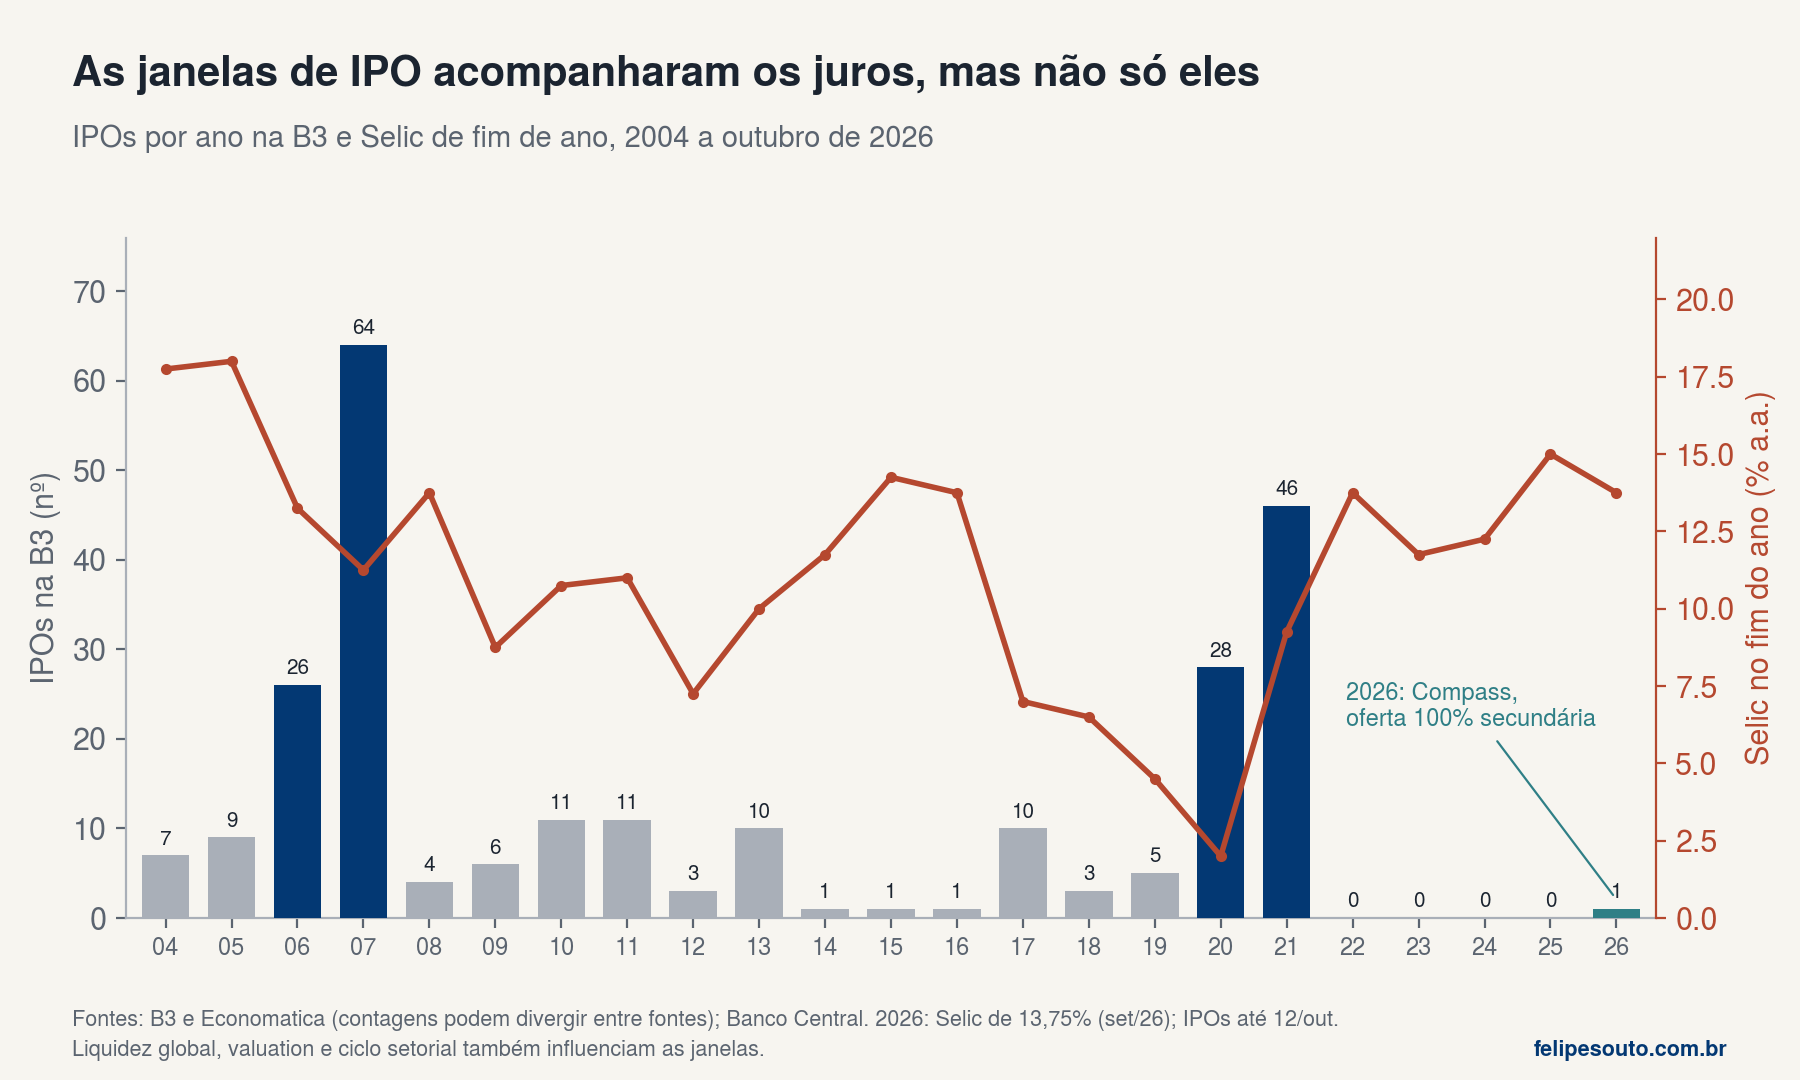
Governos influenciam parte dessas condições. Política fiscal, previsibilidade e segurança jurídica afetam a percepção de risco e o custo de capital. Seus efeitos convivem com fatores externos, decisões empresariais e defasagens. Atribuir uma safra de IPOs exclusivamente a um mandato reduz uma decisão complexa a uma explicação que a contagem de ofertas não sustenta.
Também seria insuficiente transformar um recorde de dívida em demonstração automática de sucesso. Capital próprio e crédito cumprem funções distintas. Negócios que precisam absorver perdas durante o crescimento podem demandar investidores dispostos a compartilhar riscos e resultados. Ativos com receitas mais previsíveis podem comportar obrigações de pagamento, desde que prazo, alavancagem e demais condições sejam compatíveis.
Um mercado desenvolvido precisa oferecer alternativas para diferentes estágios e necessidades.
A redução do número de companhias listadas merece análise própria. Aquisições, reorganizações, fechamento de capital, dificuldades financeiras e migrações de listagem têm implicações diferentes. Cada caso deve ser examinado pelo que ocorreu com o controle, com os acionistas, com a liquidez e com as possibilidades futuras de financiamento.
Uma empresa pode deixar de ter ações negociadas e continuar acessando instrumentos de dívida. Isso demonstra a amplitude do mercado, mas não torna irrelevante a perda de alternativas por ações. Da mesma forma, a expansão das emissões não neutraliza automaticamente os efeitos de uma base menor de companhias listadas. Quantidade de empresas e volume de ofertas são medidas distintas; sua evolução precisa ser analisada sem confundir os conceitos.
Para o CFO e para o conselho, essas discussões convergem em uma decisão prática: qual estrutura atende à finalidade da captação e preserva a capacidade de executar a estratégia?
A resposta envolve custo total, prazo, diluição, garantias, obrigações de informação, restrições contratuais e flexibilidade futura. O financiamento altera as possibilidades da empresa depois que os recursos entram. Pode condicionar investimentos, distribuição de resultados, reorganizações ou novas captações.
Algumas perguntas deveriam anteceder a aprovação. A operação suporta atrasos ou queda de receita? A fonte de pagamento está alinhada ao uso dos recursos? Os riscos foram atribuídos a participantes capazes de administrá-los? Os incentivos permanecem coerentes depois da emissão? Existem informações e procedimentos suficientes para identificar problemas antes que se tornem perdas?
São perguntas de gestão, governança e estruturação. Seu valor está em aproximar a decisão de capital da realidade do negócio.
O desenvolvimento do mercado depende também da infraestrutura institucional que sustenta essas relações. Regras previsíveis, registros confiáveis, informação de qualidade, contratos executáveis e mecanismos de resolução de conflitos influenciam a disposição do investidor e as condições oferecidas à empresa.
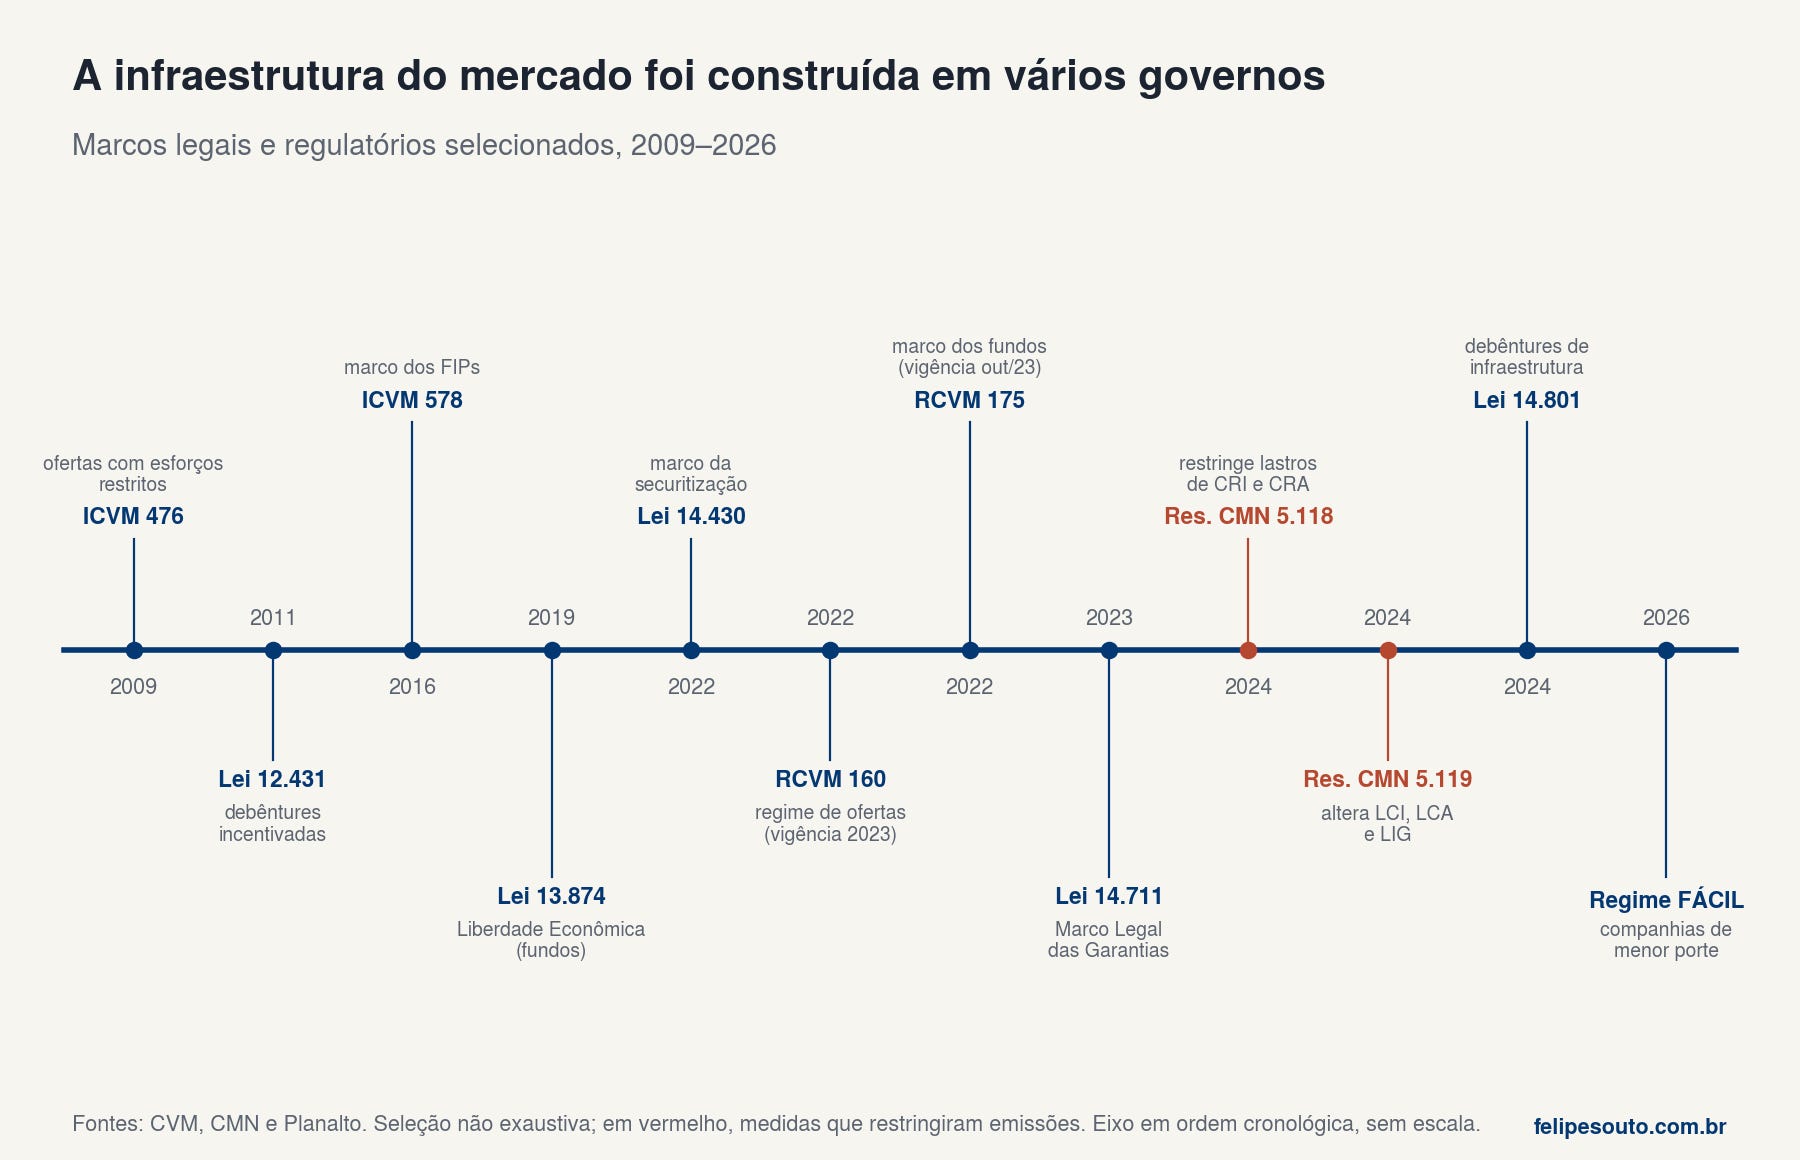
É nesse campo que a avaliação de governos e reguladores pode se tornar mais substantiva. O que mudou no acesso das empresas? Houve redução de barreiras desnecessárias? A proteção ao investidor melhorou? Os direitos previstos nos contratos podem ser exercidos com previsibilidade? Como são tratados os eventos de crédito?
Um painel útil deve observar volume de financiamento em termos reais, finalidade dos recursos, diversidade de emissores, custo, prazo, liquidez e distribuição regional. O mercado acionário permanece nessa avaliação, com indicadores sobre captação primária, novas listagens, ofertas subsequentes e saídas.
A mesma preocupação alcança o empresário que precisa expandir sua rede, a agroindústria que pretende aumentar a capacidade de processamento e o empreendedor que desenvolve um projeto de infraestrutura. O avanço precisa aparecer nas condições concretas de acesso ao capital.
A Bolsa continua cumprindo funções importantes na formação de capital, na liquidez e na divulgação de informações. Uma retomada consistente dos IPOs merece ser recebida como uma boa notícia. Sua importância convive com a de outras estruturas que conectam empresas, ativos e projetos a investidores.
O olhar restrito às telas permite acompanhar o desempenho dos ativos. Compreender o papel econômico do mercado exige acompanhar também como esses ativos foram constituídos, o que financiaram e quais condições sustentam seu valor.
Para mim, o critério mais relevante é a capacidade de transformar necessidades de financiamento em operações adequadas ao negócio e compreensíveis para o investidor. Quando essa capacidade alcançar mais empresas, setores e regiões, teremos uma evidência concreta de desenvolvimento do mercado de capitais brasileiro.
Felipe Souto é fundador da BLOXS. As opiniões expressas são pessoais.