

A pergunta mudou
Durante quase uma década, a discussão sobre ativos digitais girou em torno de uma pergunta só: isso é regulado ou não? O relatório que o Fórum Econômico Mundial publicou neste mês, em parceria com o Boston Consulting Group, encerra essa fase. A pergunta agora é outra: o sistema financeiro ao redor do ativo está pronto para uso institucional?
A diferença parece sutil. Não é. A primeira pergunta se resolve com uma resolução e um registro. A segunda exige reconstruir as condições jurídicas, prudenciais e operacionais sobre as quais o mercado de capitais funciona.
O estudo cobre 35 jurisdições, mais de 25 atividades típicas do ecossistema, entrevistas com 50 especialistas e uma comunidade de mais de 100 participantes, entre reguladores, bancos centrais, infraestruturas de mercado e empresas nativas digitais. É, provavelmente, o mapa mais completo disponível hoje sobre como o mundo está regulando a migração do dinheiro, dos valores mobiliários e das garantias para trilhos digitais.
Li o documento inteiro com uma lente específica: o que ele diz sobre o Brasil, que não aparece nominalmente em nenhuma das tabelas, mas está em quase todas as entrelinhas.
De classe de ativo a infraestrutura
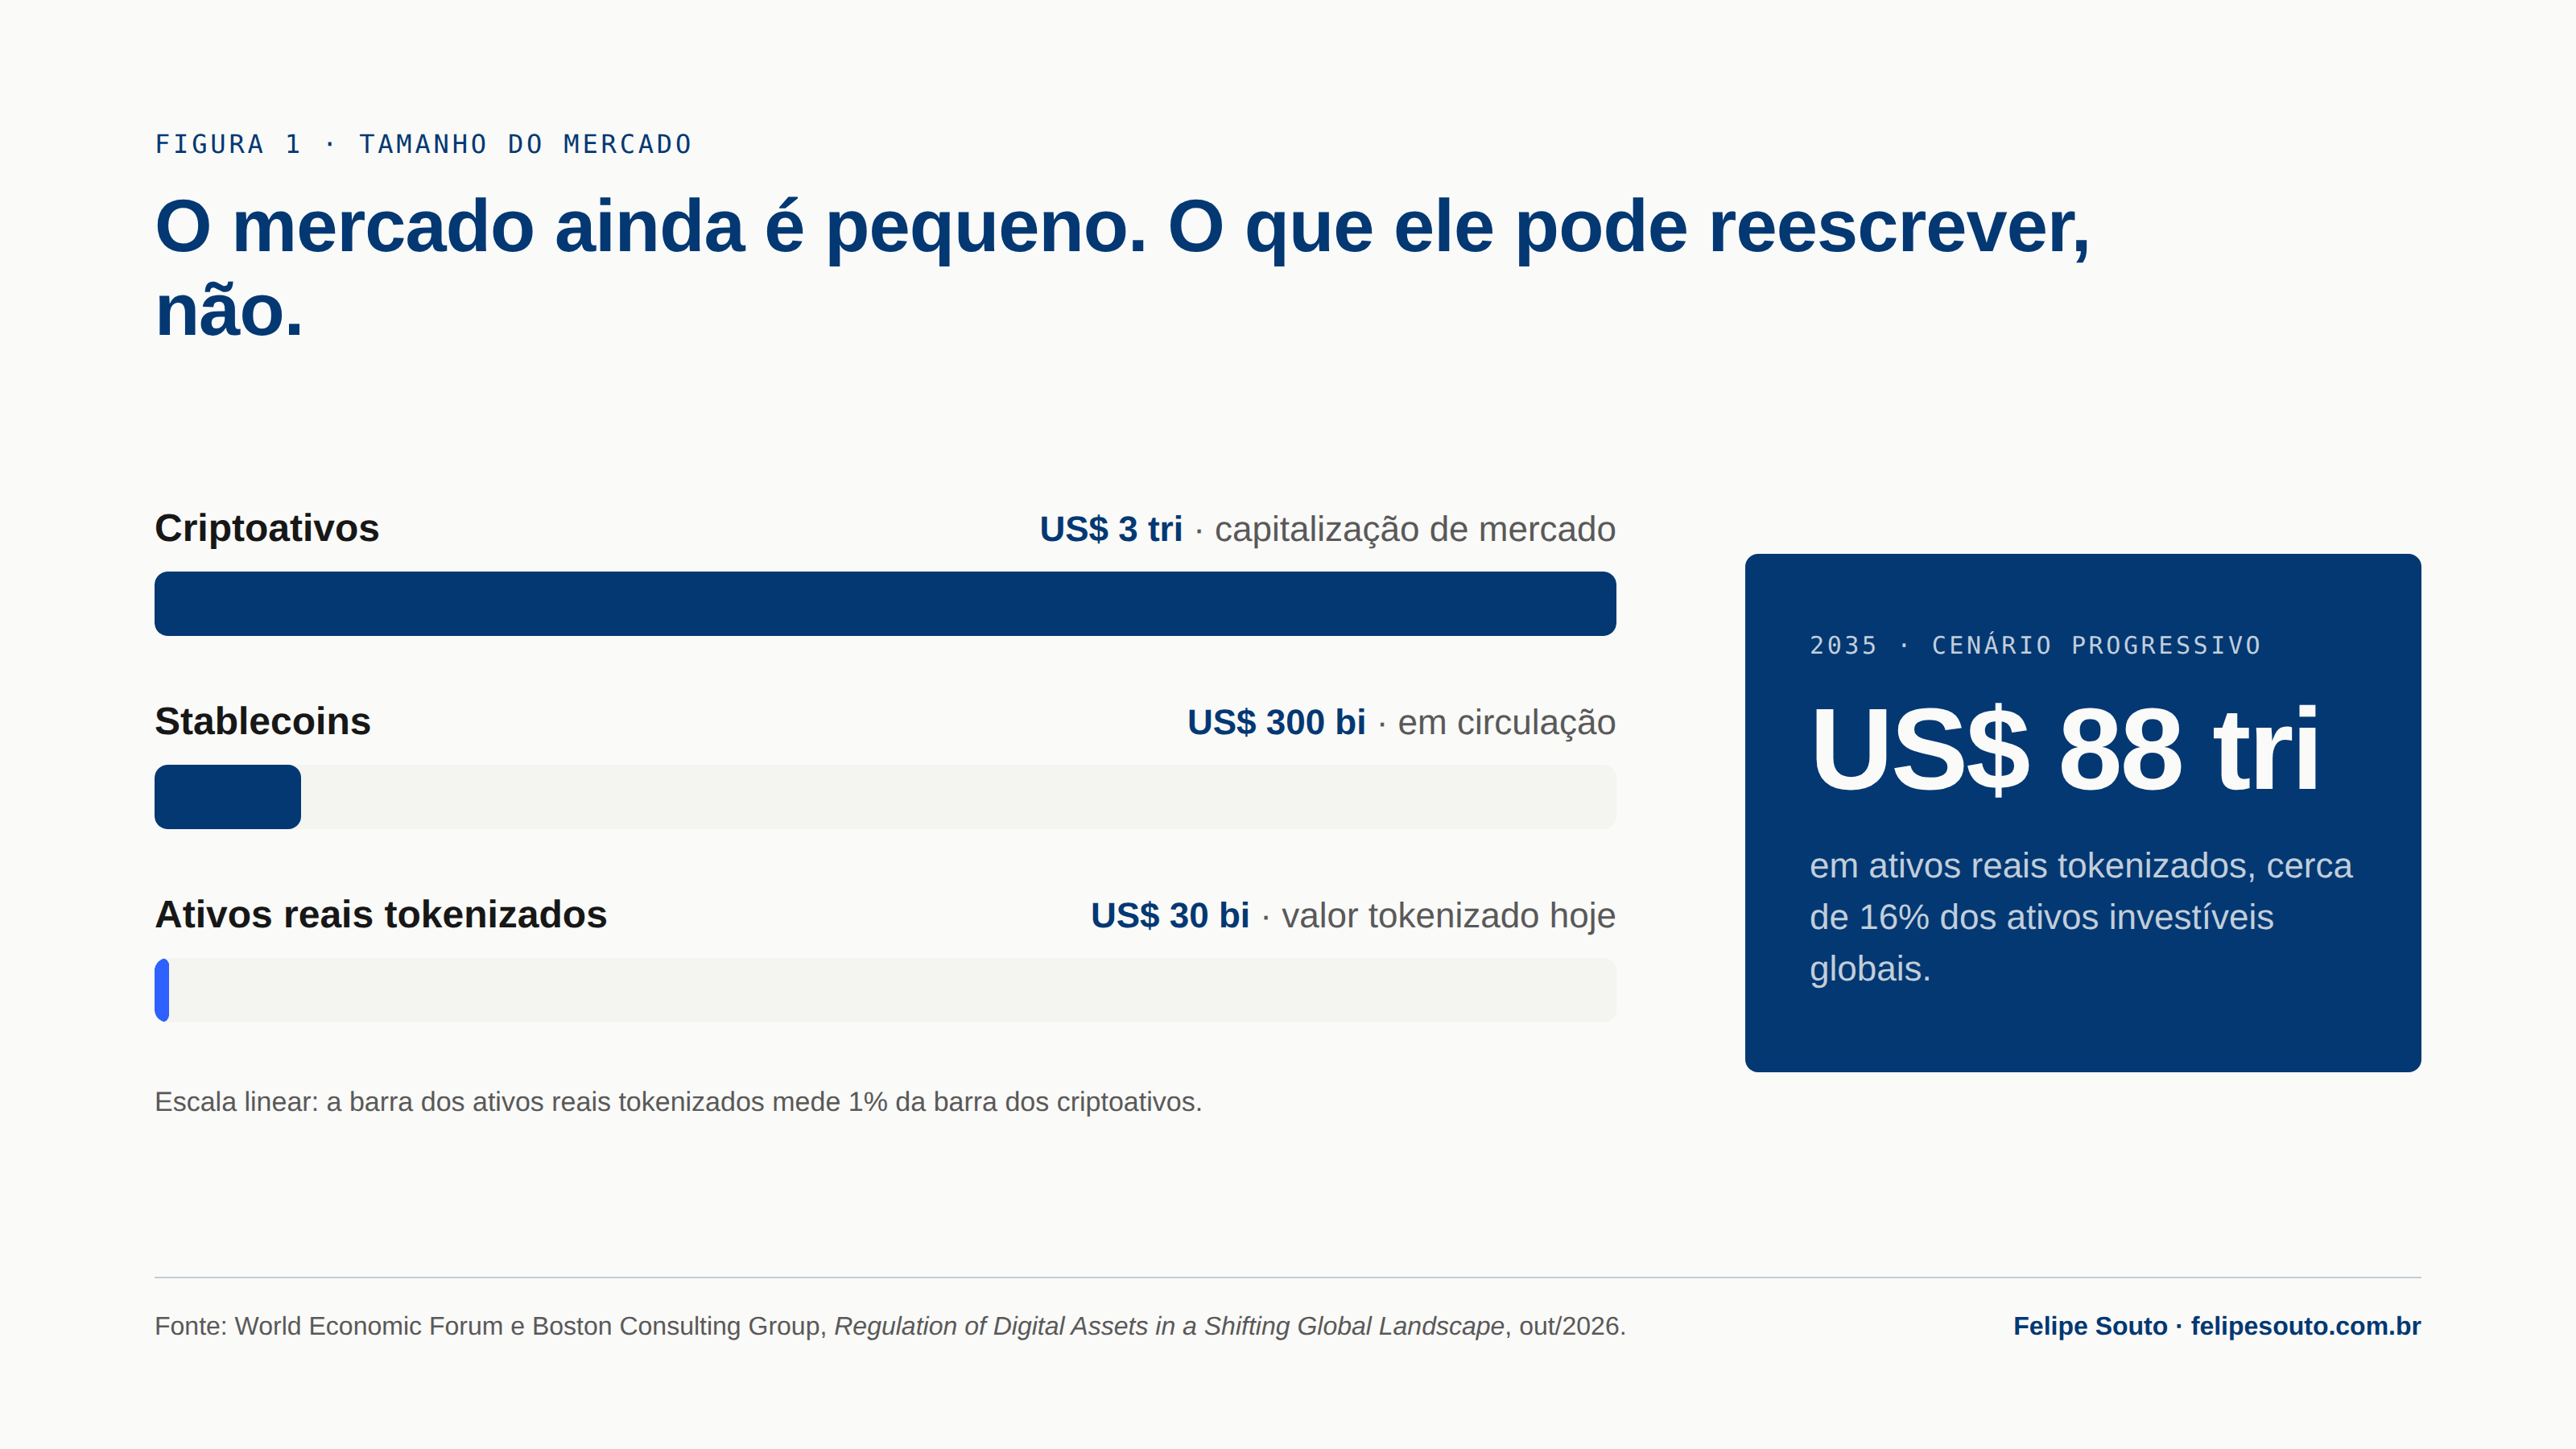
A tese central do relatório é que o tamanho do mercado deixou de ser a métrica relevante. Criptoativos somam cerca de US$ 3 trilhões em capitalização; stablecoins, perto de US$ 300 bilhões em circulação; ativos reais tokenizados, algo em torno de US$ 30 bilhões. Mas, num cenário progressivo, os ativos reais tokenizados podem chegar a 16% dos ativos investíveis globais até 2035, cerca de US$ 88 trilhões.
O número impressiona menos do que a mudança de natureza que ele carrega. Tokenizar não cria uma nova classe de ativo: muda o encanamento por onde emissão, registro, custódia, negociação, liquidação, garantia e serviços ao longo da vida do ativo já passam.
Os exemplos institucionais citados confirmam o movimento. O fundo tokenizado BUIDL, da BlackRock, chegou a cerca de US$ 2,6 bilhões em julho de 2026. A DTCC já processou operações reais com ativos tokenizados dentro da infraestrutura tradicional. Euroclear e Banque de France iniciaram a migração do mercado europeu de commercial paper, de € 310 bilhões, para DLT.
Nenhum desses casos é um “produto cripto”. Todos são infraestrutura de mercado de capitais sendo reescrita por dentro. Esse é o ponto que o mercado brasileiro ainda trata como nicho.
Nove dimensões e um único gargalo por vez
O relatório organiza o desafio regulatório em nove dimensões, agrupadas em três camadas. A tradução abaixo é minha, assim como a leitura do que cada uma significa na prática.
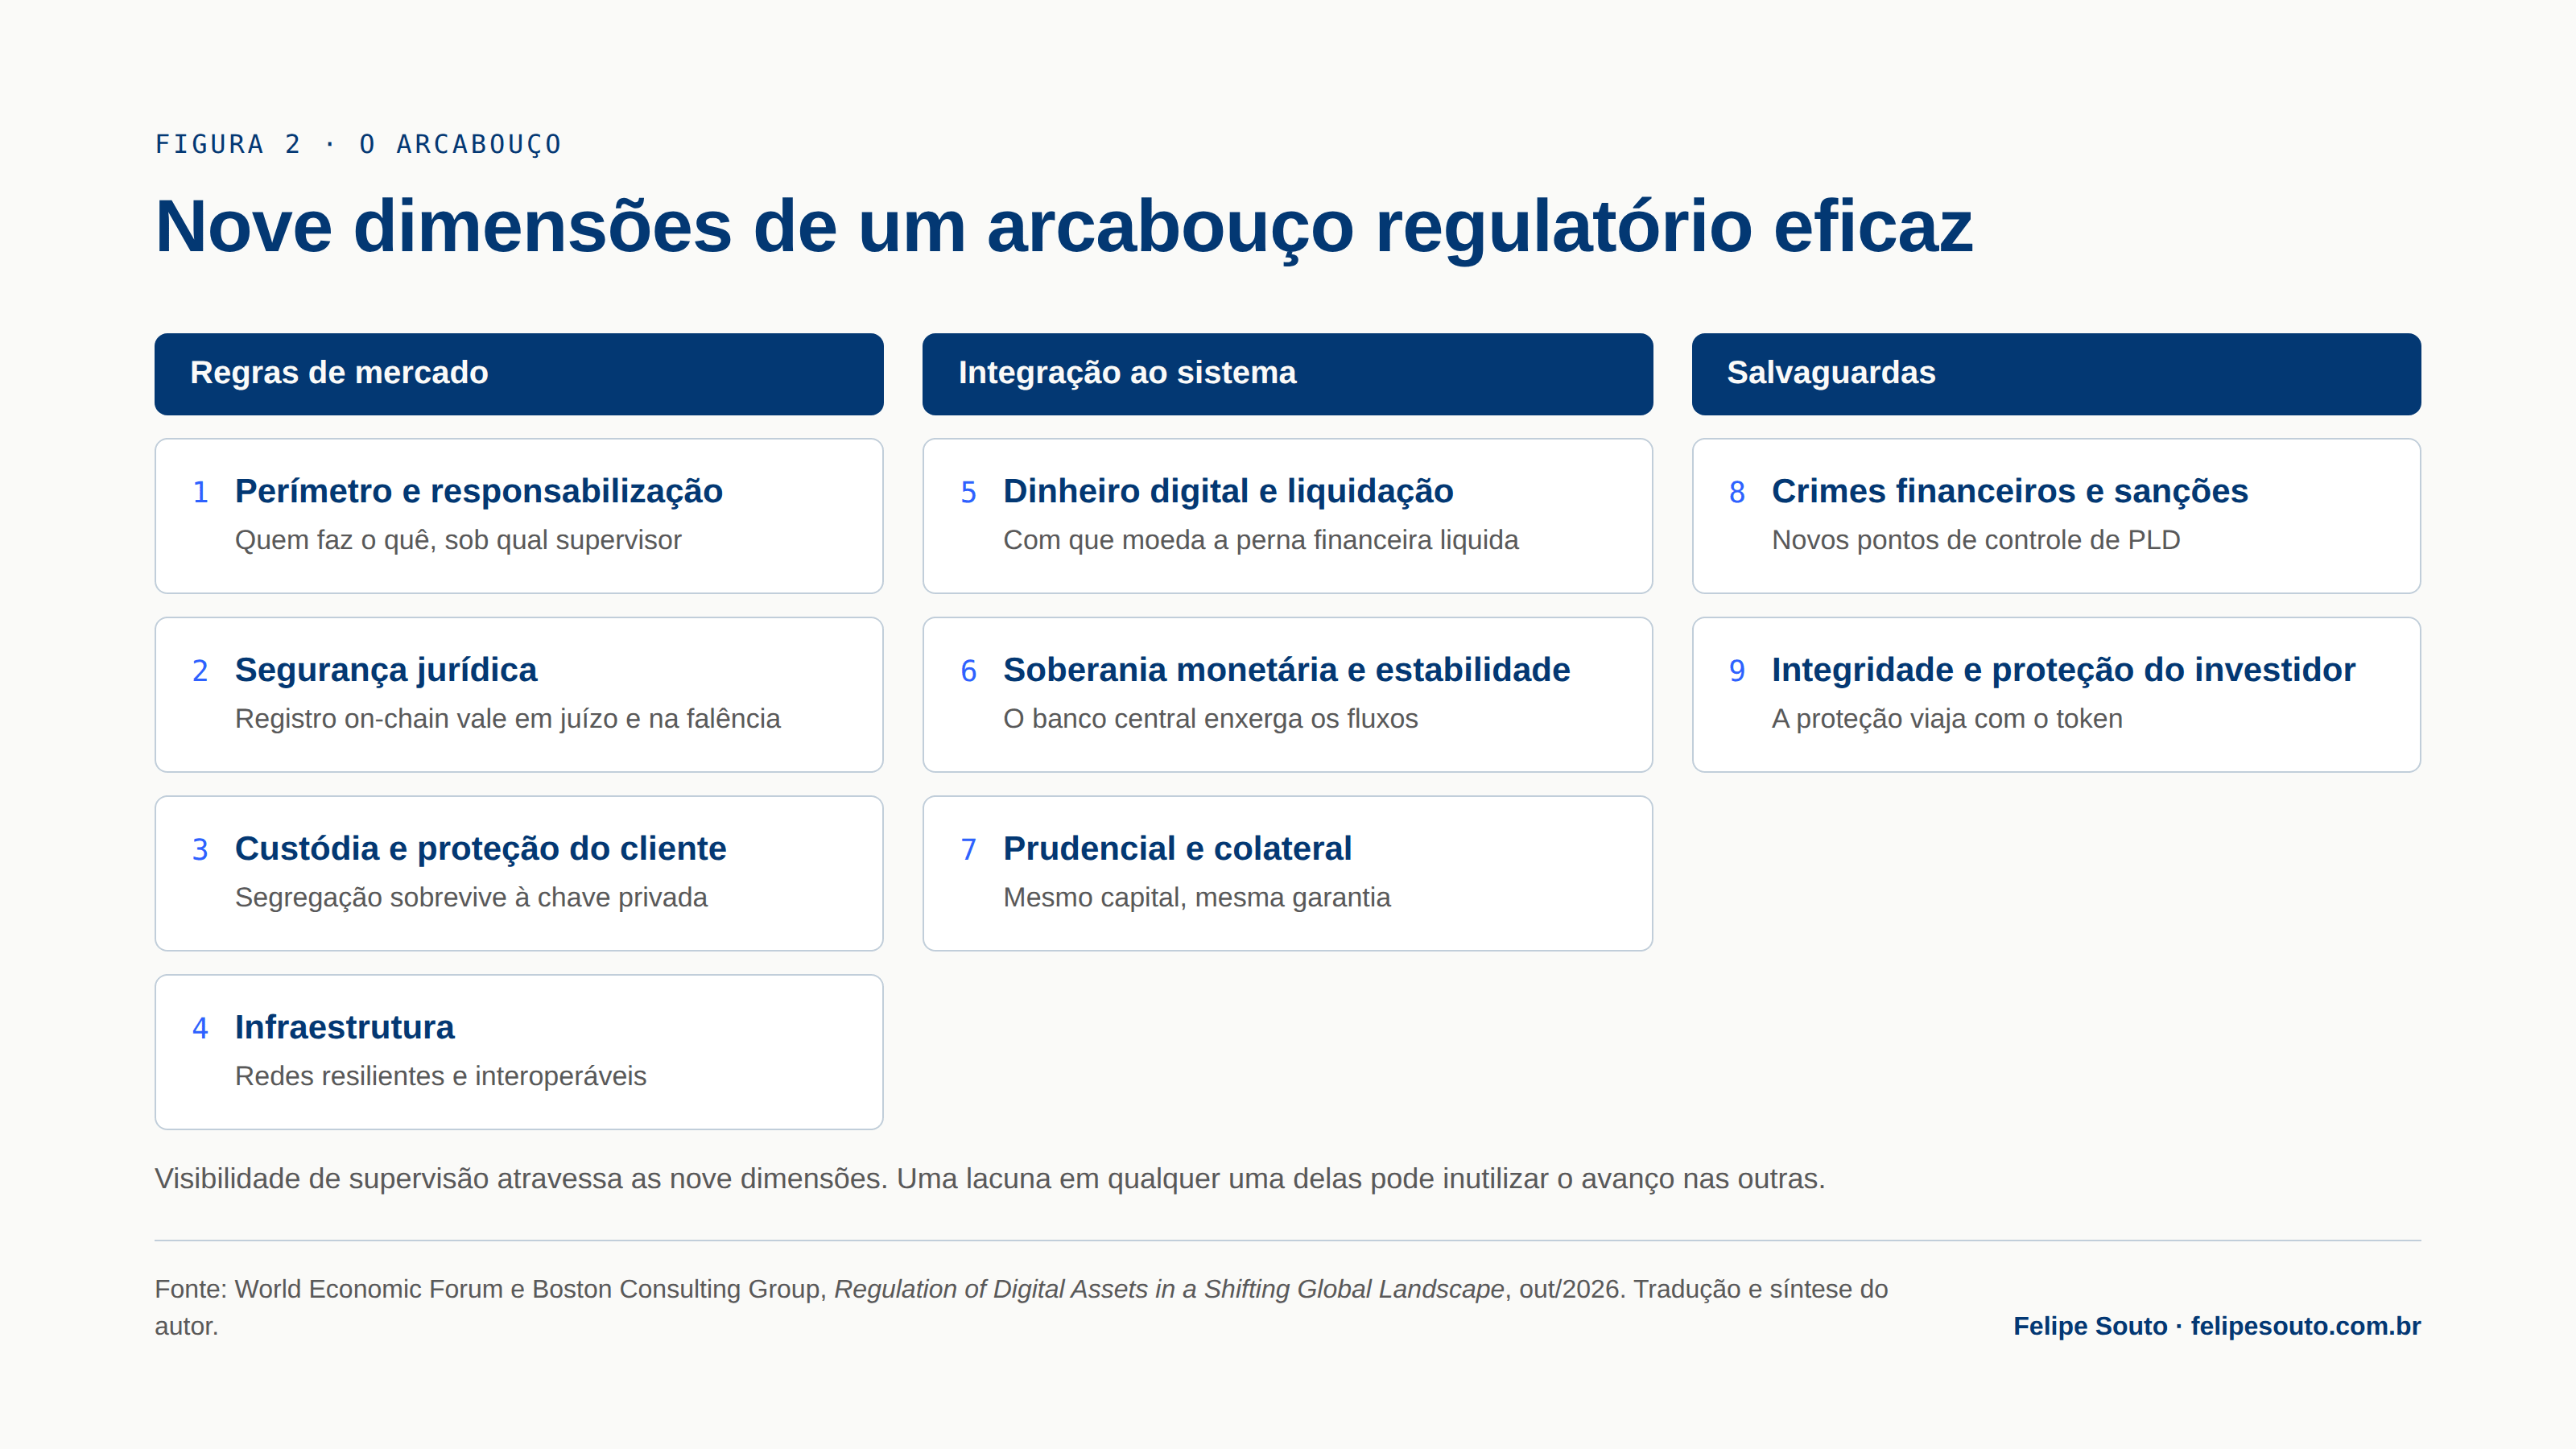
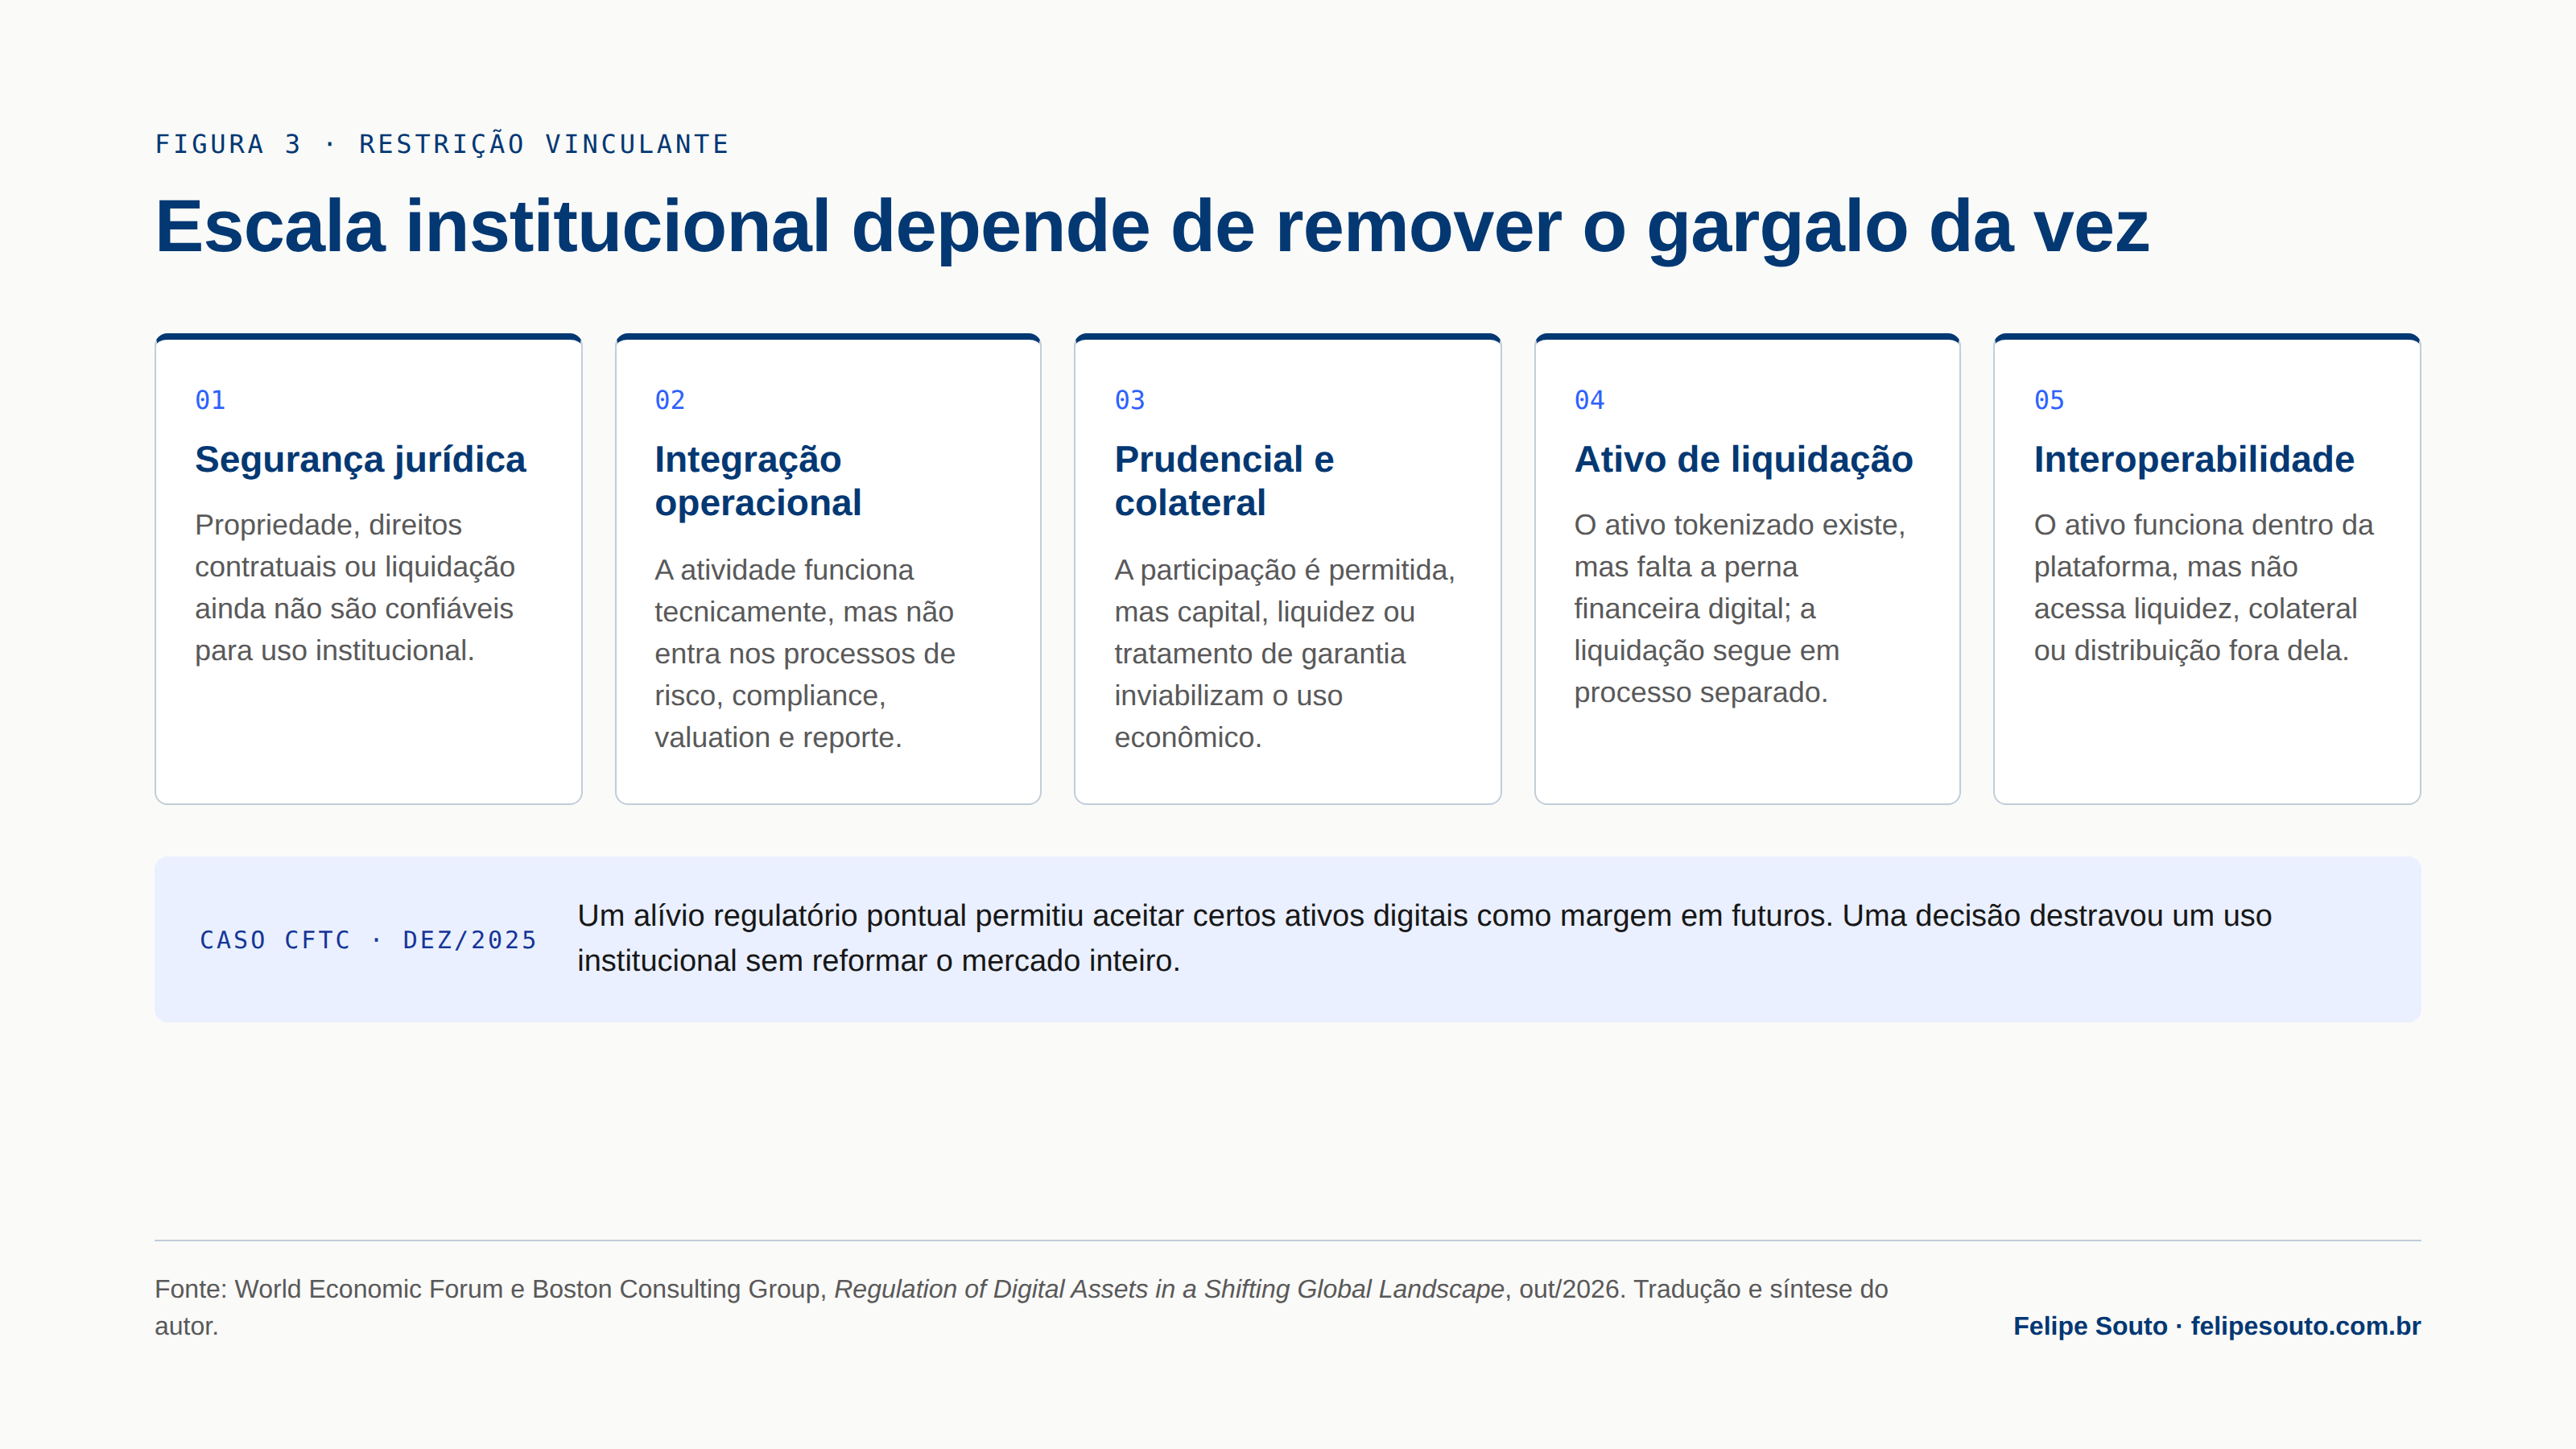
A contribuição mais útil, porém, não é a lista. É o conceito de restrição vinculante: uma vez que a atividade tem base regulatória, a pergunta passa a ser o que impede as instituições de usá-la em escala. O estudo identifica cinco gargalos típicos: segurança jurídica, integração operacional e de controles, tratamento prudencial e de colateral, ativo de liquidação e interoperabilidade.
O gargalo também se desloca com o tempo. A emissão pode estar juridicamente resolvida enquanto o balanço ainda penaliza o ativo; a liquidação pode existir enquanto a fragmentação de infraestrutura impede a formação de liquidez. Regular bem, nessa lógica, é atacar o gargalo da vez, não reescrever o código inteiro.
O exemplo do próprio relatório é didático: em dezembro de 2025, a CFTC concedeu alívio condicional para que corretoras de futuros aceitassem certos ativos digitais como margem. Uma decisão cirúrgica destravou um uso institucional sem esperar a reforma completa do mercado.
O Brasil nas entrelinhas
O Brasil não aparece com nome nas tabelas do relatório, mas o diagnóstico serve como espelho. Aplicando as nove dimensões ao nosso arcabouço, o retrato é de um país adiantado nas camadas jurídica e de produto, e travado nas camadas de liquidação e de integração.
Onde estamos à frente. Poucos mercados emergentes têm um conjunto tão completo de peças jurídicas para ativos estruturados. A Lei 14.430/2022 consolidou a securitização e o regime de patrimônio separado. A Resolução CVM 160 trouxe o rito automático de ofertas. A Resolução CVM 175 modernizou fundos e classes. A Resolução CVM 88 abriu um caminho regulado para emissões em plataformas, incluindo as tokenizadas. O Parecer de Orientação CVM 40 fixou a leitura funcional: token que representa valor mobiliário é valor mobiliário. E o marco dos criptoativos, com a regulamentação recente do Banco Central para prestadoras de serviços de ativos virtuais, fechou boa parte do perímetro.
Na linguagem do relatório, isso significa que o Brasil já adota a abordagem por atividade, que mais de 70% das jurisdições analisadas seguem, e já tem respostas razoáveis para as dimensões de perímetro, segurança jurídica e proteção do patrimônio do investidor.
Onde está o gargalo. A restrição vinculante brasileira está em três outras dimensões:
Ativo de liquidação. Temos ativos tokenizados, mas a perna financeira ainda liquida fora da cadeia, em processos separados. O redesenho do Drex adiou a perspectiva de uma moeda de liquidação nativa em DLT. É exatamente o gargalo que o relatório descreve: tokens existem, mas falta o dinheiro digital do outro lado.
Interoperabilidade e mobilidade do ativo. Plataformas, registradoras, escrituradores e depositárias ainda operam como ilhas. Um título tokenizado numa plataforma raramente circula como colateral, entra em compromissada ou é aceito por outro intermediário. O ativo funciona dentro do seu silo e morre ali.
Tratamento prudencial e de colateral. Enquanto bancos e fundos não tiverem clareza de que o ativo tokenizado consome o mesmo capital e vale o mesmo como garantia que seu equivalente tradicional, o investidor institucional continuará olhando de fora. O relatório lembra que os reguladores americanos já explicitaram essa equivalência neste ano.
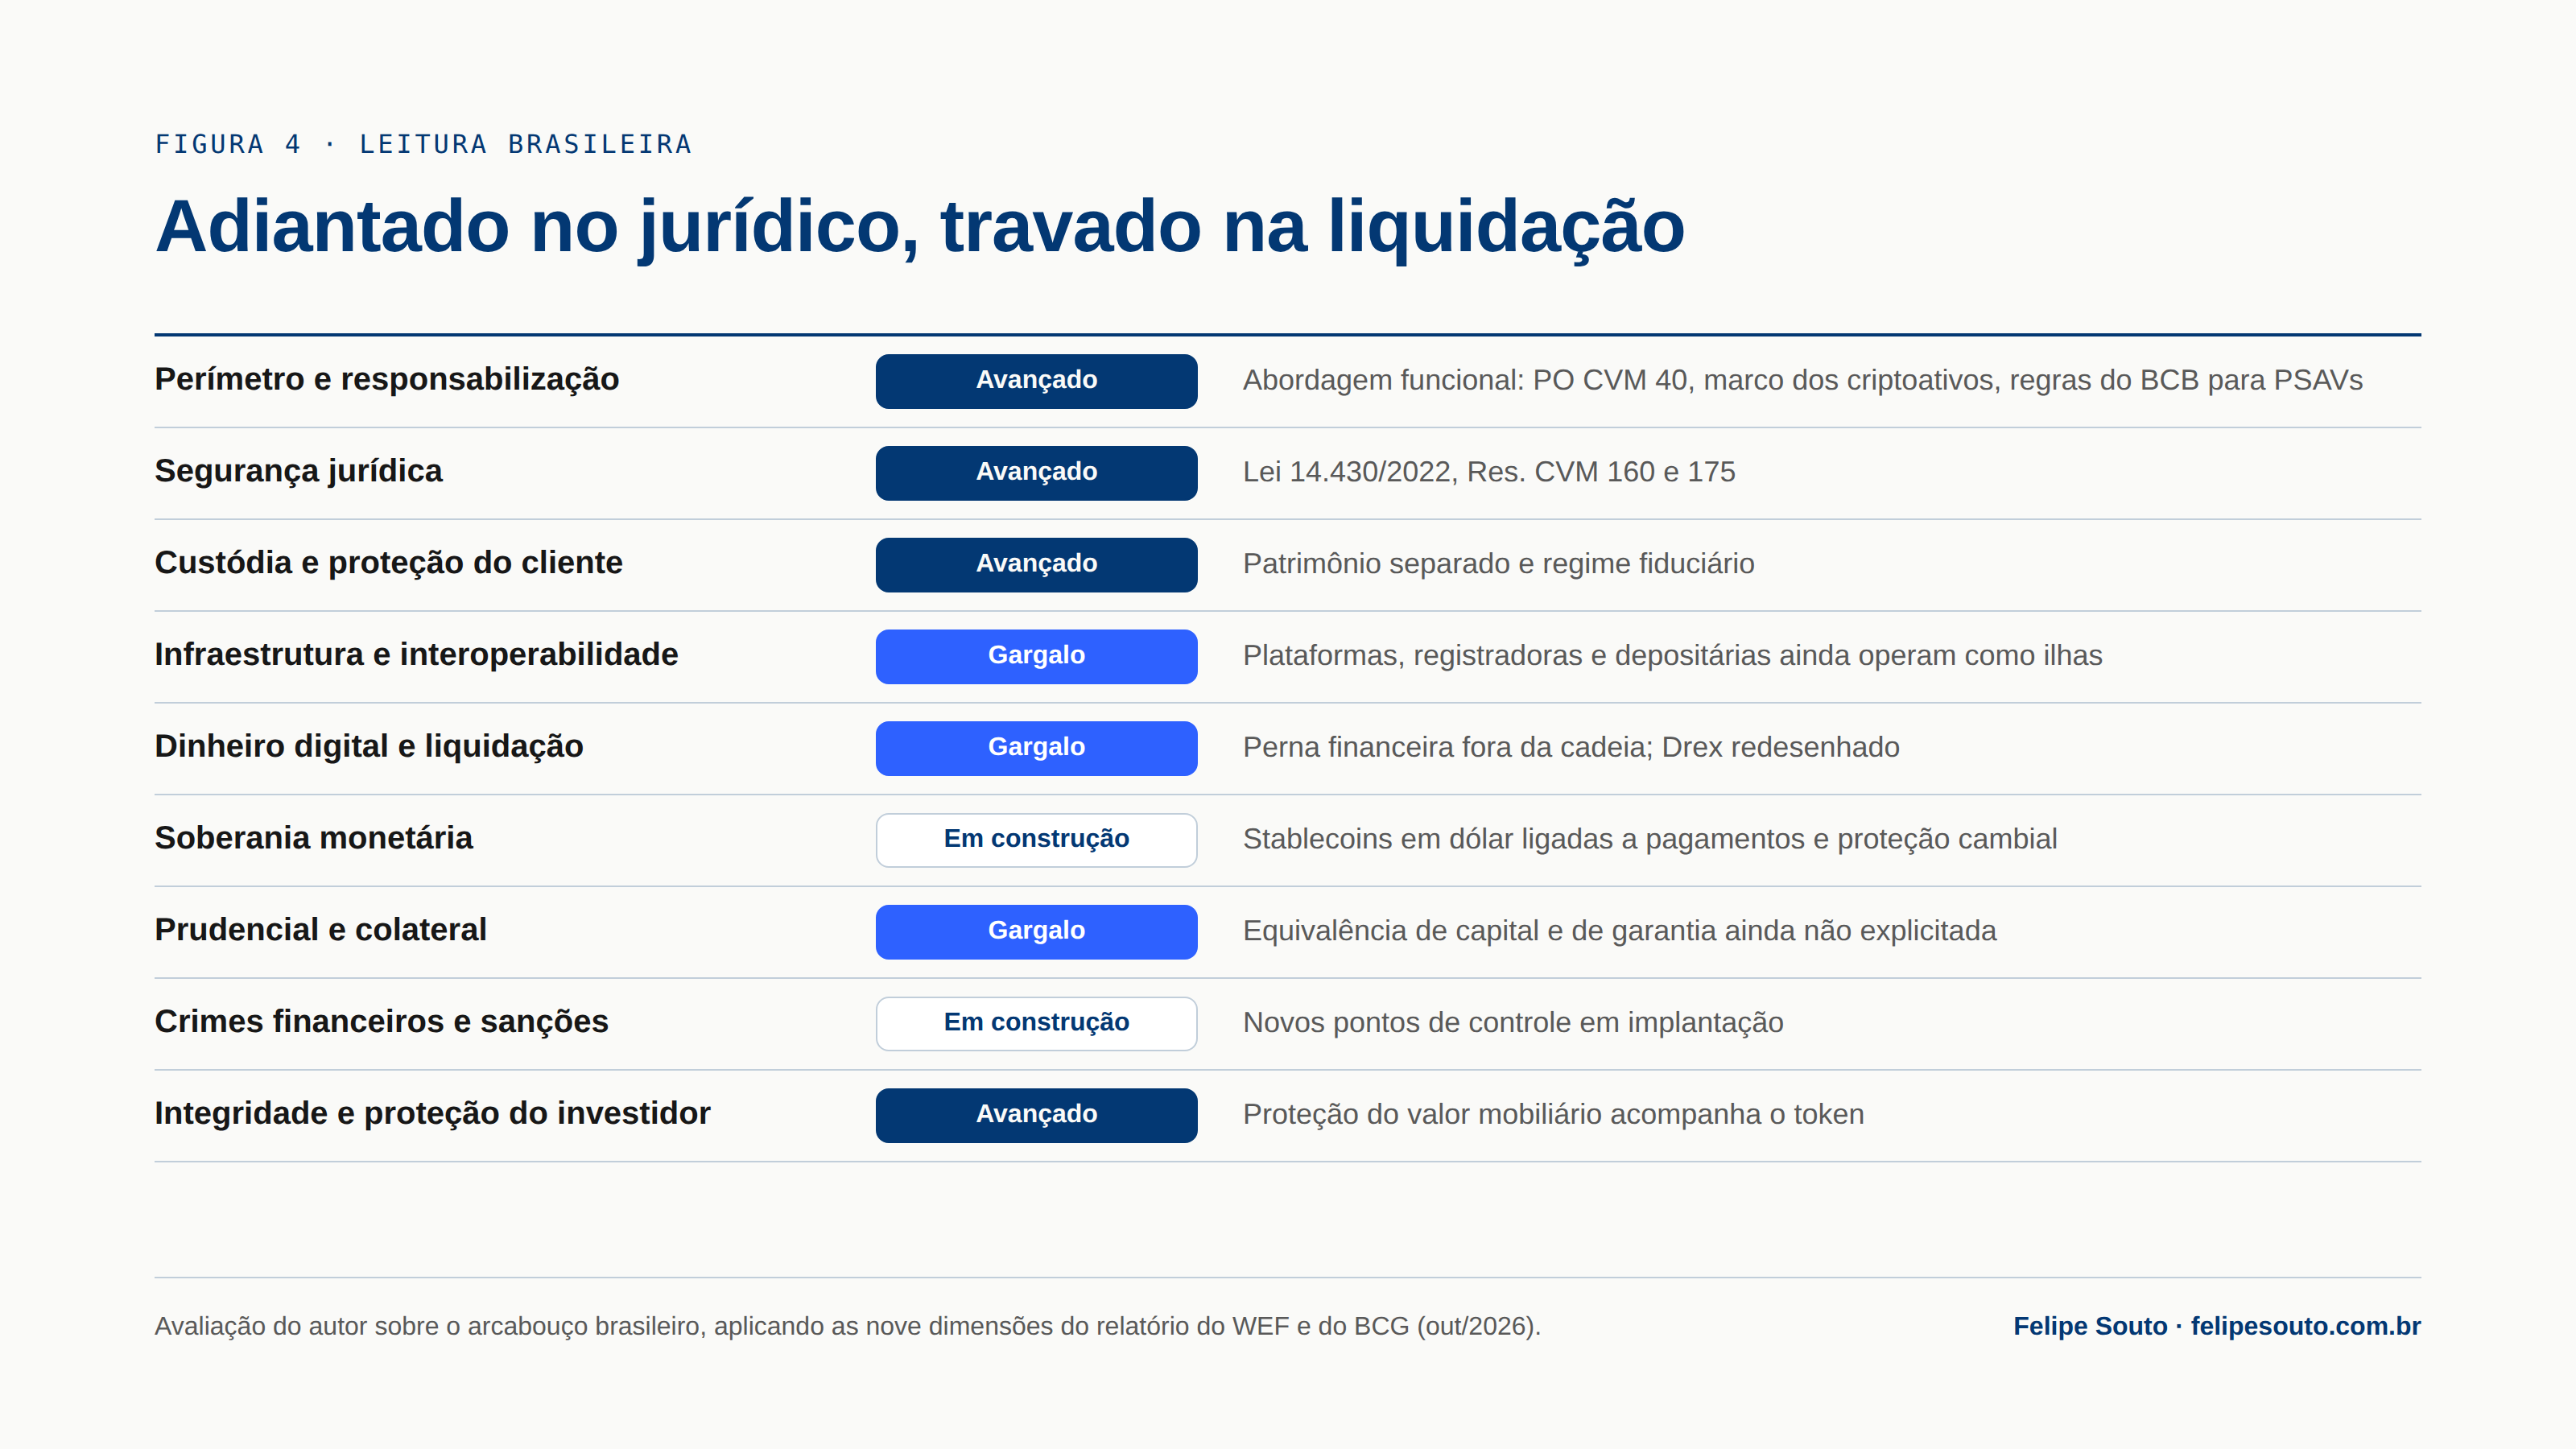
Há ainda um alerta que o estudo dedica aos emergentes e que nos serve sob medida. Em mercados como o nosso, stablecoins em dólar crescem ligadas a pagamentos, remessas e proteção cambial, e não a mercado institucional. Isso torna os efeitos sobre câmbio e fluxos de capital materiais mais cedo. O próprio Banco Central já indicou que a maior parte do fluxo de criptoativos no país passa por stablecoins. A soberania monetária, que parecia tema de bancos centrais europeus, é uma agenda brasileira concreta.
O fim da economia da fricção
A seção mais provocativa do relatório não é a regulatória. É a que trata de quem ganha e quem perde quando a regulação funciona. A conclusão é direta: modelos de negócio que vivem de fricção ficarão sob pressão, mesmo que nunca lancem um produto digital.
Reconciliação, liquidação lenta, registros fragmentados, distribuição fechada e intermediação manual são, hoje, fontes de receita. Num mercado integrado por infraestrutura compartilhada, tornam-se custo a eliminar. O que permanece escasso, e portanto valioso, são quatro coisas: liquidez, capacidade de assumir risco, acesso confiável ao cliente e distribuição.
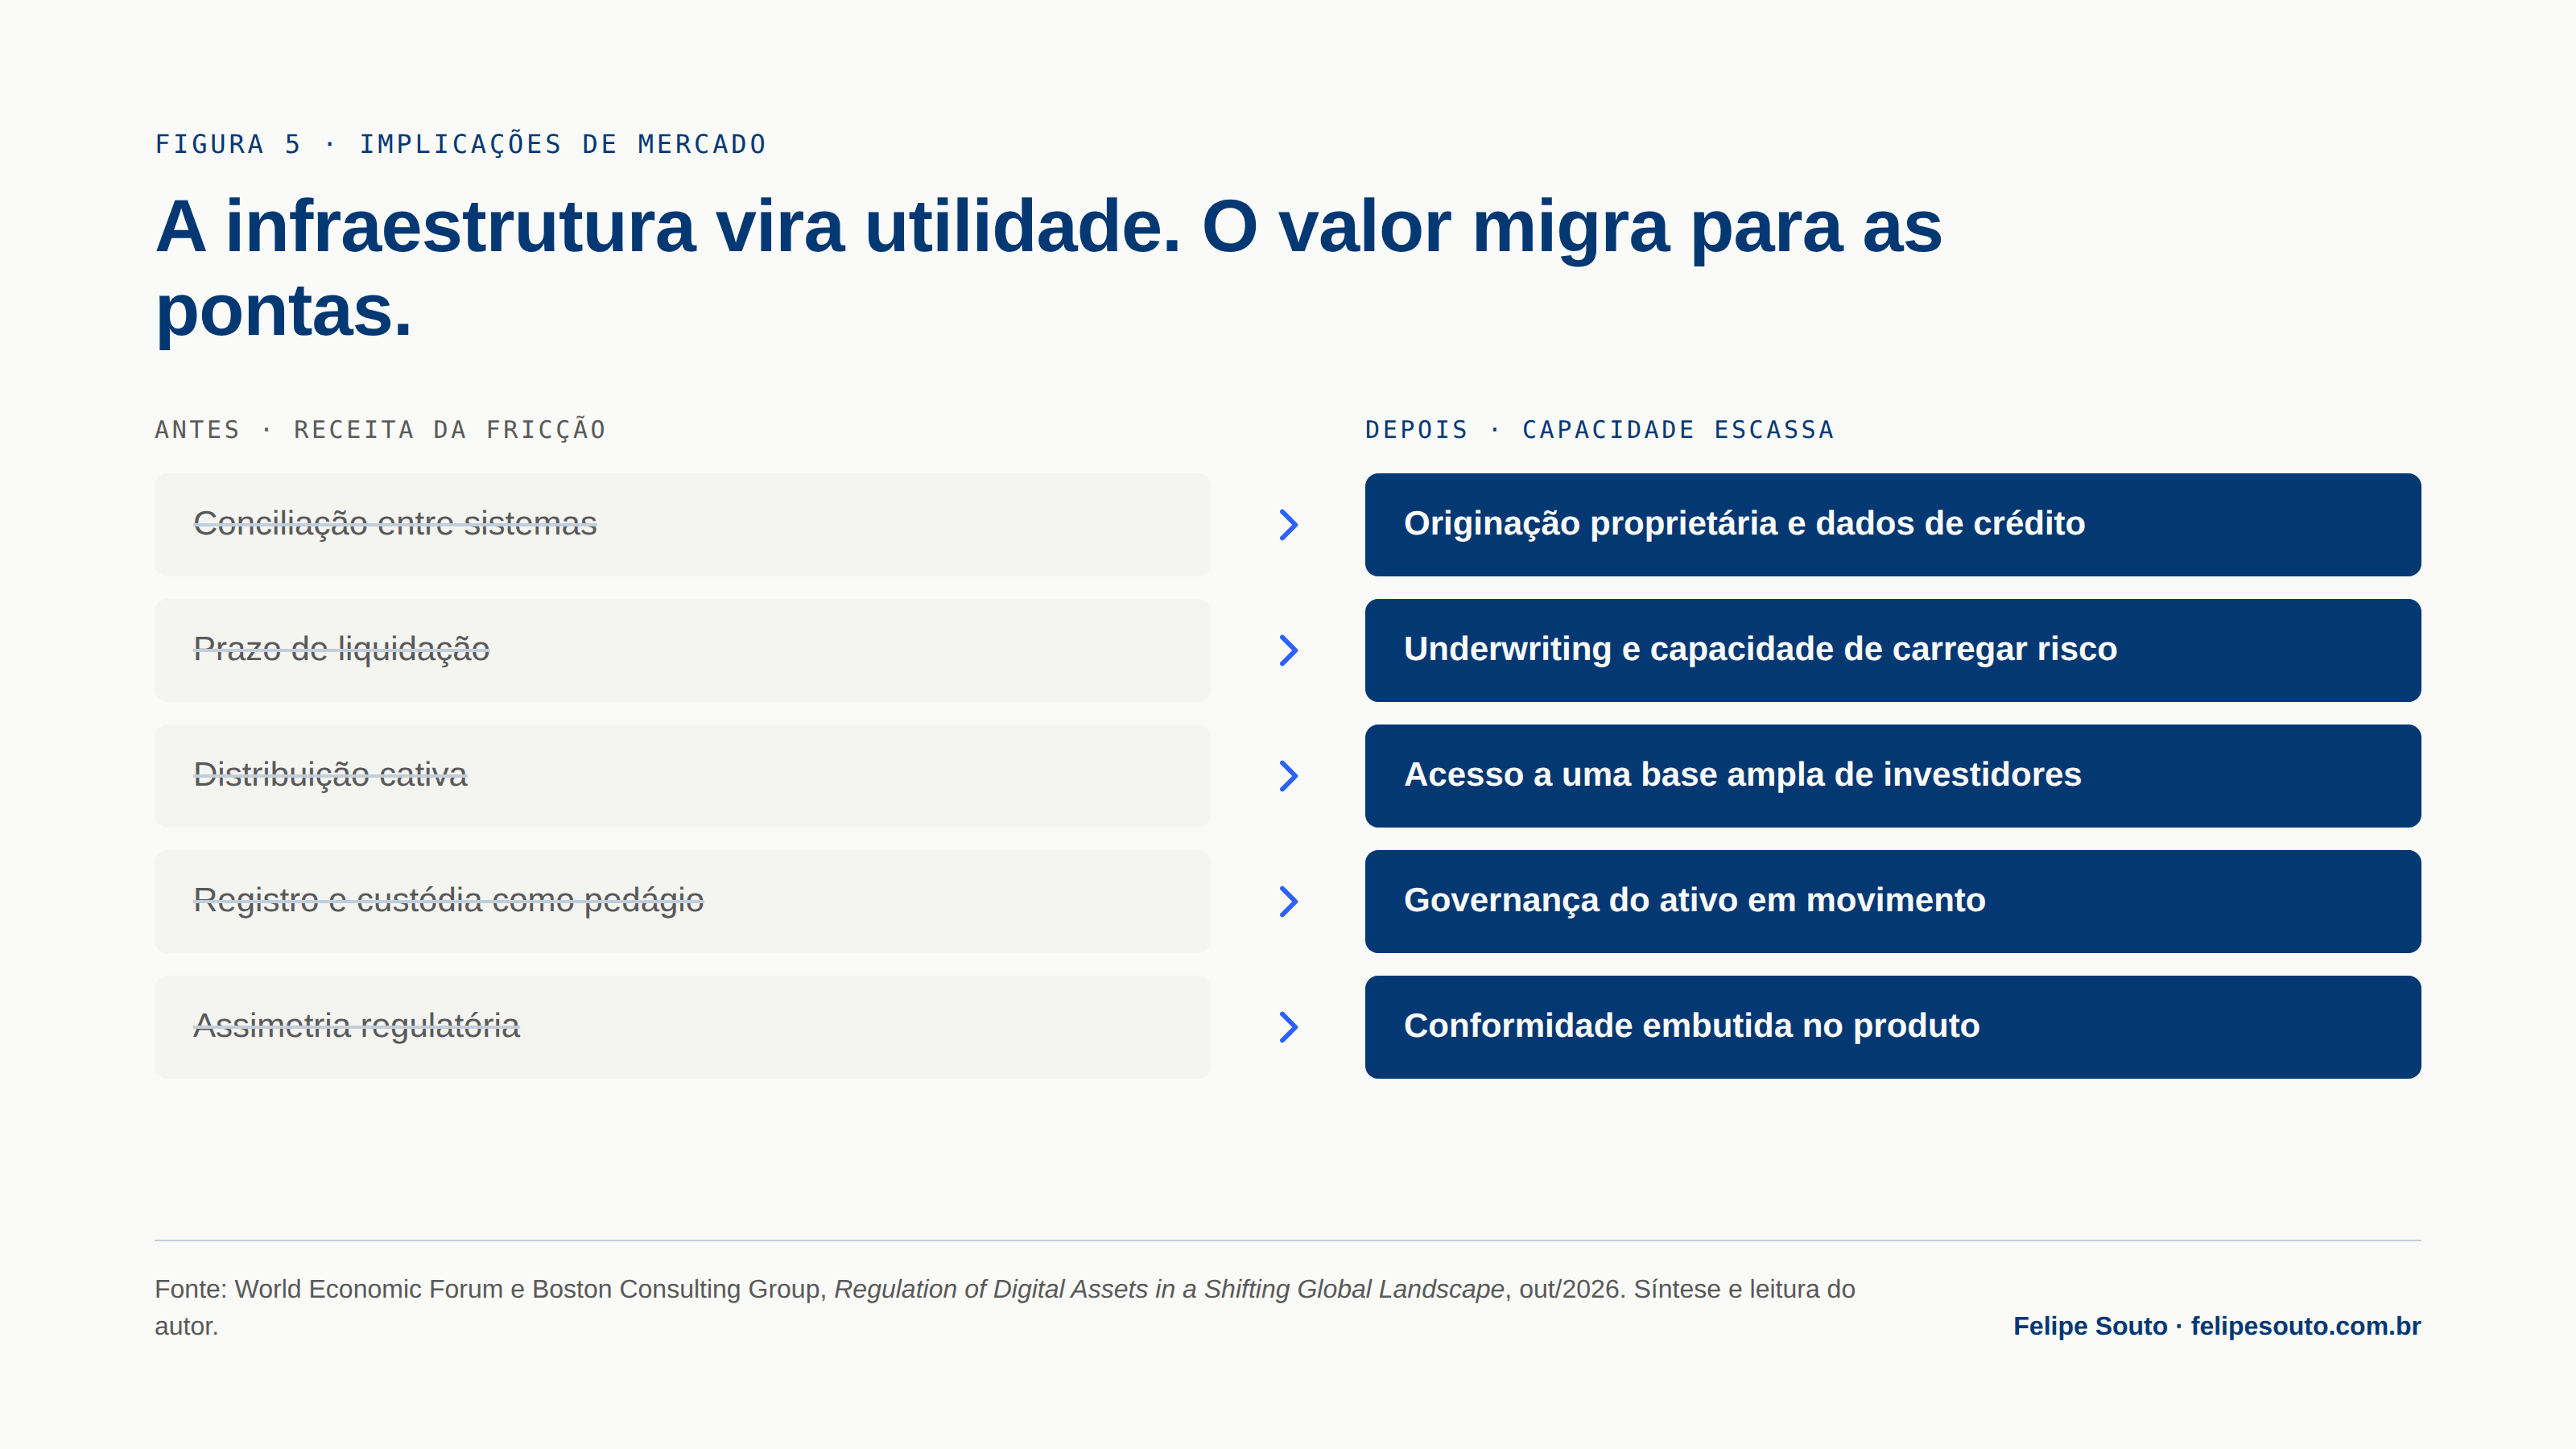
O relatório chega a uma observação que considero a mais importante para o mercado brasileiro de crédito estruturado: à medida que iniciativas como Agorá, Pontes e Appia tornam compartilhadas as camadas de liquidação e conectividade, a diferenciação deixa de estar em possuir trilhos e passa a estar em como cada participante se conecta a eles, os governa e constrói serviços por cima.
Em outras palavras, a infraestrutura vira utilidade. O jogo passa a ser decidido por quem controla a originação, a análise de risco e o acesso ao investidor. É a mesma conclusão a que cheguei, por outro caminho, ao estudar a cadeia de securitização no Brasil: o valor migra para as pontas.
O que fazer com isso
O relatório é escrito para reguladores, mas o roteiro de quatro passos que propõe (identificar a atividade material, avaliá-la nas nove dimensões, priorizar o gargalo, calibrar a resposta) funciona igualmente para quem está do outro lado da mesa. Minha tradução prática:
Emissores e originadores. Pergunta: meu ativo digital circula fora da plataforma onde nasceu? Movimento: exigir registro e escrituração interoperáveis desde a estruturação.
Securitizadoras e estruturadores. Pergunta: onde está a restrição vinculante de cada produto? Movimento: desenhar a operação a partir do gargalo (liquidação, colateral, registro), não do token.
Gestoras e investidores institucionais. Pergunta: o ativo tokenizado tem o mesmo tratamento de risco e de garantia? Movimento: tratar a equivalência econômica como critério de elegibilidade explícito.
Infraestruturas de mercado. Pergunta: sou trilho proprietário ou camada de conexão? Movimento: abrir interfaces e padrões antes que o mercado os imponha.
Regulador e Banco Central. Pergunta: qual gargalo destrava mais escala com menos norma nova? Movimento: ações cirúrgicas, ao estilo do alívio da CFTC, e sandboxes com caminho real para autorização.
Dois pontos merecem ênfase. O primeiro é a padronização de mercado. O relatório mostra que, mesmo com regras claras, instituições chegam a conclusões diferentes sobre o mesmo risco, e essas divergências fragmentam liquidez. Padrões comuns de dados, de diligência e de controles cabem à indústria, não ao regulador. A autorregulação brasileira tem tradição para liderar isso.
O segundo é a supervisão por dados. Projetos como o Pyxtrial, do BIS com o Banco da Inglaterra, apontam para um supervisor que lê diretamente dados de mercado, e não apenas o que as entidades reportam. Quem estruturar suas operações já pensando em dados auditáveis em tempo real estará do lado certo dessa transição.
A janela de escolha
O relatório termina com uma ideia que vale para qualquer país, mas pesa mais para o Brasil: reguladores precisarão separar o objetivo de cada regra do mecanismo historicamente usado para alcançá-lo. Prazos de liquidação, cadeias de custódia e modelos de registro refletem a arquitetura em que as regras nasceram. Se uma nova arquitetura entrega o mesmo resultado por outro caminho, a regra deve acompanhá-la sem abrir mão da proteção.
O Brasil já fez o trabalho difícil de construir um arcabouço jurídico sofisticado para crédito estruturado e ativos digitais. O que falta é o trabalho menos visível: liquidação, interoperabilidade, equivalência prudencial e padrões comuns. São decisões técnicas, sem manchete, que definirão se seremos um mercado conectado ou um arquipélago de plataformas.
O estudo lembra que as fronteiras dessa nova arquitetura devem ser definidas enquanto os países ainda têm margem real de escolha. Essa janela está aberta agora. E, como toda infraestrutura, o que for decidido nela vai durar décadas.
Fonte: World Economic Forum e Boston Consulting Group, “Regulation of Digital Assets in a Shifting Global Landscape”, Insight Report, outubro de 2026. Leitura e traduções do autor.